Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **


Ähnliche Suchbegriffe für Abfall
Top-Angebote
Produkte zum Begriff Abfall:
-
Piehl, Thorsten: Abfall-Entsorgungs-TrainerAbfall-Entsorgungs-Trainer , Grundlagen für die Schulung , Sonstige > Beleuchtung , Auflage: 14. Auflage 2023, Erscheinungsjahr: 20231213, Produktform: Kartoniert, Autoren: Piehl, Thorsten~Süselbeck, Gerhard, Auflage: 23014, Auflage/Ausgabe: 14. Auflage 2023, Seitenzahl/Blattzahl: 728, Keyword: Abfallbehandlung; Abfallentsorgung; Abfallverbringung; Deponierung; Entsorgungsfachbetrieb; gefährlicher Abfall; Kreislaufwirtschaftsgesetz; KrWG, Fachschema: Abfall - Abfallwirtschaft~Entsorgung~Umwelt / Schutz, Umweltschutz, Fachkategorie: Abfallwirtschaft, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 170, Höhe: 38, Gewicht: 1212, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abfall-/Zigarettensammler The DropPit - ComfortDer DropPit ist ein Abfall-/Zigarettensammler aus korrosionsbeständigem verzinkten Stahl in der Größe einer Straßen platte (30x30). Der Aschenbecher hat ein einzigartiges Entleerungssystem: mit dem Komfortschlüssel (separat erhältlich) können Sie einfach, schnell, hygienisch und unter Arbeitsschutzaspekten den Rost anheben und den Innenbehälter leeren. Der Inneneinsatz und die Basis verfügen über Drainageöffnungen an der Unterseite. Durch den mitgelieferten Bodenanker vandalensicher verankerbar. Der DropPit eignet sich hervorragend für die Eingänge von öffentlichen Gebäuden, wie z.B. Schulen und Krankenhäusern, aber auch vor Sporthallen und Betriebsgebäuden.Abmaße (mm): b 350 l 350 h 180582,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Ist Erdaushub Abfall?
Ist Erdaushub Abfall? Diese Frage ist nicht ganz einfach zu beantworten, da es darauf ankommt, wie der Erdaushub entstanden ist und wie er behandelt wird. Erdaushub kann als Abfall betrachtet werden, wenn er beispielsweise durch Bauarbeiten oder andere menschliche Aktivitäten entsteht und nicht ordnungsgemäß entsorgt wird. Andererseits kann Erdaushub auch als wertvolles Material betrachtet werden, das recycelt oder wiederverwendet werden kann, zum Beispiel zur Bodenverbesserung oder beim Bau von Straßen. Letztendlich hängt die Einordnung als Abfall davon ab, ob der Erdaushub als nutzloses Material betrachtet wird oder ob er noch einen Wert hat, der genutzt werden kann. **
-
Ist Mutterboden Abfall?
Nein, Mutterboden ist kein Abfall. Mutterboden ist die oberste Schicht des Bodens, die reich an Nährstoffen ist und in der Regel für den Pflanzenwachstum verwendet wird. Er enthält organische Materialien, Mineralien und Mikroorganismen, die das Wachstum von Pflanzen fördern. Mutterboden ist ein wertvolles Gut für die Landwirtschaft und Gartenarbeit, da er zur Bodenverbesserung und -anreicherung beiträgt. Es ist wichtig, Mutterboden zu schützen und sorgfältig zu behandeln, um seine Fruchtbarkeit zu erhalten. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Abfall:
-
Piehl, Thorsten: Abfall-Entsorgungs-TrainerAbfall-Entsorgungs-Trainer , Grundlagen für die Schulung , Sonstige > Beleuchtung , Auflage: 14. Auflage 2023, Erscheinungsjahr: 20231213, Produktform: Kartoniert, Autoren: Piehl, Thorsten~Süselbeck, Gerhard, Auflage: 23014, Auflage/Ausgabe: 14. Auflage 2023, Seitenzahl/Blattzahl: 728, Keyword: Abfallbehandlung; Abfallentsorgung; Abfallverbringung; Deponierung; Entsorgungsfachbetrieb; gefährlicher Abfall; Kreislaufwirtschaftsgesetz; KrWG, Fachschema: Abfall - Abfallwirtschaft~Entsorgung~Umwelt / Schutz, Umweltschutz, Fachkategorie: Abfallwirtschaft, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 170, Höhe: 38, Gewicht: 1212, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Ist Erdaushub Abfall?
Ist Erdaushub Abfall? Diese Frage ist nicht ganz einfach zu beantworten, da es darauf ankommt, wie der Erdaushub entstanden ist und wie er behandelt wird. Erdaushub kann als Abfall betrachtet werden, wenn er beispielsweise durch Bauarbeiten oder andere menschliche Aktivitäten entsteht und nicht ordnungsgemäß entsorgt wird. Andererseits kann Erdaushub auch als wertvolles Material betrachtet werden, das recycelt oder wiederverwendet werden kann, zum Beispiel zur Bodenverbesserung oder beim Bau von Straßen. Letztendlich hängt die Einordnung als Abfall davon ab, ob der Erdaushub als nutzloses Material betrachtet wird oder ob er noch einen Wert hat, der genutzt werden kann. **
Ähnliche Suchbegriffe für Abfall
-
Abfall-/Zigarettensammler The DropPit - ComfortDer DropPit ist ein Abfall-/Zigarettensammler aus korrosionsbeständigem verzinkten Stahl in der Größe einer Straßen platte (30x30). Der Aschenbecher hat ein einzigartiges Entleerungssystem: mit dem Komfortschlüssel (separat erhältlich) können Sie einfach, schnell, hygienisch und unter Arbeitsschutzaspekten den Rost anheben und den Innenbehälter leeren. Der Inneneinsatz und die Basis verfügen über Drainageöffnungen an der Unterseite. Durch den mitgelieferten Bodenanker vandalensicher verankerbar. Der DropPit eignet sich hervorragend für die Eingänge von öffentlichen Gebäuden, wie z.B. Schulen und Krankenhäusern, aber auch vor Sporthallen und Betriebsgebäuden.Abmaße (mm): b 350 l 350 h 180582,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
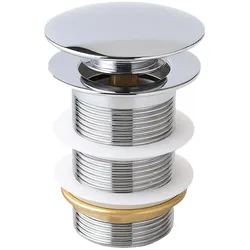
POP-UP-ABFALL Chrom ohne ÜberlaufBadplaats Ablaufgarnitur in Chrom ist eine Pop-up-Ablaufgarnitur aus Messing für Waschbecken ohne Überlauf, mit einer Ablauföffnung von 40 mm. Mit einem Druck auf den Stopfen verschließt sich der Ablauf, ein weiterer Druck öffnet ihn wieder. Anschluss an jeden Siphon Die Ablaufgarnitur wird inklusive Ablaufrohr geliefert, sodass sie an jedem Standard-Siphon angeschlossen werden kann. Die Größe beträgt 5/4 Zoll — die gängigste Größe für Waschbecken und Handwaschbecken. Zerlegbar zur Reinigung Der obere Teller lässt sich abschrauben, sodass die Innenseite der Ablaufgarnitur einfach gereinigt werden kann. Technische Daten Farbe: Chrom Material: Messing Größe: 5/4 Zoll Durchmesser Ablauföffnung: 40 mm Mit Überlaufanschluss: nein Inklusive Ablaufrohr, Montageset und Dichtungen Garantie: 3 Jahre24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mutterboden Abfall?
Nein, Mutterboden ist kein Abfall. Mutterboden ist die oberste Schicht des Bodens, die reich an Nährstoffen ist und in der Regel für den Pflanzenwachstum verwendet wird. Er enthält organische Materialien, Mineralien und Mikroorganismen, die das Wachstum von Pflanzen fördern. Mutterboden ist ein wertvolles Gut für die Landwirtschaft und Gartenarbeit, da er zur Bodenverbesserung und -anreicherung beiträgt. Es ist wichtig, Mutterboden zu schützen und sorgfältig zu behandeln, um seine Fruchtbarkeit zu erhalten. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.