Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **

Ähnliche Suchbegriffe für Risiko
Top-Angebote
Produkte zum Begriff Risiko:
-
Risiko - Transformers retroWinning Moves Risiko - Transformers retro Das Spiel beginnt mit einer von Menschen bewohnten Welt, die aber unmittelbar vor der Invasion durch die Decepticons steht! Die mächtigen Autobots, die von der Mitte des Spielbretts starten, sind die einzige Hoffnung der Menschheit. Die Decepticons haben jed...18,58 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko Herr der RingeRisiko Herr der Ringe , Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit bis zu 4 deiner Freunde das neue RISIKO Der Herr der Ringe und schreibe die Geschichte um den Ringkrieg neu. Neben den klassischen Regeln kannst du in einem brandneuen Modus den Ring auf seiner Reise durch den ganzen Kontinent begleiten und so das Spiel erleben wie nie zuvor. Fühle dich den neun Gefährten näher als je zuvor, wenn du das Auenland, Lorien oder die Totensümpfe einnimmst. Ziel des Spiels ist es, deine Armeen so geschickt in den Kampf zu schicken, dass du am Ende der alleinige Herrscher von Mittelerde bist und alle Mitspieler besiegt sind. , > , Erscheinungsjahr: 20231013, Produktform: NonBook, Fachschema: Non Books / Fanartikel~Non Books / Fanartikel / Der Herr der Ringe, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Winning Moves, Verlag: Winning Moves, Produktverfügbarkeit: 02, Länge: 399, Breite: 266, Höhe: 66, Gewicht: 1494, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,58,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **


Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Risiko:
-
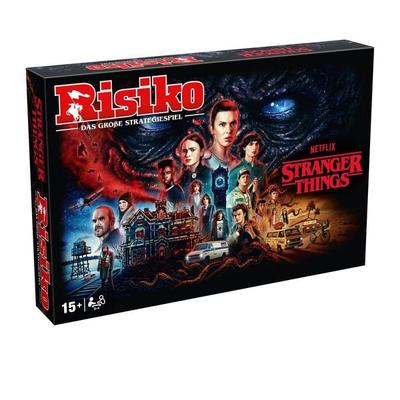
Risiko Stranger ThingsRisiko Stranger Things Stranger Things Trifft Auf Das Größte Mystische Spiel Aller Zeiten Ziehe Mit Deinen Lieblings Charakteren In Eine Übernatürlichen Schlacht Und Stelle Dich Dem Bösen Für 2-4 Spieler Enthält Eine Exclusive Top Trumps Karte59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko Neue Edition'erobern Sie Die Welt Bei Diesem Strategiespiel. Bei Risiko Besetzen Die Spieler Feindliche Gebiete, Indem Sie Eine Armee Bilden, Ihre Truppen Einmarschieren Lassen Und Den Gegner In Einen Spannenden Kampf Verwickeln. Die Würfel Entscheiden Über...62,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Transformers retroWinning Moves Risiko - Transformers retro Das Spiel beginnt mit einer von Menschen bewohnten Welt, die aber unmittelbar vor der Invasion durch die Decepticons steht! Die mächtigen Autobots, die von der Mitte des Spielbretts starten, sind die einzige Hoffnung der Menschheit. Die Decepticons haben jed...18,58 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko Herr der RingeRisiko Herr der Ringe , Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit bis zu 4 deiner Freunde das neue RISIKO Der Herr der Ringe und schreibe die Geschichte um den Ringkrieg neu. Neben den klassischen Regeln kannst du in einem brandneuen Modus den Ring auf seiner Reise durch den ganzen Kontinent begleiten und so das Spiel erleben wie nie zuvor. Fühle dich den neun Gefährten näher als je zuvor, wenn du das Auenland, Lorien oder die Totensümpfe einnimmst. Ziel des Spiels ist es, deine Armeen so geschickt in den Kampf zu schicken, dass du am Ende der alleinige Herrscher von Mittelerde bist und alle Mitspieler besiegt sind. , > , Erscheinungsjahr: 20231013, Produktform: NonBook, Fachschema: Non Books / Fanartikel~Non Books / Fanartikel / Der Herr der Ringe, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Winning Moves, Verlag: Winning Moves, Produktverfügbarkeit: 02, Länge: 399, Breite: 266, Höhe: 66, Gewicht: 1494, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,58,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Ähnliche Suchbegriffe für Risiko
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Industrie-Haftpflichtversicherung und Risiko-Management, Taschenbuch von Martin Johanntoberens, Deutscher Universitätsverlag, 978-3-8244-4492-2Industrie-haftpflichtversicherung Und Risiko-management, Taschenbuch Von Martin Johanntoberens, Deutscher Universitätsverlag, 978-3-8244-4492-2, Seitenanzahl: 14159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.