Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Ressourcen
Top-Angebote
Produkte zum Begriff Ressourcen:
-
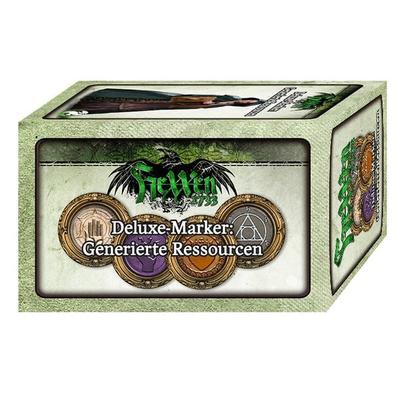
HeXXen 1733: Deluxe-Marker - Generierte RessourcenDas Deluxe-markerset 'generierte Ressourcen' Beinhaltet Insgesamt 20 Deluxe-marker (wertige Bedruckte Pokerchips) Für Die Vier Sogenannten Generierten Ressourcen: Rage, Ambition, Segnung Und Quintessenz. Von Jeder Ressource Sind 5 Deluxe-marker...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen erspielen, Ratgeber von Ursula StöhrDas Buch "Ressourcen erspielen" von Ursula Stöhr bietet eine umfassende Anleitung zur Aktivierung von Ressourcen in der Pflege. Es richtet sich an Pflegekräfte, Betreuer und Angehörige und vermittelt, wie durch gezielte Spiele und Übungen die verborgenen Potenziale von Menschen, insbesondere von Senioren, entdeckt und gefördert werden können. Die Autorin, die auf jahrelange Erfahrung in der Spieltherapie zurückblickt, stellt eine Vielzahl von erprobten Spielen vor, die in Kategorien geordnet sind. Diese Spiele helfen nicht nur den Pflegebedürftigen, ihre Fähigkeiten neu zu entdecken, sondern unterstützen auch die Pflegekräfte in ihrer eigenen Selbstpflege. Durch das spielerische Üben wird die Freude am Leben gesteigert und ein Ressourcenpool eröffnet, der sowohl für die betreuten Personen als auch für die Pflegekräfte von grossem Nutzen ist. Die Kombination aus Erlebnisberichten und praktischen Anleitungen macht dieses Werk zu einem wertvollen Begleiter in der Pflegepraxis.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Ressourcen:
-
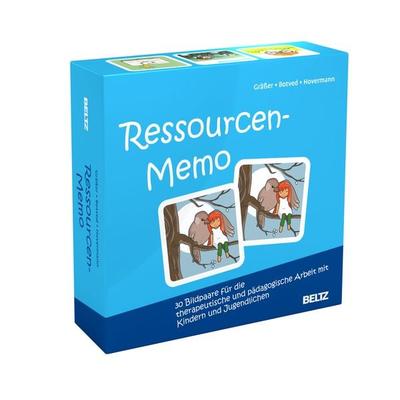
Ressourcen-MemoEigene Stärken Entdecken – Mit Dem Therapeutischen Ressourcen-memo • Therapeutisches Memo-spiel Zur Ressourcenarbeit Mit Kindern Und Jugendlichen • Unterstützt Die Aktivierung, Reflexion Und Erweiterung Persönlicher Stärken • Für Psychotherapie,...26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen fördern, Fachbücher von Albert LenzKinder psychisch kranker Eltern sind häufig mit besonderen familiären und psychosozialen Belastungen konfrontiert. Spezielle Interventionsprogramme und vorbeugende Massnahmen können gezielt dafür eingesetzt werden, spezifische Schutzfaktoren zu fördern, die die Resilienz der Kinder gegenüber den multiplen Belastungen, die mit einer psychischen Erkrankung der Eltern einhergehen, stärken. Die im Buch vorgestellten mentalisierungsbasierten Interventionen zielen auf die Psychoedukation der Kinder, auf die Aktivierung und Förderung personaler, familiärer und sozialer Ressourcen sowie auf die Stärkung von Bewältigungskompetenzen der Kinder und Eltern ab. Das Buch besteht aus vier Interventionen, denen eine gezielte Familiendiagnostik vorangestellt wird, um eine Basis für die Gestaltung passgenauer Hilfen zu schaffen. Eine alters- und entwicklungsgemässe Aufklärung der Kinder über die elterliche.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeXXen 1733: Deluxe-Marker - Generierte RessourcenDas Deluxe-markerset 'generierte Ressourcen' Beinhaltet Insgesamt 20 Deluxe-marker (wertige Bedruckte Pokerchips) Für Die Vier Sogenannten Generierten Ressourcen: Rage, Ambition, Segnung Und Quintessenz. Von Jeder Ressource Sind 5 Deluxe-marker...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Ressourcen
-
Ressourcen erspielen, Ratgeber von Ursula StöhrDas Buch "Ressourcen erspielen" von Ursula Stöhr bietet eine umfassende Anleitung zur Aktivierung von Ressourcen in der Pflege. Es richtet sich an Pflegekräfte, Betreuer und Angehörige und vermittelt, wie durch gezielte Spiele und Übungen die verborgenen Potenziale von Menschen, insbesondere von Senioren, entdeckt und gefördert werden können. Die Autorin, die auf jahrelange Erfahrung in der Spieltherapie zurückblickt, stellt eine Vielzahl von erprobten Spielen vor, die in Kategorien geordnet sind. Diese Spiele helfen nicht nur den Pflegebedürftigen, ihre Fähigkeiten neu zu entdecken, sondern unterstützen auch die Pflegekräfte in ihrer eigenen Selbstpflege. Durch das spielerische Üben wird die Freude am Leben gesteigert und ein Ressourcenpool eröffnet, der sowohl für die betreuten Personen als auch für die Pflegekräfte von grossem Nutzen ist. Die Kombination aus Erlebnisberichten und praktischen Anleitungen macht dieses Werk zu einem wertvollen Begleiter in der Pflegepraxis.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotionen als Ressourcen, Fachbücher von Jan GlasenappÜbermässige Angst, vermiedene Trauer, unterdrückte Wut – ein ungünstiger Umgang mit den eigenen Emotionen ist oft Auslöser psychischer Erkrankungen und bietet gleichzeitig einen Anhaltspunkt, sie zu überwinden. Der klar strukturierte Ansatz stellt sechs Module zur Arbeit an Emotionen vor. Ziel ist es, Klientinnen und Klienten den Zugang zu ihrem emotionalen Erleben zu erleichtern. Ein Schwerpunkt liegt dabei auf dem Erkennen und Offenlegen vermiedener Emotionen – eine hilfreiche Grundlage für die therapeutische Arbeit an konkreten psychischen Problemen. Die 2. Auflage inklusive der zahlreichen Arbeitsmaterialien wurde vollständig überarbeitet. Das Manual ist störungsübergreifend in der Einzel- sowie Gruppentherapie, Supervision und Selbsterfahrung einsetzbar. Aus dem Inhalt: Grundlagen: Emotionen • Der adaptive und maladaptive Umgang mit Emotionen • Veränderung des Umgangs mit Emotionen • Praxis: Emotionen als Ressourcen in der Praxis • Die Vorbereitung: Eine Frage von Raum und Zeit • Emotionen als Ressourcen nutzen in Aktion • Modul 1: Emotionen Worte geben und Emotionen erkennen • Modul 2: Den Sinn von Emotionen verstehen • Modul 3: Das eigene emotionale Erleben verstehen • Modul 4: Biografische Bezüge verstehen • Modul 5: Veränderung des emotionalen Stils und Aktivierung neuer Ressourcen • Modul 6: Emotionen als Ressourcen im Alltag • Emotionen als Ressourcen in unterschiedlichen Arbeitsfeldern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.