Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
Ähnliche Suchbegriffe für Wechsel
Top-Angebote
Produkte zum Begriff Wechsel:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel, SchlafsackDer Bio Cotton Mummy von Wechsel ist ein hochwertiges Inlett und Hüttenschlafsack, das speziell für Komfort und Hygiene während des Schlafens konzipiert wurde. Hergestellt aus weicher Bio-Baumwolle, bietet dieses Produkt eine angenehme und atmungsaktive Schlafumgebung. Mit einem Gewicht von 520 Gramm ist es leicht und ideal für Reisen oder Übernachtungen in der Natur. Die grosszügige Breite von 850 Millimetern und die maximale Körpergrösse von 210 Zentimetern sorgen dafür, dass sich Nutzer bequem ausstrecken können. Das Innenmaterial aus Baumwolle trägt zur Regulierung der Körpertemperatur bei und sorgt für ein angenehmes Schlafklima. Der Bio Cotton Mummy ist nicht nur funktional, sondern auch umweltfreundlich, da er aus biologisch angebauter Baumwolle gefertigt ist. Dieses Produkt ist eine ausgezeichnete Wahl für alle, die Wert auf Nachhaltigkeit und Komfort legen, während sie die Natur erkunden.33,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel, IsomatteDie Wechsel Vasta 7.5 bietet dir eine grosszügige, 7,5 cm dicke Liegefläche und ist damit eine bequeme Wahl für Camping oder Trekking mit Fokus auf Komfort. Statt sich selbst aufzublasen, nutzt du den mitgelieferten Pumpsack – so gelangt Luft effizient und hygienisch in die Matte, ganz ohne Pusten. Durch die vertikale Kammerstruktur liegt die Matte angenehm stabil, ohne sich durchzuhängen oder zu verrutschen. Das strapazierfähige Aussenmaterial schützt zuverlässig vor Bodenkälte und spitzen Untergründen. Nach der Nacht kannst du die Luft schnell ablassen, die Matte kompakt zusammenrollen und einfach im Rucksack verstauen. Wenn du unterwegs gerne weich und ruhig schläfst, ist die Vasta 7.5 eine durchdachte und langlebige Lösung – ideal für längere Touren mit etwas mehr Komfort.142,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann Wechsel Zahnriemen?
Der Zahnriemen ist ein wichtiger Bestandteil des Motors, der die Synchronisation der Bewegungen von Kurbelwelle und Nockenwelle gewährleistet. Ein Zahnriemen sollte regelmäßig gewechselt werden, da er sich mit der Zeit abnutzt und reißen kann. Die genaue Wechselintervall hängt vom Fahrzeughersteller und dem verwendeten Material des Zahnriemens ab. Es wird empfohlen, den Zahnriemen gemäß den Angaben des Herstellers oder alle 80.000 bis 160.000 Kilometer zu wechseln, um teure Motorschäden zu vermeiden. Es ist ratsam, den Zahnriemen rechtzeitig zu wechseln, um unerwartete Ausfälle und Reparaturkosten zu vermeiden. **

Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Top-Angebote
Produkte zum Begriff Wechsel:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel, SchlafsackDer Bio Cotton Mummy von Wechsel ist ein hochwertiges Inlett und Hüttenschlafsack, das speziell für Komfort und Hygiene während des Schlafens konzipiert wurde. Hergestellt aus weicher Bio-Baumwolle, bietet dieses Produkt eine angenehme und atmungsaktive Schlafumgebung. Mit einem Gewicht von 520 Gramm ist es leicht und ideal für Reisen oder Übernachtungen in der Natur. Die grosszügige Breite von 850 Millimetern und die maximale Körpergrösse von 210 Zentimetern sorgen dafür, dass sich Nutzer bequem ausstrecken können. Das Innenmaterial aus Baumwolle trägt zur Regulierung der Körpertemperatur bei und sorgt für ein angenehmes Schlafklima. Der Bio Cotton Mummy ist nicht nur funktional, sondern auch umweltfreundlich, da er aus biologisch angebauter Baumwolle gefertigt ist. Dieses Produkt ist eine ausgezeichnete Wahl für alle, die Wert auf Nachhaltigkeit und Komfort legen, während sie die Natur erkunden.33,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Wann lohnt sich der Wechsel in die private Krankenversicherung?
Der Wechsel in die private Krankenversicherung kann sich lohnen, wenn du ein hohes Einkommen hast und dadurch von günstigeren Beiträgen profitieren kannst. Zudem bieten private Krankenversicherungen oft bessere Leistungen und individuellere Tarife an. Wenn du bestimmte Leistungen wie Chefarztbehandlung oder Einzelzimmer im Krankenhaus bevorzugst, kann die private Krankenversicherung attraktiver sein. Allerdings solltest du auch bedenken, dass der Wechsel in die private Krankenversicherung oft mit einem Verzicht auf die gesetzliche Krankenversicherung einhergeht und eine Rückkehr schwierig sein kann. Es ist daher wichtig, die persönliche Situation und Bedürfnisse sorgfältig abzuwägen, bevor man sich für einen Wechsel entscheidet. **
Ähnliche Suchbegriffe für Wechsel
-
Wechsel, IsomatteDie Wechsel Vasta 7.5 bietet dir eine grosszügige, 7,5 cm dicke Liegefläche und ist damit eine bequeme Wahl für Camping oder Trekking mit Fokus auf Komfort. Statt sich selbst aufzublasen, nutzt du den mitgelieferten Pumpsack – so gelangt Luft effizient und hygienisch in die Matte, ganz ohne Pusten. Durch die vertikale Kammerstruktur liegt die Matte angenehm stabil, ohne sich durchzuhängen oder zu verrutschen. Das strapazierfähige Aussenmaterial schützt zuverlässig vor Bodenkälte und spitzen Untergründen. Nach der Nacht kannst du die Luft schnell ablassen, die Matte kompakt zusammenrollen und einfach im Rucksack verstauen. Wenn du unterwegs gerne weich und ruhig schläfst, ist die Vasta 7.5 eine durchdachte und langlebige Lösung – ideal für längere Touren mit etwas mehr Komfort.142,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
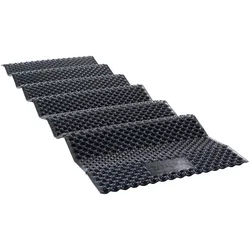
Wechsel, IsomatteDie Facila IXPE Matte von Wechsel ist eine hochwertige Schaumstoffisomatte, die sich ideal für minimalistisches Trekking und als praktische Ergänzung für Outdoor-Aktivitäten eignet. Mit ihrer speziellen Eierschalenstruktur bietet sie eine ausgezeichnete Kombination aus Komfort und Isolierung, die für eine erholsame Nachtruhe sorgt. Die Matte ist selbstaufblasend und lässt sich somit mühelos aufstellen und verstauen. Ihr leichtes Gewicht von nur 340 Gramm macht sie zu einem perfekten Begleiter für Wanderer und Reisende, die Wert auf Mobilität und Funktionalität legen. Die Matte ist aus 100% Polyethylen gefertigt und bietet mit einem R-Wert von 1.9 eine angemessene Wärmeisolierung für verschiedene Wetterbedingungen. Die kompakte Grösse im Packmass ermöglicht eine einfache Handhabung und Lagerung, während die Standarddicke von 1.8 cm für zusätzlichen Komfort sorgt. - Eierschalenstruktur für verbesserten Komfort und Isolierung - Selbstaufblasendes Design für einfache Handhabung - Leichtgewicht von 340 g für optimale Mobilität - R-Wert von 1.9 für angemessene Wärmeisolierung.44,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel, IsomatteDie Glacio L Isomatte von Wechsel ist eine hochisolierende, selbstaufblasende Lösung, die speziell für kalte Nächte entwickelt wurde. Sie bietet einen hohen Komfort und ist ideal für anspruchsvolle Abenteuer in der Natur. Mit einem durchdachten Design und langlebigen Materialien sorgt diese Isomatte für eine erholsame Nachtruhe, egal unter welchen Bedingungen. Die integrierte Pumpfunktion im Packsack erleichtert das Aufblasen und die Handhabung, während das Schnellablass-Ventil ein schnelles Entleeren ermöglicht. Diese Isomatte ist nicht nur funktional, sondern auch leicht und kompakt, was sie zu einem unverzichtbaren Begleiter für Outdoor-Enthusiasten macht. - Hochisolierende Konstruktion für kalte Nächte - Selbstaufblasendes Design für einfache Handhabung - Inklusive Packsack mit integrierter Pumpfunktion - Langlebige Materialien für anspruchsvolle Abenteuer.109,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann Wechsel Zahnriemen?
Der Zahnriemen ist ein wichtiger Bestandteil des Motors, der die Synchronisation der Bewegungen von Kurbelwelle und Nockenwelle gewährleistet. Ein Zahnriemen sollte regelmäßig gewechselt werden, da er sich mit der Zeit abnutzt und reißen kann. Die genaue Wechselintervall hängt vom Fahrzeughersteller und dem verwendeten Material des Zahnriemens ab. Es wird empfohlen, den Zahnriemen gemäß den Angaben des Herstellers oder alle 80.000 bis 160.000 Kilometer zu wechseln, um teure Motorschäden zu vermeiden. Es ist ratsam, den Zahnriemen rechtzeitig zu wechseln, um unerwartete Ausfälle und Reparaturkosten zu vermeiden. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.