Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Strymon-SuperKar
Top-Angebote
Produkte zum Begriff Strymon-SuperKar:
-
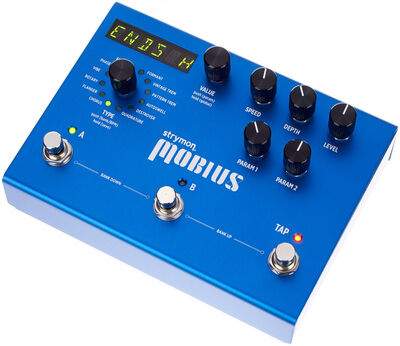
Strymon MobiusStrymon Mobius Modulation; Effektpedal für E-Gitarre; 12 wählbare Modulations-Typen; 200 Presets; Einschleifweg um die weiteren Effekte anzuschließen und dann per Switch, die Position des Mobius vor, oder nach diesen zu setzen; Regler: Type, Value, Speed, Depth, Level, Parameter 1, Parameter 2; Schalter: Stereo In/Out // Pre/Post; LED: Effekt A An, Effekt B An, Tap Tempo; Display: LED Display; Fußschalter: Effekt A An, Effekt B An, Tap Tempo; Anschlüsse: Mono/Stereo Input (2 x 6,3 mm Klinke), Mono/Stereo Output (2 x 6,3 mm Klinke), EXP In (6,3 mm Klinke), Midi In, Midi Out; Netzadapter Anschluss: Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen; Stromaufnahme: 300 mA; Stromversorgung mit einem 9 V DC Netzadapter (nicht im Lieferumfang enthalten; passendes optionales Netzteil: Art. Nr. #27548; True Bypass; Abmessungen (B x T x H): 171 x 127 x 47 mm; Made in USA; Hinweis: Batteriebetrieb wird nicht unterstützt440,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
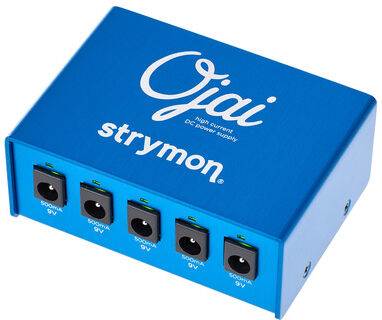
Strymon OjaiStrymon Ojai, Multi Netzteil für Effektgeräte, 5x vollständig isolierte Hochstrom 9V DC/500mA Ausgänge, inklusive 5x Pedalkabel (5,5 mm x 2,1 mm Koaxial Anschluss - Minuspol innen, winkel auf gerade Stecker), Netzteil und IEC Stromkabel im Lieferumfang enthalten, 24-V-Thru-Buchse ermöglicht den Anschluss an zusätzliche Strymon Ojai (separat erhältlich) Abmessungen: 81mm x 58mm x 33mm, Gewicht: 130g, Made in USA161,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
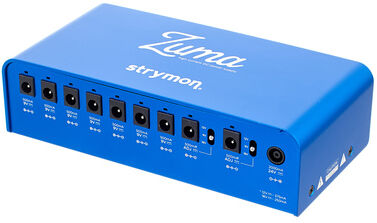
Strymon ZumaStrymon Zuma, Multi-Netzteil für Effektgeräte, 9x komplett isolierte hochstrom Ausgänge, 7x 9V DC/500mA, 2x mit 9V DC/500mA, 12V DC/375mA oder 18V DC/250mA-Optionen, inklusive 9 Pedalkabel (5,5 mm x 2,1 mm Koaxial Stecker, minus Innen, (Winkel auf geraden Stecker, 24V OUT-Buchse ermöglicht den Anschluss an zusätzliche Ausgänge über den Strymon Ojai (separat erhältlich), Maße: 173mm x 84mm x 46mm, Gewicht: 680g, Made in USA259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Strymon-SuperKar:
-
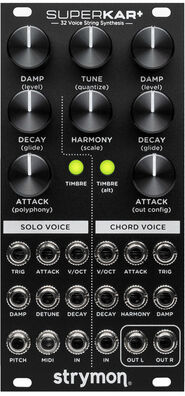
Strymon SuperKar+Strymon SuperKar+; Eurorack Modul; 32-stimmiges Karplus-Strong-Synthesemodul für realistische Saiten-, Röhren-, Blas- und perkussive Klänge; zwei unabhängige Voice-Engines: Solo Voice und Chord Voice mit je 16-stimmiger Polyphonie; Chord Voice erzeugt Akkorde basierend auf V/Oct-CV und Harmoniewahl; Solo Voice steuerbar über MIDI mit Velocity-Sensitivität; Timbre-Auswahl mit positiver oder negativer Feedback-Polarität; CV-Steuerung für zentrale Parameter wie Attack, Decay, Dämpfung, Pitch, Detune und Harmony; vier wählbare Ausgangsmodi: Wide Stereo, Narrow Stereo, Split Voice, Mono; 32-Bit Floating Point Audioverarbeitung mit 520MHz ARM-Prozessor; gefertigt in den USA; Strombedarf: 120mA (+12V) / 120mA (-12V); Breite: 12TE; Tiefe: 38mm429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strymon TimelineStrymon Timeline; Effektpedal für E-Gitarre; 12 wählbare Delay-Typen; einstellbare Delay Modulation; unabhängige Delay- und Mix-Level Regler; 200 Presets; Analoger Signalweg für das trockene Signal; integrierter Looper mit bis zu 30 Sekunden Aufnahmezeit; Einschleifweg um eine weitere Soundgestaltung des Delays durch externe Effekte zu ermöglichen; Regler: Type, Value, Time, Repeats, Mix, Filter, Grit, Speed, Depth; LED: Effekt A An/Loop record, Effekt B An/Loop play, Tap Tempo/Looper aktiv; Display: LED Display; Fußschalter: Effekt A An/Loop record, Effekt B An/Loop play, Tap/Enter Exit Loop; Anschlüsse: Mono/Stereo Input (2 x 6,3 mm Klinke), Mono/Stereo Output (2 x 6,3 mm Klinke), EXP In (6,3 mm Klinke), Midi In, Midi Out; Netzadapter Anschluss: Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen; Stromaufnahme: 300 mA; Stromversorgung mit einem 9 V DC Netzadapter (nicht im Lieferumfang enthalten); passendes optionales Netzteil: Art. Nr. #275482; schaltbarer True/Buffered Bypass; Abmessungen (B x T x H): 171 x 127 x 47 mm; Made in USA; Hinweis: Batteriebetrieb wird nicht unterstützt465,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strymon MobiusStrymon Mobius Modulation; Effektpedal für E-Gitarre; 12 wählbare Modulations-Typen; 200 Presets; Einschleifweg um die weiteren Effekte anzuschließen und dann per Switch, die Position des Mobius vor, oder nach diesen zu setzen; Regler: Type, Value, Speed, Depth, Level, Parameter 1, Parameter 2; Schalter: Stereo In/Out // Pre/Post; LED: Effekt A An, Effekt B An, Tap Tempo; Display: LED Display; Fußschalter: Effekt A An, Effekt B An, Tap Tempo; Anschlüsse: Mono/Stereo Input (2 x 6,3 mm Klinke), Mono/Stereo Output (2 x 6,3 mm Klinke), EXP In (6,3 mm Klinke), Midi In, Midi Out; Netzadapter Anschluss: Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen; Stromaufnahme: 300 mA; Stromversorgung mit einem 9 V DC Netzadapter (nicht im Lieferumfang enthalten; passendes optionales Netzteil: Art. Nr. #27548; True Bypass; Abmessungen (B x T x H): 171 x 127 x 47 mm; Made in USA; Hinweis: Batteriebetrieb wird nicht unterstützt440,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Strymon-SuperKar
-
Strymon OjaiStrymon Ojai, Multi Netzteil für Effektgeräte, 5x vollständig isolierte Hochstrom 9V DC/500mA Ausgänge, inklusive 5x Pedalkabel (5,5 mm x 2,1 mm Koaxial Anschluss - Minuspol innen, winkel auf gerade Stecker), Netzteil und IEC Stromkabel im Lieferumfang enthalten, 24-V-Thru-Buchse ermöglicht den Anschluss an zusätzliche Strymon Ojai (separat erhältlich) Abmessungen: 81mm x 58mm x 33mm, Gewicht: 130g, Made in USA161,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strymon ZumaStrymon Zuma, Multi-Netzteil für Effektgeräte, 9x komplett isolierte hochstrom Ausgänge, 7x 9V DC/500mA, 2x mit 9V DC/500mA, 12V DC/375mA oder 18V DC/250mA-Optionen, inklusive 9 Pedalkabel (5,5 mm x 2,1 mm Koaxial Stecker, minus Innen, (Winkel auf geraden Stecker, 24V OUT-Buchse ermöglicht den Anschluss an zusätzliche Ausgänge über den Strymon Ojai (separat erhältlich), Maße: 173mm x 84mm x 46mm, Gewicht: 680g, Made in USA259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strymon MagnetoStrymon Magneto; Eurorack-Modul; Tape Delay und Looper; vier Wiedergabeköpfe und ein Aufnahmekopf; drei Betriebsarten: Echo, Sound On Sound Looper, Phrase Sampler; Varispeed-Algorithmus; selbstoszillierend zur Klangerzeugung, unabhängiger Federhall; integretierter Sharc DSP; dedizierte Kontrolle über Bandmechanik, Zustand und Ton: Low Cut, Tape Age, Crinkle, Wow & Flutter; Transport-Sektion; phasenausgerichteter Clock-Ausgang (CLK OUT) CVs synchronisiert mit Clock-Eingang (CLK IN) CVs; max. Delay/Loop Dauer: 15 Sekunden bei max. Geschwindigkeit und 2 Minuten bei min. Geschwindigkeit; Sample Rate: 96 kHz; Strombedarf: +12V / 210 mA, -12V / 210 mA, +5V / 0 mA; Abmessungen: 28 TE x 41 mm (BxT)599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
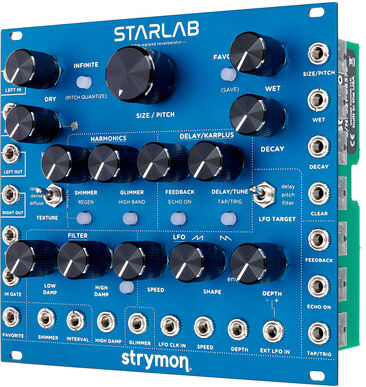
Strymon StarLabStrymon StarLab; Reverb Eurorack-Modul; drei wählbare Halltypen für eine Vielzahl von Ambient-Texturen; Vier Oktaven Karplus-Strong-Saitensynthese mit Dämpfungsregler für String/Verb; LFO-Sektion: verschiedene Wellenformen zur Modulation der Delay Zeit, der Hallgröße oder des Filters; Filter-Sektion mit 4-poligem 24dB/Oktave-Tiefpassfilter mit variabler Resonanz; Harmonics-Sektion zur Erweiterung des Klangspektrums des Halls; einstellbarer Shimmer für zusätzliche +/- 1 Oktave Tonhöhenverschiebung des Halls; Glimmer zur dynamischen Verstärkung der Obertöne; einstellbare Größe des Hallkerns - Vergrößerung oder Verkleinerung des Raums für Reflexionen, was eine Steuerung der Tonhöhe des sich regenerierenden Nachhalls ermöglicht; Infinite friert das Eingangssignal vor dem Reverb-Tank ein; Stereo-Eingänge und umfangreiche CV-Steuerung der Parameter; unabhängige Wet- und DRY-Pegelregler; Zugriff auf vier Presets über die Frontplatte; USB-Anschluss auf der Rückseite (Firmware-Updates); 4-Bit-96kHz-A/D- und D/A-Wandler; analoges Dry Signal wird nicht gewandelt; Strombedarf: 210 mA (+12 V) / 210 mA (-12 V); Breite: 28 TE: Tiefe: 41 mm629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.