Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Russolo-Zui-Ribolla-Gialla
Top-Angebote
Produkte zum Begriff Russolo-Zui-Ribolla-Gialla:
-
Cabert Ribolla Venezia Gialla 2025Cabert Ribolla Gialla IGP Venezia Giulia ist ein frischer, eleganter Weißwein aus Nordostitalien. Mit Zitrusnoten, Aprikose und einem feinen Hauch Vanille. Am Gaumen harmonisch, frisch und ausgewogen mit delikatem Nachhall. 4 Monate im Edelstahltank ausgebaut. Ideal als Aperitif, zu rohem Fisch, Carpaccio, Thunfischtatar, Garnelen, Meeresfrüchterisotto, Huhn und gegrilltem Gemüse. 12% vol.6,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ribolla Gialla Villa Chiopris 2025Villa Chiopris Ribolla Gialla Ein lebendiger Ausdruck des friulanischen Terroirs Villa Chiopris eingebettet in die malerische Landschaft des Friauls steht für eine gelungene Symbiose aus historischer Tradition und moderner Kellertechnik. Die historische Villa umgeben von weitläufigen Weinbergen profitiert von den einzigartigen klimatischen Bedingungen der Region Grave del Friuli. Hier treffen die kühlen Winde der nahen Alpen auf die mildernden Einflüsse der Adria was zu ausgeprägten TagNach...10,19 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
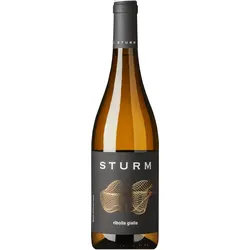
Ribolla Gialla DOC 2023, Sturm, FriaulRibolla Gialla DOC 2023, Sturm, Friaul: Die Ribolla Gialla zeigt sich im Glas in einem leuchtenden Strohgelb mit dezenten grünlichen Reflexen, die ihre Frische und Lebendigkeit unterstreichen. In der Nase entfaltet sich ein elegantes Bouquet, in dem sich Aromen von Wildblumen, grünen Äpfeln und frischem Zitronenblatt zu einer harmonischen und komplexen Komposition verbinden. Am Gaumen präsentiert sich der Wein lebendig und geschmeidig, mit einer klaren Frische und einem anhaltenden, feinen Abgang. Die Ribolla Gialla eignet sich hervorragend als Aperitif, entfaltet aber auch ihre ganze Ausdruckskraft zu leichten Fischgerichten und Meeresfrüchten, wobei sie jede Speise mit Eleganz und Balance begleitet. - ´Gerardo´ 'Frische Pink Lady-Äpfel treffen auf Anjou-Birnen, bestreut mit Minze und einem Hauch von Meersalz. Am Gaumen ist er frisch und lebendig, mit einem soliden Kern aus Obstfrüchten, der von mineralischen und floralen Noten untermalt wird, die diesen Wein zu einem wahren Genuss machen.' - ´Wine Enthusiast´16,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Russolo-Zui-Ribolla-Gialla:
-
Ribolla Gialla 2025 Alturis<h2>Eleganz aus Italien: Ribolla Gialla von Alturis – Frische, Frucht und Mineralität aus Friaul-Julisch Venetien</h2> <p> Der Ribolla Gialla Jahrgang 2025 von Alturis vereint die Authentizität der Rebsorte Ribolla Gialla mit der einzigartigen Herkunft aus dem Friaul-Julisch Venetien. Sorgfältige Handlese und schonende Pressung erhalten die charakteristischen Aromen von reifen gelben Früchten, zarten Blüten und Zitrus. Die mineralischen Noten verdankt dieser Wein den kalkhaltigen Böden der Region, die jedem Schluck eine subtile Würze und Klarheit verleihen. Die temperaturkontrollierte Gärung bewahrt Frische und feine Säure und lässt einen Weißwein entstehen, der Fruchtigkeit, Eleganz und Struktur in perfekter Harmonie vereint. </p> <ul> <li><strong>Weinart:</strong> Weißwein</li> <li><strong>Rebsorte:</strong> Ribolla Gialla</li> <li><strong>Herkunft:</strong> Friaul-Julisch Venetien Italien</li> <li><strong>Jahrgang:</strong> 2025</li> <li><strong>Kellerei:</strong> Alturis</li> <li><strong>Stilistik:</strong> Fruchtig frisch elegant mit mineralischer Würze</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent</li> <li><strong>Farbe:</strong> Helles Strohgelb mit grünen Reflexen</li> <li><strong>Boden:</strong> Kalkhaltige Mergel und Ton</li> </ul> <h3>Genuss-Tipp</h3> <p> Ideal zu Meeresfrüchten wie Garnelen Austern Muscheln sowie gebratenem Lachs oder Zander. Harmoniert mit Salaten Ziegenkäse Gemüsegerichten wie Spargel und gegrillten Zucchini und begleitet fein die asiatische Küche. Perfekte Serviertemperatur: 8 bis 10 Grad Celsius. </p> Allergene:enthält Sulfite9,45 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Cabert Ribolla Venezia Gialla 2025Cabert Ribolla Gialla IGP Venezia Giulia ist ein frischer, eleganter Weißwein aus Nordostitalien. Mit Zitrusnoten, Aprikose und einem feinen Hauch Vanille. Am Gaumen harmonisch, frisch und ausgewogen mit delikatem Nachhall. 4 Monate im Edelstahltank ausgebaut. Ideal als Aperitif, zu rohem Fisch, Carpaccio, Thunfischtatar, Garnelen, Meeresfrüchterisotto, Huhn und gegrilltem Gemüse. 12% vol.6,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Russolo-Zui-Ribolla-Gialla
-
Ribolla Gialla Villa Chiopris 2025Villa Chiopris Ribolla Gialla Ein lebendiger Ausdruck des friulanischen Terroirs Villa Chiopris eingebettet in die malerische Landschaft des Friauls steht für eine gelungene Symbiose aus historischer Tradition und moderner Kellertechnik. Die historische Villa umgeben von weitläufigen Weinbergen profitiert von den einzigartigen klimatischen Bedingungen der Region Grave del Friuli. Hier treffen die kühlen Winde der nahen Alpen auf die mildernden Einflüsse der Adria was zu ausgeprägten TagNach...10,19 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Ribolla Gialla DOC 2023, Sturm, FriaulRibolla Gialla DOC 2023, Sturm, Friaul: Die Ribolla Gialla zeigt sich im Glas in einem leuchtenden Strohgelb mit dezenten grünlichen Reflexen, die ihre Frische und Lebendigkeit unterstreichen. In der Nase entfaltet sich ein elegantes Bouquet, in dem sich Aromen von Wildblumen, grünen Äpfeln und frischem Zitronenblatt zu einer harmonischen und komplexen Komposition verbinden. Am Gaumen präsentiert sich der Wein lebendig und geschmeidig, mit einer klaren Frische und einem anhaltenden, feinen Abgang. Die Ribolla Gialla eignet sich hervorragend als Aperitif, entfaltet aber auch ihre ganze Ausdruckskraft zu leichten Fischgerichten und Meeresfrüchten, wobei sie jede Speise mit Eleganz und Balance begleitet. - ´Gerardo´ 'Frische Pink Lady-Äpfel treffen auf Anjou-Birnen, bestreut mit Minze und einem Hauch von Meersalz. Am Gaumen ist er frisch und lebendig, mit einem soliden Kern aus Obstfrüchten, der von mineralischen und floralen Noten untermalt wird, die diesen Wein zu einem wahren Genuss machen.' - ´Wine Enthusiast´16,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
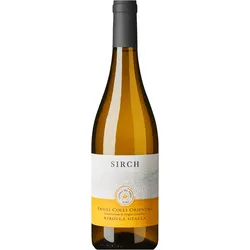
Ribolla Gialla DOC 2025, Sirch, FriaulRibolla Gialla DOC 2025, Sirch, Friaul: Die Ribolla Gialla präsentiert sich in einem hellen Strohgelb mit feinen grünlichen Reflexen, die ihre Frische optisch unterstreichen. In der Nase zeigt sich ein feines, filigranes Bouquet mit weißen Frühlingsblumen, ergänzt durch fruchtige Noten von weißer Kirsche, saftigem Apfel und belebenden Zitrusnoten - ein Duftbild von bemerkenswerter Klarheit und Eleganz. Am Gaumen wirkt der Wein lebendig und mineralisch, mit einer straffen Struktur und eleganter Säure. Leichte Zitrusnoten begleiten das feine, präzise Aromenspiel, das sich in einem frischen, leicht balsamischen Nachhall fortsetzt. Ein ausgesprochen charmanter, animierender Weißwein - ideal für leichte Vorspeisen oder einfach als Aperitif. - ´Gerardo´12,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Dario Princic Ribolla Gialla 2020 - 75clPrincic Ribolla Gialla ist ein natürlicher Orange Wine (Orangenwein), sortenrein aus Ribolla Gialla, hergestellt von Azienda Agricola Dario Princic, in der Region Friuli Venezia Giulia, Italia. Dario Princic ist ein wahrer lokaler Pionier, der zusammen mit Stanko Radikon und Josko Gravner einen nicht-interventionistischen Ansatz im Weinberg und im Weingut unterstützt hat. Princinc ist auch einer der Marktführer bei der Herstellung von Orange Wines, denn nach eigener Aussage von Princinc, können in den Schalen viele Konservierungsstoffe gefunden werden, die auf natürliche Weise während der Mazeration des Mosts herausgelöst werden, wodurch der Zusatz von Sulfiten bei der Abfüllung in Flaschen auf ein Minimum reduziert werden kann. Princic Ribolla Gialla wird aus Trauben hergestellt, die aus 60 Jahre alten Weinbergen stammen, die auf kalkhaltigen Tonböden wachsen und nach den Grundsätzen des ökologischen Landbaus bewirtschaftet werden. Die Rispen werden von Hand gesammelt und mit ihren einheimischen Hefen fermentiert. Der Most bleibt in Kontakt mit den Schalen und mazeriert 35 Tage lang in offenen Holzfässern. Der Wein reift 30 Monate in französischen Eichenfässern. Er wird nicht gefiltert. Als Kuriosität ist zu erwähnen, dass Dario Princic reift einige seiner Weine in Fässern, die aus Eichenholz des eigenen Gutes hergestellt werden. Für Princic eignet sich die Sorte Ribolla Giallia am besten für die lange Mazeration. Princic Ribolla Gialla ist ein kultiger und aufregender Orange Wine, der den Ausdruck der Azienda Agrícola Dario Princic in Collio vereint.42,85 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.