Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **


Ähnliche Suchbegriffe für Paros
Top-Angebote
Produkte zum Begriff Paros:
-
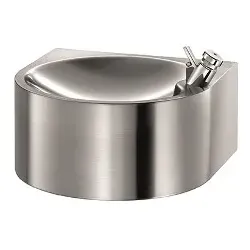
Trinkbrunnen ParosKompakt montiert frisches Wasser auf Knopfdruck Der wandmontierte Trinkbrunnen Paros aus Edelstahl ist eine platzsparende und zuverlässige Lösung für Schulen, Unternehmen und öffentliche Einrichtungen. Er liefert frisches Trinkwasser auf Knopfdruck und fügt sich mit seinem modernen, klaren Design harmonisch in Innen und Außenbereiche ein. Gefertigt aus hochwertigem Edelstahl AISI 304 mit einer Materialstärke von 1,2 mm überzeugt der Trinkbrunnen durch Langlebigkeit, Hygiene und einfache Pflege. Der direkte Anschluss an das Trinkwassernetz ermöglicht eine unkomplizierte Installation und einen dauerhaft zuverlässigen Betrieb. Gleichzeitig unterstützt der Trinkbrunnen ein gesundes Trinkverhalten und hilft, Plastikmüll durch Einwegflaschen zu reduzieren. Technische Daten: Bauart: Wandmontierter Trinkbrunnen Material: Edelstahl AISI 304 Materialstärke: 1,2 mm Wasseranschluss: direkter Anschluss an das Trinkwassernetz Druckknopf: 3/8” Wasserausgang: verchromtes Messing, Ø 1 1⁄4” Der Trinkbrunnen Paros ist eine funktionale, hygienische und langlebige Lösung für alle Bereiche, in denen frisches Trinkwasser einfach und direkt verfügbar sein soll.469,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Nobby Fronttasche - PAROSFronttasche für Hunde, Nobby PAROS, kombiniert robuste, waschbare Mikrofaser, ein vollständig zu öffnendes oberes Mesh-Fenster, eine große Zubehörtasche, gepolsterte Schultergurte und Unterstützung für Haustiere bis ca. 6 kg. Diese Nobby Fronttasche ist für das Tragen eines Hundes konzipiert, mit praktischem Zugang, Belüftung durch das obere Mesh-Fenster und Stauraum für Zubehör. Robuste Mikrofaser Waschbares Material Oberes Mesh-Fenster lässt sich vollständig öffnen Große Tasche für Zubehör Gepolsterte Schultergurte Für Haustiere bis ca. 6 kg Eine praktische Hunde-Fronttasche für komfortables Tragen und ordentlich verstautes Zubehör.38,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Paros:
-
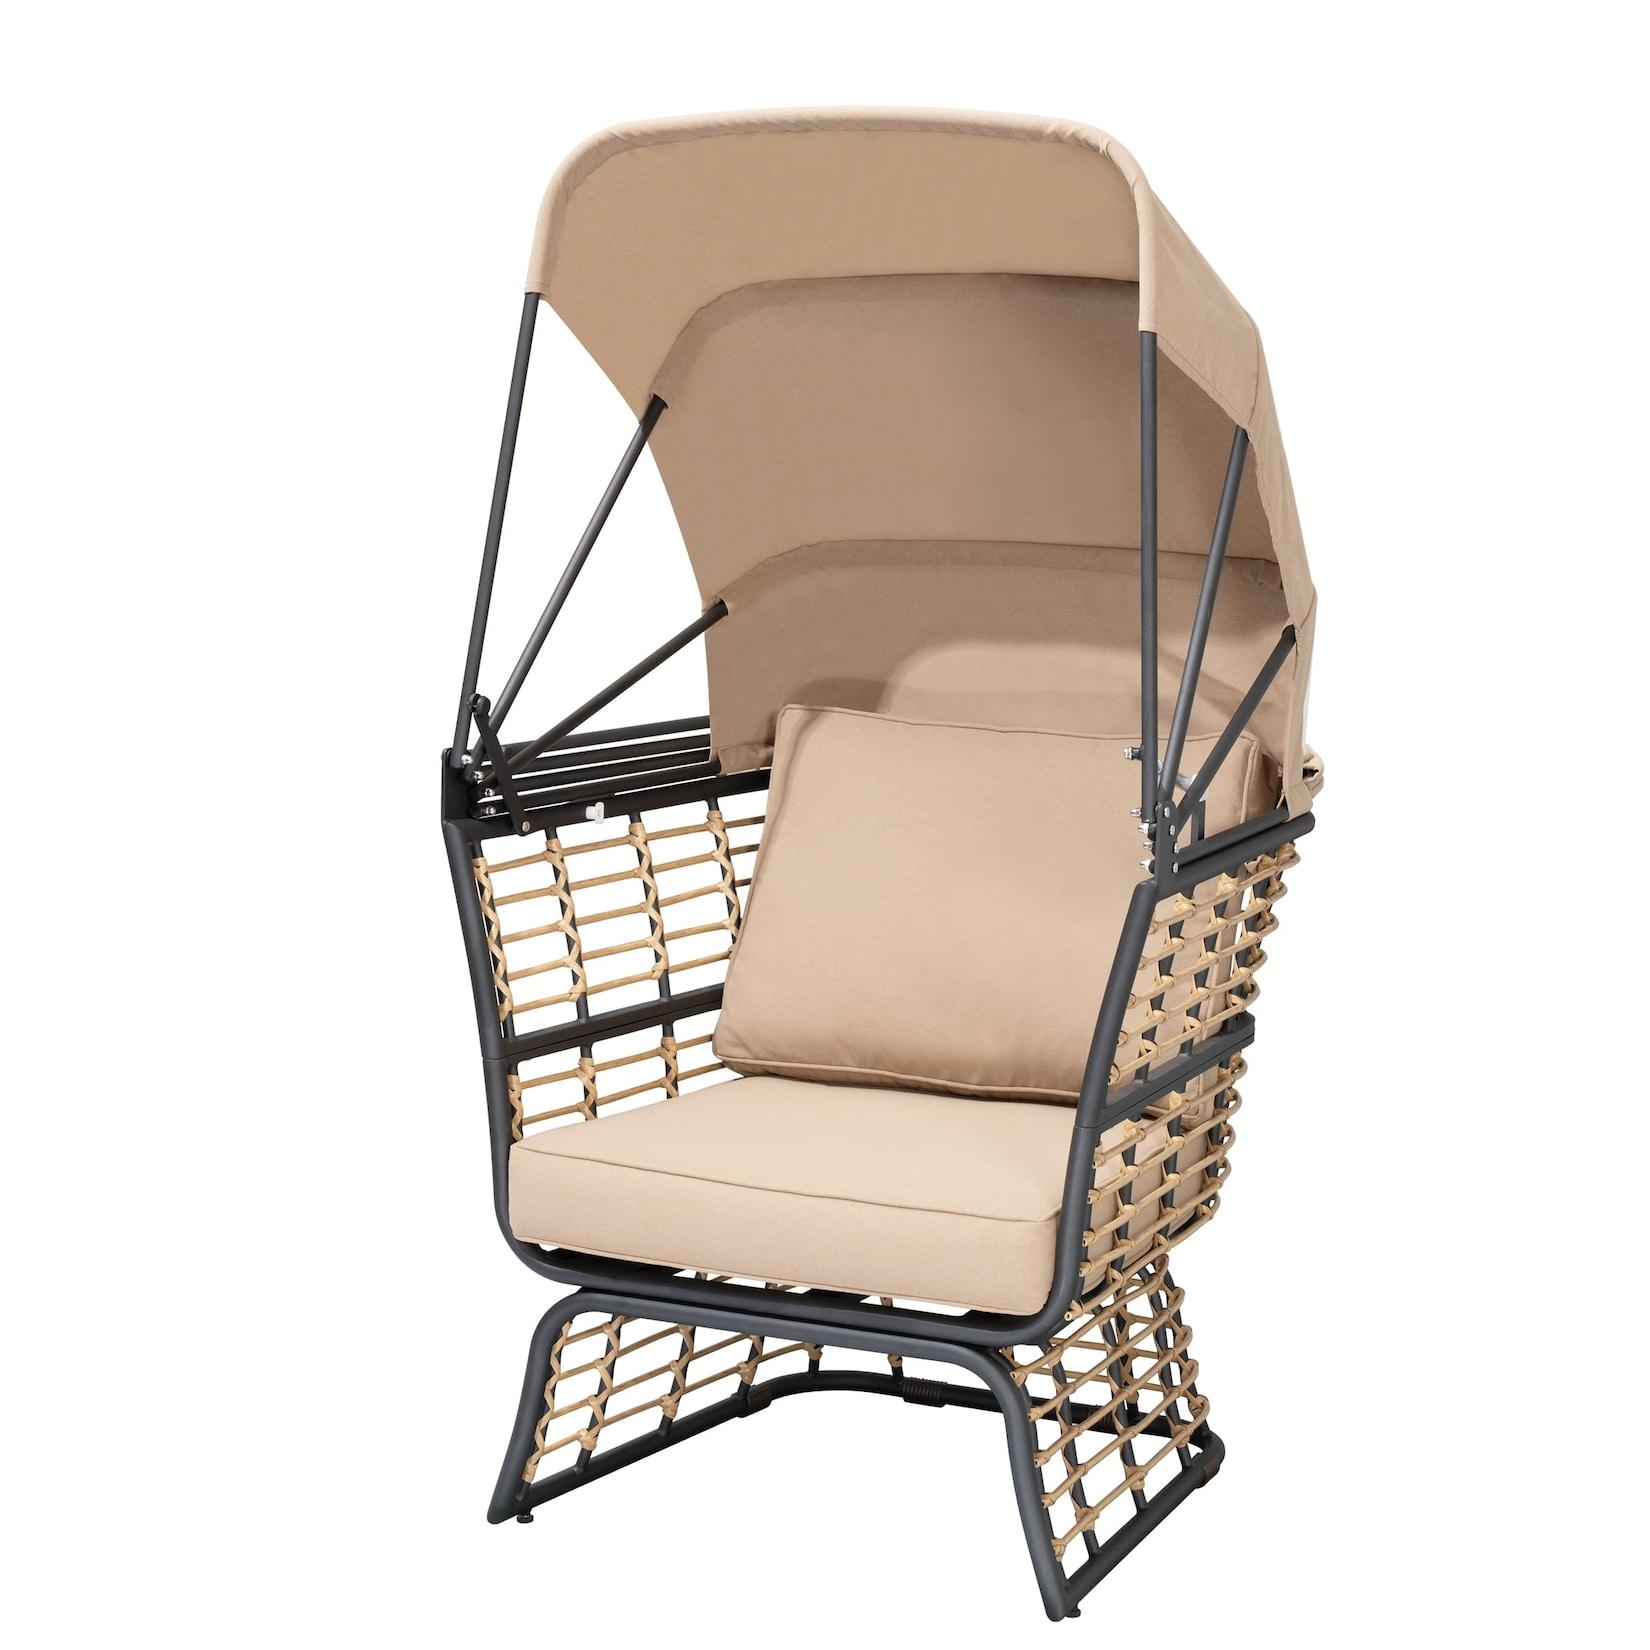
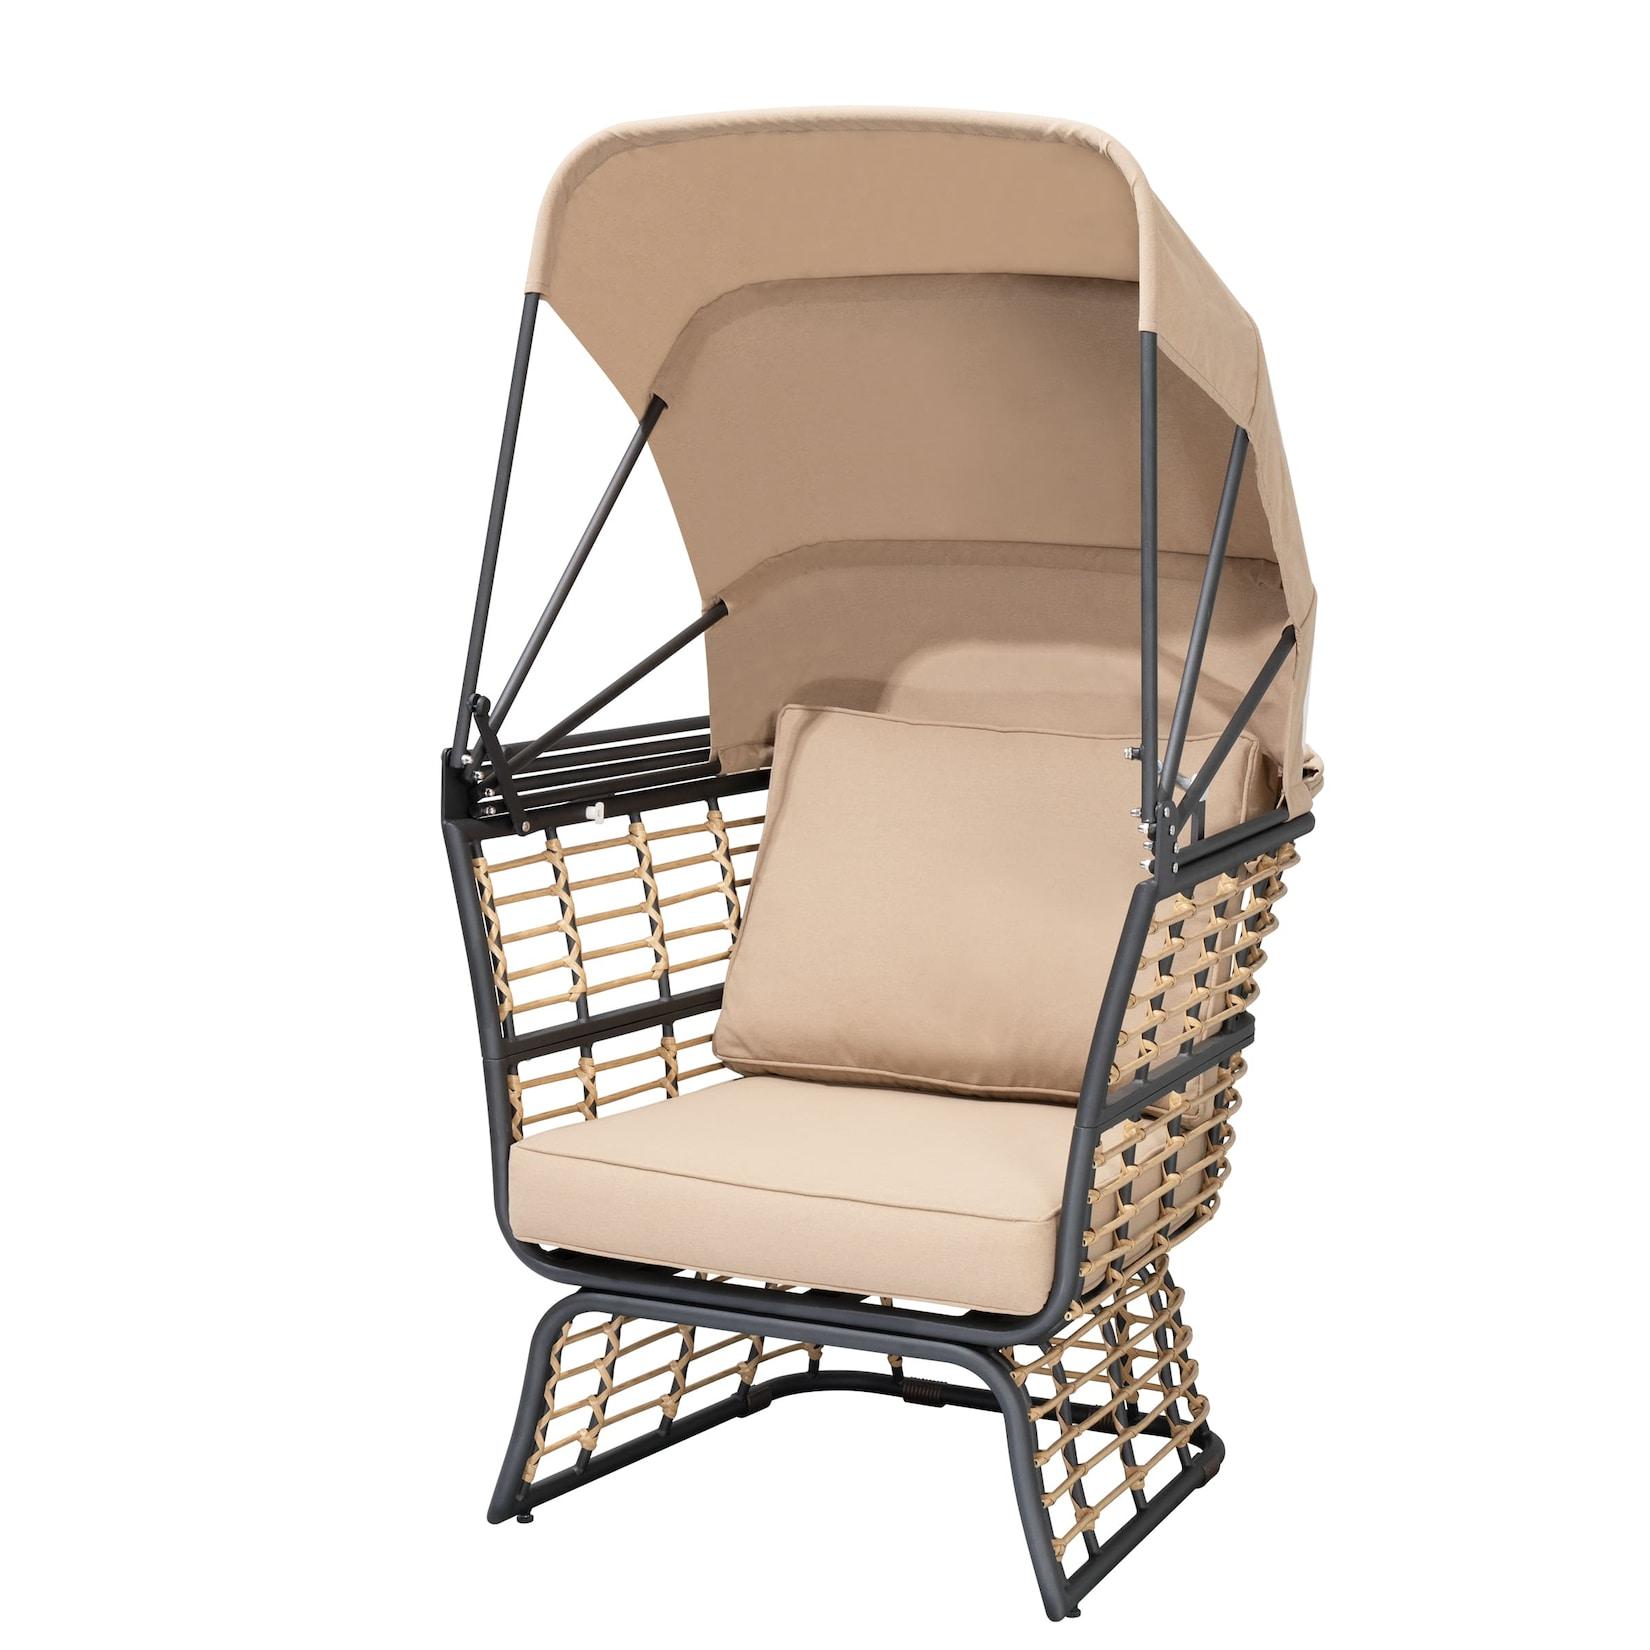
Relaxsessel PAROSArtikelmaße 1: L83 × B72 × H154 Artikelmaße 2: Rohrstärke Dach × B0,8 Artikelmaße 3: Rohrstärke Basis × B2,5 SB63 × SH43 × ST50 Sitzmöbel-Lattenbreite: 5 cm Stärke der Latten: 0,8 cm Höhe der Rückenlehne: 43,5 cm Funktion: Loungesessel mit Sonnendach Verstellbar: Ja Armlehnen: Nein Sitzplätze: 1 Kissen: 1 Auflagen: 1 Auflagenstärke: 11,5 cm Füllung: Schaumstoff Belastbarkeit [in kg]: 150 | Sitzmöbel 150ArtikelinformationenVerschlussart: Reißverschluss Waschbar: 30° Der Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perfekt für den Einsatz im Freien macht. Das Spun-Polyester in eleganter Beigefarbe sorgt für eine bequeme Sitzfläche und ist gleichzeitig strapazierfähig sowie leicht zu pflegen.Der Sessel PAROS verfügt über eine Sitzschale aus mattem schwarzen Polyethylen, was nicht nur für e437,50 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkbrunnen ParosKompakt montiert frisches Wasser auf Knopfdruck Der wandmontierte Trinkbrunnen Paros aus Edelstahl ist eine platzsparende und zuverlässige Lösung für Schulen, Unternehmen und öffentliche Einrichtungen. Er liefert frisches Trinkwasser auf Knopfdruck und fügt sich mit seinem modernen, klaren Design harmonisch in Innen und Außenbereiche ein. Gefertigt aus hochwertigem Edelstahl AISI 304 mit einer Materialstärke von 1,2 mm überzeugt der Trinkbrunnen durch Langlebigkeit, Hygiene und einfache Pflege. Der direkte Anschluss an das Trinkwassernetz ermöglicht eine unkomplizierte Installation und einen dauerhaft zuverlässigen Betrieb. Gleichzeitig unterstützt der Trinkbrunnen ein gesundes Trinkverhalten und hilft, Plastikmüll durch Einwegflaschen zu reduzieren. Technische Daten: Bauart: Wandmontierter Trinkbrunnen Material: Edelstahl AISI 304 Materialstärke: 1,2 mm Wasseranschluss: direkter Anschluss an das Trinkwassernetz Druckknopf: 3/8” Wasserausgang: verchromtes Messing, Ø 1 1⁄4” Der Trinkbrunnen Paros ist eine funktionale, hygienische und langlebige Lösung für alle Bereiche, in denen frisches Trinkwasser einfach und direkt verfügbar sein soll.469,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Nobby Fronttasche - PAROSFronttasche für Hunde, Nobby PAROS, kombiniert robuste, waschbare Mikrofaser, ein vollständig zu öffnendes oberes Mesh-Fenster, eine große Zubehörtasche, gepolsterte Schultergurte und Unterstützung für Haustiere bis ca. 6 kg. Diese Nobby Fronttasche ist für das Tragen eines Hundes konzipiert, mit praktischem Zugang, Belüftung durch das obere Mesh-Fenster und Stauraum für Zubehör. Robuste Mikrofaser Waschbares Material Oberes Mesh-Fenster lässt sich vollständig öffnen Große Tasche für Zubehör Gepolsterte Schultergurte Für Haustiere bis ca. 6 kg Eine praktische Hunde-Fronttasche für komfortables Tragen und ordentlich verstautes Zubehör.38,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Paros
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf296,99 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf449,95 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.