Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was passierte mit den Mördern von König Minos?
Die Mörder von König Minos waren seine eigenen Söhne, Androgeos und Glaukos. Androgeos wurde von den Athenern getötet, was zu einem Krieg zwischen Athen und Kreta führte. Glaukos wurde von den Athenern gefangen genommen und später von König Minos selbst hingerichtet. **
Ist Moses ein Plagiat von Manou Minos und Mises?
Nein, Moses ist keine Plagiat von Manou Minos und Mises. Moses ist eine historische Figur aus der Bibel, während Manou Minos und Mises keine bekannten historischen Persönlichkeiten sind. Es gibt keine Beweise oder Hinweise darauf, dass Moses von ihnen abgekupfert wurde. **


Ähnliche Suchbegriffe für Minos
Top-Angebote
Produkte zum Begriff Minos:
-
Vitavia Gewächshaus-Pavillon "Minos",schwarz,Das Gewächshaus Minos bietet Ihnen die Funktionalität eines Gewächshauses und die Wohnlichkeit eines Pavillons.Anspruchsvolle Gärtner profitieren genauso von der hochwertigen Ausstattung wie wachsende Pflanzen. So ist der Gewächshaus-Pavillon mit einer Kombiverglasung aus 3 mm Sicherheitsglas (ESG) an den Seiten und 10 mm UV-beschichteten Hohlkammerplatten (HKP) im Dach ausgestattet. Dank dieser Kombination genießen Sie einen ungehinderten Ein- und Ausblick und haben gleichzeitig tolle Isoliereigenschaften in Ihrem Gewächshaus. Zudem müssen Sie keinen Glasbruch im Dachbereich fürchten und brauchen an sehr sonnigen Tagen auch weniger beschatten, da die Hohlkammerplatten das Licht bereits brechen. Für eine gute Belüftung sorgen 3 große Seitenfenster. Die breiten Doppelflügeltüren lassen sich weit öffnen und im geöffneten Zustand feststellen. So können Sie auch mit Blumenkübeln oder Erdsäcken in den Armen ungehindert ein- und austreten. Pflanzen und Hobbygärtner finden auf den 10,2 m² Grundfläche ausreichend Platz sich zu entfalten. Auch Dank der 1,88 m hohen Seiten und dem 2,65 m hohen First, womit Ihnen das Premium-Gewächshaus eine opulente Stehhöhe bietet. Weitere Details wie die Türklinke aus Edelstahl, oder das hochwertige, abschließbare Zylinderschloss unterstreichen den wohnlichen Charakter des Gewächshauspavillons. Mittels Regenrinnen und Regenfallrohren können Sie wertvolles Regenwassers auffangen und gleich an Ort und Stelle zum Gießen verwenden. Besonders stabile und hochwertige Doppelrahmenprofile fassen die großflächigen Seitenscheiben aus kristallklarem Sicherheitsglas sicher ein. Sie benötigen keine zusätzlichen Hilfsmittel wie Federklammern oder Windleisten. Das mitgelieferte Bodenprofil erlaubt Ihnen die einfache Verankerung des Gewächshauses im Streifenfundament. außergewöhnliches und formschönes Design Doppelrahmenprofile: durchgängiges Einfassen der Scheiben zwischen Aluminiumprofil und verschraubten Aluminiumleisten Kombiverglasung: Seiten aus Sicherheitsglas (ESG) und Hohlkammerplatten (HKP) im Dach sehr gute Isoliereigenschaften bequemer Zugang durch die hohe und breite Doppelflügeltür optimale Belüftung über 3 große Seitenfenster Aluminium-Türklinke und Zylinderschloss, wie an Ihrem Hauseingang eloxierte oder pulverbeschichtete Aluminiumprofile dauerhafter Schutz vor Korrosion Grundfläche: ca. 10,2 m² inklusive Regenrinnen, Regenfallrohre, integriertes BodenprofilDoch nicht das passende für Sie? Vielleicht finden Sie ja ein passendes Vitavia Gewächshaus hier.3799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Licht-Erlebnisse, Tischlampe, Minos (E14)Moderne Tischlampe mit kunstvollem Fuss aus Keramik in Marmoroptik. Das Licht wird durch den Stofflampenschirm blendarm gestreut und sorgt für eine angenehme Beleuchtung - ideal als Nachttischlampe oder als Ambientebeleuchtung auf dem Sideboard oder dem Konsolentisch. Dank ihrer geringen Grösse passt die Tischlampe auch auf kleine Oberflächen, Fensterbänke und Sideboards. Inklusive Kabel und Schalter. Freie Leuchtmittelwahl: Helligkeit und Lichtfarbe können durch selbst gewählte LED-Leuchtmittel variiert und auf jeden Raum abgestimmt werden (nicht inklusive).30,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Minos:
-
Stampo Minos HofDie Stempel Sind Leicht Handhabbar Und Mit Den Grossen Stempelkissen Einzufärben. Das Gedruckte Motiv Kann Anschliessend Ausgemalt Werden. Mit Spielanleitung Für Lustige Und Kreative Lernmomente. Inhalt: Stempelkissen Mit Abwaschbarer Tinte Und 10...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitavia Gewächshaus-Pavillon "Minos",schwarz,Das Gewächshaus Minos bietet Ihnen die Funktionalität eines Gewächshauses und die Wohnlichkeit eines Pavillons.Anspruchsvolle Gärtner profitieren genauso von der hochwertigen Ausstattung wie wachsende Pflanzen. So ist der Gewächshaus-Pavillon mit einer Kombiverglasung aus 3 mm Sicherheitsglas (ESG) an den Seiten und 10 mm UV-beschichteten Hohlkammerplatten (HKP) im Dach ausgestattet. Dank dieser Kombination genießen Sie einen ungehinderten Ein- und Ausblick und haben gleichzeitig tolle Isoliereigenschaften in Ihrem Gewächshaus. Zudem müssen Sie keinen Glasbruch im Dachbereich fürchten und brauchen an sehr sonnigen Tagen auch weniger beschatten, da die Hohlkammerplatten das Licht bereits brechen. Für eine gute Belüftung sorgen 3 große Seitenfenster. Die breiten Doppelflügeltüren lassen sich weit öffnen und im geöffneten Zustand feststellen. So können Sie auch mit Blumenkübeln oder Erdsäcken in den Armen ungehindert ein- und austreten. Pflanzen und Hobbygärtner finden auf den 10,2 m² Grundfläche ausreichend Platz sich zu entfalten. Auch Dank der 1,88 m hohen Seiten und dem 2,65 m hohen First, womit Ihnen das Premium-Gewächshaus eine opulente Stehhöhe bietet. Weitere Details wie die Türklinke aus Edelstahl, oder das hochwertige, abschließbare Zylinderschloss unterstreichen den wohnlichen Charakter des Gewächshauspavillons. Mittels Regenrinnen und Regenfallrohren können Sie wertvolles Regenwassers auffangen und gleich an Ort und Stelle zum Gießen verwenden. Besonders stabile und hochwertige Doppelrahmenprofile fassen die großflächigen Seitenscheiben aus kristallklarem Sicherheitsglas sicher ein. Sie benötigen keine zusätzlichen Hilfsmittel wie Federklammern oder Windleisten. Das mitgelieferte Bodenprofil erlaubt Ihnen die einfache Verankerung des Gewächshauses im Streifenfundament. außergewöhnliches und formschönes Design Doppelrahmenprofile: durchgängiges Einfassen der Scheiben zwischen Aluminiumprofil und verschraubten Aluminiumleisten Kombiverglasung: Seiten aus Sicherheitsglas (ESG) und Hohlkammerplatten (HKP) im Dach sehr gute Isoliereigenschaften bequemer Zugang durch die hohe und breite Doppelflügeltür optimale Belüftung über 3 große Seitenfenster Aluminium-Türklinke und Zylinderschloss, wie an Ihrem Hauseingang eloxierte oder pulverbeschichtete Aluminiumprofile dauerhafter Schutz vor Korrosion Grundfläche: ca. 10,2 m² inklusive Regenrinnen, Regenfallrohre, integriertes BodenprofilDoch nicht das passende für Sie? Vielleicht finden Sie ja ein passendes Vitavia Gewächshaus hier.3799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passierte mit den Mördern von König Minos?
Die Mörder von König Minos waren seine eigenen Söhne, Androgeos und Glaukos. Androgeos wurde von den Athenern getötet, was zu einem Krieg zwischen Athen und Kreta führte. Glaukos wurde von den Athenern gefangen genommen und später von König Minos selbst hingerichtet. **
-
Ist Moses ein Plagiat von Manou Minos und Mises?
Nein, Moses ist keine Plagiat von Manou Minos und Mises. Moses ist eine historische Figur aus der Bibel, während Manou Minos und Mises keine bekannten historischen Persönlichkeiten sind. Es gibt keine Beweise oder Hinweise darauf, dass Moses von ihnen abgekupfert wurde. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Minos
-
Licht-Erlebnisse, Tischlampe, Minos (E14)Moderne Tischlampe mit kunstvollem Fuss aus Keramik in Marmoroptik. Das Licht wird durch den Stofflampenschirm blendarm gestreut und sorgt für eine angenehme Beleuchtung - ideal als Nachttischlampe oder als Ambientebeleuchtung auf dem Sideboard oder dem Konsolentisch. Dank ihrer geringen Grösse passt die Tischlampe auch auf kleine Oberflächen, Fensterbänke und Sideboards. Inklusive Kabel und Schalter. Freie Leuchtmittelwahl: Helligkeit und Lichtfarbe können durch selbst gewählte LED-Leuchtmittel variiert und auf jeden Raum abgestimmt werden (nicht inklusive).30,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
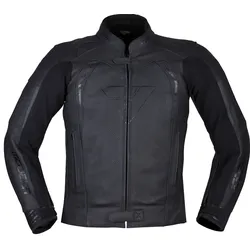
Modeka Minos, Lederjacke - Schwarz - 48Material Rindnappaleder 1,1 - 1,3 mm stark Materialdopplung an den Sturzstellen Sicherheit SAS-TEC® Protektoren an Schulter, Ellbogen, Knie / Level 2 (EN 1621-1:2012) Rückenprotektor nachrüstbar SAS-TEC® SC-1/16 Klasse AA EN 17092-3:2021 Belüftung AirFlow: perforierte Ledereinsätze AirVent: Belüftungsreißverschlüsse Sonstige Eigenschaften Textilstretch an Innenseiten der Oberarme236,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.