Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Hat er kalt oder ist ihm kalt?
Es ist nicht klar, auf wen sich die Frage bezieht. Wenn die Frage sich auf eine Person bezieht, könnte man sagen "Ist ihm kalt?" um zu fragen, ob die Person friert. Wenn die Frage sich auf das Wetter oder die Umgebung bezieht, könnte man sagen "Ist es kalt?" um zu fragen, ob die Temperatur niedrig ist. **

Ähnliche Suchbegriffe für Kalt
Top-Angebote
Produkte zum Begriff Kalt:
-
Kalt wie Eis, DVDEr Ist 18 Und Heißt David Balko, Aber Alle Nennen Ihn Dave. Er Sitzt Im Knast, Weil Er Gestohlene Motorräder Umfrisiert Hat. Alle Hoffnung Auf Frühzeitige Entlassung Zerschlägt Sich – Von Seiner Früheren Bande Läßt Sich Niemand Sehen Und Seine...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Au, Jessica: Kalt genug für SchneeKalt genug für Schnee , Roman | Ein filigraner und berührender Japanroman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20221010, Produktform: Leinen, Autoren: Au, Jessica, Übersetzung: Jakobeit, Brigitte, Seitenzahl/Blattzahl: 121, Keyword: Australische Literatur; Beziehung; Biennial Award; Cargo; Existenz; Familie; Frauen; James Turrell; Japan; Kunst; Kunstbetrachtung; Kyoto; Liebe; Mutter; Mutter-Tochter-Beziehung; Mutterschaft; Muttertag; Naoshima; Novel Prize; Philosophie; Reise; Selbsterkenntnis; Sprachphilosophie; Tochter; Tokio; Tourismus; Ästhetik, Fachschema: Japan / Roman, Erzählung, Humor~Tokio - Tokyo / Roman, Erzählung, Essay, Fachkategorie: Belletristik in Übersetzung, Region: Tokio, Interesse Alter: für Frauen und/oder Mädchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 211, Breite: 130, Höhe: 20, Gewicht: 248, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 274172820,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Wie ist meine Körpertemperatur, wenn es abwechselnd kalt, warm, kalt und wieder kalt ist?
Wenn es abwechselnd kalt und warm ist, kann sich deine Körpertemperatur an die Umgebungstemperatur anpassen. Wenn es kalt ist, kann deine Körpertemperatur sinken, während sie sich bei wärmeren Temperaturen wieder erholt. Es ist wichtig, sich angemessen zu kleiden und auf die Körpersignale zu achten, um eine Unterkühlung oder Überhitzung zu vermeiden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Kalt:
-
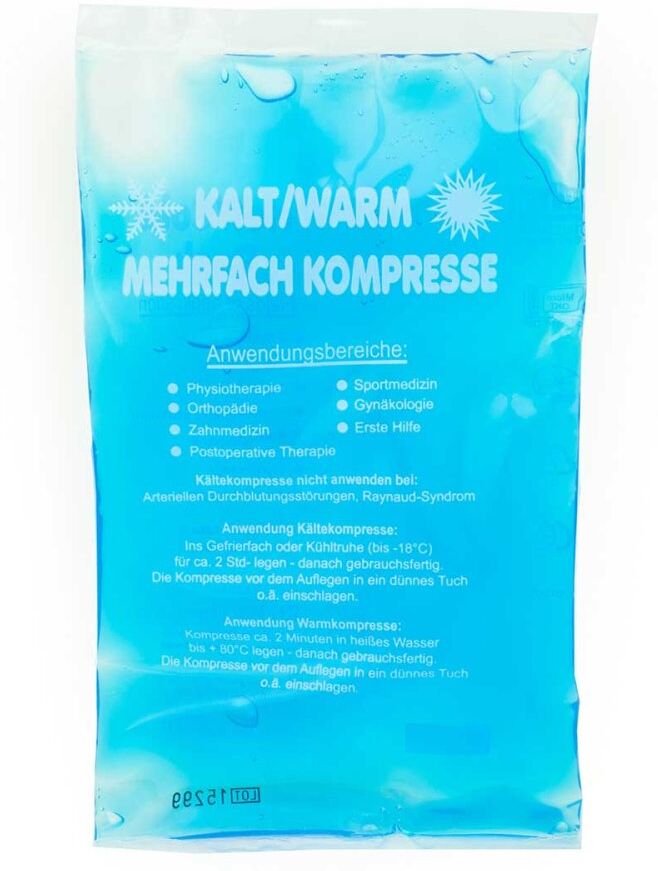
Warm-Kalt-KniebandageWarm-Kalt-Kniebandage Beschreibung: Entdecken Sie unsere vielseitige Warm-Kalt-Kniebandage, die für eine wirksame und gezielte Linderung entwickelt wurde. Ob zur Linderung von Muskelschmerzen, zur Reduzierung von Entzündungen oder zur Unterstützung der Erholung nach einer Verletzung – diese weiche Gelkompresse ist Ihre All-in-One-Lösung. Eigenschaften: • Vielseitigkeit: Für Warm- und Kaltanwendungen einsetzbar – ideal für unterschiedlichste Behandlungsbedürfnisse • Ergonomisches Design: Passt sich perfekt an verschiedene Körperpartien an, wie Knie, Handgelenk, Ellbogen, Wade und Knöchel • Material in Medizinqualität: Weiches Gel für optimalen Komfort und maximale Wirksamkeit Vorteile: 1. Schmerzlinderung: Wirksam bei der Linderung von Muskelschmerzen und der Reduzierung von Entzündungen. 2. Anpassungsfähigkeit: Ergonomisches Design für die Anwendung an mehreren Körperzonen. 3. Vielseitige Nutzung: Je nach Behandlungsbedarf warm oder kalt einsetzbar. 4. Praktisch: Einfach anzuwenden – ob zur Abschwellung mit Kälte oder zur Muskelentspannung mit Wärme. 5. Sportkompatibilität: Ideal für Sportler – lindert Beschwerden nach dem Training und behandelt kleinere Verletzungen. 6. Postoperative Pflege: Perfekt geeignet, um während der postoperativen Erholungsphase Linderung zu verschaffen. Empfohlene Anwendung: • Kaltanwendung: Legen Sie die Kompresse in den Gefrierschrank für einen kühlenden, beruhigenden Effekt – ideal zur Reduzierung von Schwellungen und Beschwerden. • Warmanwendung: Erwärmen Sie die Kompresse, um verspannte Muskeln zu entspannen und die Durchblutung zu fördern. Ideal für: • Sportler, die Beschwerden nach dem Training lindern oder kleinere Verletzungen behandeln möchten. • Postoperative Pflege für optimale Linderung während der Erholungsphase. • Alle, die ihr muskuläres Wohlbefinden verbessern und die Regeneration beschleunigen möchten.31,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalt wie Eis, DVDEr Ist 18 Und Heißt David Balko, Aber Alle Nennen Ihn Dave. Er Sitzt Im Knast, Weil Er Gestohlene Motorräder Umfrisiert Hat. Alle Hoffnung Auf Frühzeitige Entlassung Zerschlägt Sich – Von Seiner Früheren Bande Läßt Sich Niemand Sehen Und Seine...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Au, Jessica: Kalt genug für SchneeKalt genug für Schnee , Roman | Ein filigraner und berührender Japanroman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20221010, Produktform: Leinen, Autoren: Au, Jessica, Übersetzung: Jakobeit, Brigitte, Seitenzahl/Blattzahl: 121, Keyword: Australische Literatur; Beziehung; Biennial Award; Cargo; Existenz; Familie; Frauen; James Turrell; Japan; Kunst; Kunstbetrachtung; Kyoto; Liebe; Mutter; Mutter-Tochter-Beziehung; Mutterschaft; Muttertag; Naoshima; Novel Prize; Philosophie; Reise; Selbsterkenntnis; Sprachphilosophie; Tochter; Tokio; Tourismus; Ästhetik, Fachschema: Japan / Roman, Erzählung, Humor~Tokio - Tokyo / Roman, Erzählung, Essay, Fachkategorie: Belletristik in Übersetzung, Region: Tokio, Interesse Alter: für Frauen und/oder Mädchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Länge: 211, Breite: 130, Höhe: 20, Gewicht: 248, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 274172820,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Hat er kalt oder ist ihm kalt?
Es ist nicht klar, auf wen sich die Frage bezieht. Wenn die Frage sich auf eine Person bezieht, könnte man sagen "Ist ihm kalt?" um zu fragen, ob die Person friert. Wenn die Frage sich auf das Wetter oder die Umgebung bezieht, könnte man sagen "Ist es kalt?" um zu fragen, ob die Temperatur niedrig ist. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Wie ist meine Körpertemperatur, wenn es abwechselnd kalt, warm, kalt und wieder kalt ist?
Wenn es abwechselnd kalt und warm ist, kann sich deine Körpertemperatur an die Umgebungstemperatur anpassen. Wenn es kalt ist, kann deine Körpertemperatur sinken, während sie sich bei wärmeren Temperaturen wieder erholt. Es ist wichtig, sich angemessen zu kleiden und auf die Körpersignale zu achten, um eine Unterkühlung oder Überhitzung zu vermeiden. **
Ähnliche Suchbegriffe für Kalt
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.