Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Wie viele Stufen hat die Himmelsleiter in Heidelberg?
Wie viele Stufen hat die Himmelsleiter in Heidelberg? Die Himmelsleiter in Heidelberg hat insgesamt 315 Stufen. Sie führt von der Altstadt hinauf zum Schloss und bietet einen atemberaubenden Blick über die Stadt und den Neckar. Die Treppe ist eine beliebte Attraktion für Touristen und Einheimische gleichermaßen. Es ist eine Herausforderung, die steilen Stufen zu erklimmen, aber der Ausblick von oben lohnt sich auf jeden Fall. Hast du schon einmal die Himmelsleiter in Heidelberg besucht? **
Was macht die Himmelsleiter bei Animal Crossing: New Leaf?
Die Himmelsleiter in Animal Crossing: New Leaf ermöglicht es den Spielern, auf höhere Ebenen der Stadt zu gelangen, die ansonsten nicht zugänglich wären. Sie ist eine praktische Möglichkeit, um schnell und einfach zu verschiedenen Bereichen der Stadt zu gelangen und neue Bereiche zu erkunden. Die Himmelsleiter kann auch als dekoratives Element verwendet werden, um die Stadt zu verschönern. **
Ähnliche Suchbegriffe für Himmelsleiter
Top-Angebote
Produkte zum Begriff Himmelsleiter:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
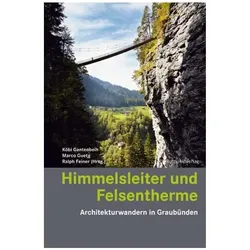
Himmelsleiter und Felsentherme, Reisebücher von Marco Guetg, Köbi GantenbeinDer Reiseführer "Himmelsleiter und Felsentherme" von Marco Guetg bietet eine einzigartige Perspektive auf das Wandern in Graubünden. Anstatt in die Höhen der Berge zu steigen, führt dieser Führer die Leser durch die Dörfer und Städte der Region, wo bemerkenswerte zeitgenössische Architektur und historische Baudenkmäler zu entdecken sind. Die Wanderungen sind sorgfältig ausgewählt und führen zu den beeindruckendsten Bauwerken des Pritzker-Preisträgers Peter Zumthor sowie zu weiteren architektonischen Meisterwerken, die in den letzten drei Jahrzehnten entstanden sind. Mit 13 mehrtägigen Wanderungen bietet der Führer nicht nur Routen, sondern auch eine umfassende Darstellung der Baukultur der Alpen, ergänzt durch Bilder, Pläne und informative Texte. Dies macht ihn zu einem wertvollen Begleiter für Architektur- und Naturinteressierte, die die Schönheit und Vielfalt Graubündens erkunden möchten.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Himmelsleiter:
-
Adventskalender 'Seht die Himmelsleiter'Der Adventskalender 'seht Die Himmelsleiter' Ist Ein Bezaubernder Papier-adventskalender, Der Die Vorfreude Auf Weihnachten Steigert. Mit Liebevoll Gestalteten Illustrationen Entführt Er In Eine Winterliche Märchenwelt, In Der Engel Und Kinder Die...8,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Stufen hat die Himmelsleiter in Heidelberg?
Wie viele Stufen hat die Himmelsleiter in Heidelberg? Die Himmelsleiter in Heidelberg hat insgesamt 315 Stufen. Sie führt von der Altstadt hinauf zum Schloss und bietet einen atemberaubenden Blick über die Stadt und den Neckar. Die Treppe ist eine beliebte Attraktion für Touristen und Einheimische gleichermaßen. Es ist eine Herausforderung, die steilen Stufen zu erklimmen, aber der Ausblick von oben lohnt sich auf jeden Fall. Hast du schon einmal die Himmelsleiter in Heidelberg besucht? **
-
Was macht die Himmelsleiter bei Animal Crossing: New Leaf?
Die Himmelsleiter in Animal Crossing: New Leaf ermöglicht es den Spielern, auf höhere Ebenen der Stadt zu gelangen, die ansonsten nicht zugänglich wären. Sie ist eine praktische Möglichkeit, um schnell und einfach zu verschiedenen Bereichen der Stadt zu gelangen und neue Bereiche zu erkunden. Die Himmelsleiter kann auch als dekoratives Element verwendet werden, um die Stadt zu verschönern. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Himmelsleiter
-
Himmelsleiter und Felsentherme, Reisebücher von Marco Guetg, Köbi GantenbeinDer Reiseführer "Himmelsleiter und Felsentherme" von Marco Guetg bietet eine einzigartige Perspektive auf das Wandern in Graubünden. Anstatt in die Höhen der Berge zu steigen, führt dieser Führer die Leser durch die Dörfer und Städte der Region, wo bemerkenswerte zeitgenössische Architektur und historische Baudenkmäler zu entdecken sind. Die Wanderungen sind sorgfältig ausgewählt und führen zu den beeindruckendsten Bauwerken des Pritzker-Preisträgers Peter Zumthor sowie zu weiteren architektonischen Meisterwerken, die in den letzten drei Jahrzehnten entstanden sind. Mit 13 mehrtägigen Wanderungen bietet der Führer nicht nur Routen, sondern auch eine umfassende Darstellung der Baukultur der Alpen, ergänzt durch Bilder, Pläne und informative Texte. Dies macht ihn zu einem wertvollen Begleiter für Architektur- und Naturinteressierte, die die Schönheit und Vielfalt Graubündens erkunden möchten.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Székely-Kühlewind:Auf der Himmelsleiter, Sachbücher von Annie Székely-KühlewindJedes Kind bringt eine spontane Religiosität, einen Sinn für seine höhere Quelle mit. Wie sich daran im freien Religionsunterricht anknüpfen lässt, sodass diese Verbindung gepflegt und im Jugendalter immer bewusster gemacht werden kann, das beschreibt Annie Kühlewind aus ihrer reichen Erfahrung grundlegend und mit vielen konkreten Anregungen für die einzelnen Klassenstufen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jakob und die Himmelsleiter - Aikaterini Maria Schlösser, Audio, 4260507192752Jakob Und Die Himmelsleiter Von Aikaterini Maria Schlösser, Holysoft Gmbh, Sprecher: Tanja Lipinski,nicolai Tegeler,felix Würgler,fabian Kloiber,inko Hartwiger, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.