Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was kostet eine Hausratversicherung für ein Haus?
Was kostet eine Hausratversicherung für ein Haus? Die Kosten für eine Hausratversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Hauses, dem Wert des Hausrats, der Lage des Hauses und dem gewünschten Versicherungsumfang. Im Durchschnitt kann man mit Kosten zwischen 100 und 400 Euro pro Jahr rechnen. Es ist empfehlenswert, verschiedene Angebote von Versicherungsgesellschaften einzuholen und zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Letztendlich kann auch die individuelle Risikoeinschätzung des Versicherers die Kosten beeinflussen. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **


Ähnliche Suchbegriffe für Haus
Top-Angebote
Produkte zum Begriff Haus:
-
Eco-HausEco-Haus , Ein Stück Zukunft fürs Kinderzimmer: Mit dem Eco-Haus und seinen zahlreichen Versuchen rund um regenerative Energien und nachhaltige Haustechnik wird die Energiewende spielend erlebbar. Experimente mit echter Technik und Bepflanzung machen aktuelle Themen wie regenerative Energien und nachhaltiges Wohnen leicht verständlich. Die Realität im Modell: Miniaturausgaben von Heizung, Klimaanlage, Solarzelle und Beleuchtung zeigen kinderleicht Energieflüsse und ökologische Zusammenhänge auf. Die ausführliche Anleitung erklärt nicht nur die Experimente zur Wärmedämmung und Begrünung des Haus-Modells, sondern auch Tipps zum Re- und Upcycling der Materialien des Sets. Der KOSMOS Experimentierkasten Eco-Haus ist mit seinen kreativen Experimenten der ideale Einstieg in die Themen Energieeffizienz und nachhaltiges Wohnen für Kinder ab acht Jahren. Wofür lassen sich Solarzellen nutzen? Welchen Einfluss haben die Jahreszeiten auf den Energieverbrauch? Und was bringt ein begrüntes Dach? Antworten auf diese und viele weitere spannende Fragen rund um Technik und nachhaltiges Wohnen geben die zahlreichen Experimente, die sich mit dem innovativen Eco-Haus von KOSMOS umsetzen lassen. Spielend leicht und nah an der Realität lernen Kinder, wie sie ihr eigenes Hausmodell mit regenerativer Energie versorgen können. Einmal aufgebaut und mit Stickern gestaltet, wird das Haus dank der Miniaturausgaben von Solarzelle, Klimaanlage, Beleuchtung & Co. zur interaktiven Spiel- und Experimentierwelt. , Eierkocher > Kleingeräte Küche , Erscheinungsjahr: 202410, Produktform: Spiele, Keyword: kosmos experimente ab 8 jahre; experimentierkasten ab 8 jahre; experimentierkasten ab 10 jahre; solar bots; kosmos solar bots; fischertechnik; fischer technik; fischer technik ab 9 jahre; fischertechnik green energy; bausatz kinder; solar roboter; kosmos ab 8; baukasten ab 8 jahre; lego solar system; solar kinder bausatz; solar kinder; nachhaltige geschenke kinder; nachhaltig; erneuerbare energien kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Non Books / Bastelsets, Handarbeitsets~Non Books / Experimentierkästen, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Altersempfehlung / Lesealter: 18, ab Alter: 8, bis Alter: 12, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung Lernen, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Länge: 371, Breite: 297, Höhe: 81, Gewicht: 1160, Produktform: Spiele, Genre: Spiele, PBS,76,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
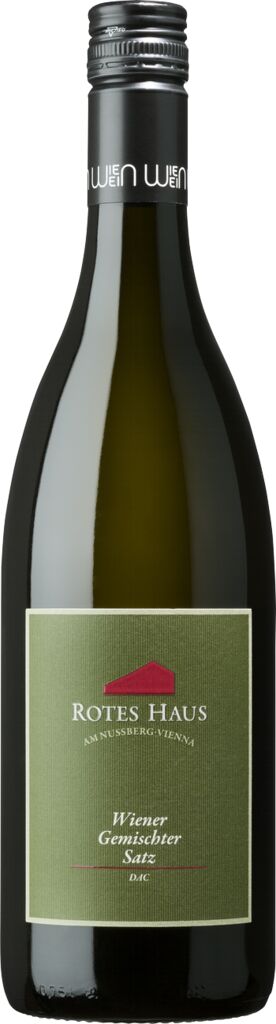
Wiener Gemischter Satz DAC Rotes Haus 2025 Rotes Haus<h2>Eleganter Wiener Gemischter Satz DAC 2025 vom Roten Haus – Tradition trifft Vielfalt</h2> <p> Erleben Sie mit dem Wiener Gemischter Satz DAC Rotes Haus einen facettenreichen Weißwein, der eindrucksvoll die Vielfalt der Wiener Weinbauregion widerspiegelt. Die Cuvée aus Chardonnay, Grauburgunder, Weissburgunder, Neuburger und Gewürztraminer stammt aus den traditionsreichen Weinbergen Wiens, wo das besondere Zusammenspiel verschiedener Rebsorten und Böden den komplexen, authentischen Stil dieses Weins prägt.<br><br> Die Reben wachsen auf kalkhaltigen, teils sandigen Böden am Stadtrand von Wien – perfektes Terroir, das dem Wein seine klar definierte Struktur und aromatische Frische verleiht. Die Lese per Hand und der schonende Ausbau im Stahltank bewahren die feinen Fruchtnoten und machen den Gemischten Satz lebendig und ausgewogen. Im Glas präsentiert sich der 2025er in hellem Strohgelb, in der Nase begeistern gelbe Saftbirne und reife Äpfel, getragen von einer erfrischenden Säure, die den typischen Charakter Wiens harmonisch einfängt. </p> <ul> <li><strong>Rebsorten:</strong> Chardonnay, Grauburgunder, Weissburgunder, Neuburger, Gewürztraminer</li> <li><strong>Region:</strong> Wien, Österreich</li> <li><strong>Jahrgang:</strong> 2025</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Vol.</li> <li><strong>Ausbau:</strong> Stahltank</li> <li><strong>Farbe:</strong> Strohgelb</li> <li><strong>Prämierung:</strong> Falstaff 91 Punkte</li> <li><strong>Restzucker:</strong> 1.9 g/l</li> <li><strong>Säuregehalt:</strong> 6.0 g/l</li> <li><strong>Kellerei:</strong> Rotes Haus</li> </ul> <p> <strong>Genuss-Tipp:</strong><br> Servieren Sie den Wiener Gemischten Satz DAC Rotes Haus bei 10 bis 12 Grad Celsius. Er begleitet ideal eine Brettljause, feine Fischgerichte oder knusprigen Schweinsbraten – perfekt für genussvolle Momente der Wiener Esskultur. </p> Allergene:enthält Sulfite12,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Haus:
-
Haba Stapelturm Haus auf Haus (MQ2)Haus auf Haus hoch hinaus! Hier können sich kleine Architektinnen und Architekten an ihren ersten Meisterwerken versuchen. Den Kindern stehen Stapelsteine aus Buchenholz in verschiedenen Farben und Grössen zur Verfügung. Aber aufgepasst: Nicht jeder Stein passt zum anderen. Die richtigen Aussparungen wollen erkannt und passend zusammengefügt werden, um dem Turm einen sicheren Stand zu geben. Zum Vergleich: grösstes Turmelement 7 x 7 cm. Sortieren, erkennen, stapeln - Stapelspass für die Kleinsten - fördert die Auge-Hand-Koordination und Feinmotorik.25,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Schlüsselanhänger HausEin Schmuckstück Für Schlüssel Oder Tasche Sind Diese Anhänger Aus Buchenholz Mit Hochwertiger Gravur Und Metallkette Mit Schlüsselring. Mit 2,8 X 3,8 X 1 Cm Sind Sie Klein Und Zierlich Und Tragen Am Schlüssel Nicht Zu Dick Auf.nur Zu...5,39 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Eco-HausEco-Haus , Ein Stück Zukunft fürs Kinderzimmer: Mit dem Eco-Haus und seinen zahlreichen Versuchen rund um regenerative Energien und nachhaltige Haustechnik wird die Energiewende spielend erlebbar. Experimente mit echter Technik und Bepflanzung machen aktuelle Themen wie regenerative Energien und nachhaltiges Wohnen leicht verständlich. Die Realität im Modell: Miniaturausgaben von Heizung, Klimaanlage, Solarzelle und Beleuchtung zeigen kinderleicht Energieflüsse und ökologische Zusammenhänge auf. Die ausführliche Anleitung erklärt nicht nur die Experimente zur Wärmedämmung und Begrünung des Haus-Modells, sondern auch Tipps zum Re- und Upcycling der Materialien des Sets. Der KOSMOS Experimentierkasten Eco-Haus ist mit seinen kreativen Experimenten der ideale Einstieg in die Themen Energieeffizienz und nachhaltiges Wohnen für Kinder ab acht Jahren. Wofür lassen sich Solarzellen nutzen? Welchen Einfluss haben die Jahreszeiten auf den Energieverbrauch? Und was bringt ein begrüntes Dach? Antworten auf diese und viele weitere spannende Fragen rund um Technik und nachhaltiges Wohnen geben die zahlreichen Experimente, die sich mit dem innovativen Eco-Haus von KOSMOS umsetzen lassen. Spielend leicht und nah an der Realität lernen Kinder, wie sie ihr eigenes Hausmodell mit regenerativer Energie versorgen können. Einmal aufgebaut und mit Stickern gestaltet, wird das Haus dank der Miniaturausgaben von Solarzelle, Klimaanlage, Beleuchtung & Co. zur interaktiven Spiel- und Experimentierwelt. , Eierkocher > Kleingeräte Küche , Erscheinungsjahr: 202410, Produktform: Spiele, Keyword: kosmos experimente ab 8 jahre; experimentierkasten ab 8 jahre; experimentierkasten ab 10 jahre; solar bots; kosmos solar bots; fischertechnik; fischer technik; fischer technik ab 9 jahre; fischertechnik green energy; bausatz kinder; solar roboter; kosmos ab 8; baukasten ab 8 jahre; lego solar system; solar kinder bausatz; solar kinder; nachhaltige geschenke kinder; nachhaltig; erneuerbare energien kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Non Books / Bastelsets, Handarbeitsets~Non Books / Experimentierkästen, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung, Altersempfehlung / Lesealter: 18, ab Alter: 8, bis Alter: 12, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung Lernen, UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Länge: 371, Breite: 297, Höhe: 81, Gewicht: 1160, Produktform: Spiele, Genre: Spiele, PBS,76,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine Hausratversicherung für ein Haus?
Was kostet eine Hausratversicherung für ein Haus? Die Kosten für eine Hausratversicherung hängen von verschiedenen Faktoren ab, wie z.B. der Größe des Hauses, dem Wert des Hausrats, der Lage des Hauses und dem gewünschten Versicherungsumfang. Im Durchschnitt kann man mit Kosten zwischen 100 und 400 Euro pro Jahr rechnen. Es ist empfehlenswert, verschiedene Angebote von Versicherungsgesellschaften einzuholen und zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Letztendlich kann auch die individuelle Risikoeinschätzung des Versicherers die Kosten beeinflussen. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Haus
-
Wiener Gemischter Satz DAC Rotes Haus 2025 Rotes Haus<h2>Eleganter Wiener Gemischter Satz DAC 2025 vom Roten Haus – Tradition trifft Vielfalt</h2> <p> Erleben Sie mit dem Wiener Gemischter Satz DAC Rotes Haus einen facettenreichen Weißwein, der eindrucksvoll die Vielfalt der Wiener Weinbauregion widerspiegelt. Die Cuvée aus Chardonnay, Grauburgunder, Weissburgunder, Neuburger und Gewürztraminer stammt aus den traditionsreichen Weinbergen Wiens, wo das besondere Zusammenspiel verschiedener Rebsorten und Böden den komplexen, authentischen Stil dieses Weins prägt.<br><br> Die Reben wachsen auf kalkhaltigen, teils sandigen Böden am Stadtrand von Wien – perfektes Terroir, das dem Wein seine klar definierte Struktur und aromatische Frische verleiht. Die Lese per Hand und der schonende Ausbau im Stahltank bewahren die feinen Fruchtnoten und machen den Gemischten Satz lebendig und ausgewogen. Im Glas präsentiert sich der 2025er in hellem Strohgelb, in der Nase begeistern gelbe Saftbirne und reife Äpfel, getragen von einer erfrischenden Säure, die den typischen Charakter Wiens harmonisch einfängt. </p> <ul> <li><strong>Rebsorten:</strong> Chardonnay, Grauburgunder, Weissburgunder, Neuburger, Gewürztraminer</li> <li><strong>Region:</strong> Wien, Österreich</li> <li><strong>Jahrgang:</strong> 2025</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Vol.</li> <li><strong>Ausbau:</strong> Stahltank</li> <li><strong>Farbe:</strong> Strohgelb</li> <li><strong>Prämierung:</strong> Falstaff 91 Punkte</li> <li><strong>Restzucker:</strong> 1.9 g/l</li> <li><strong>Säuregehalt:</strong> 6.0 g/l</li> <li><strong>Kellerei:</strong> Rotes Haus</li> </ul> <p> <strong>Genuss-Tipp:</strong><br> Servieren Sie den Wiener Gemischten Satz DAC Rotes Haus bei 10 bis 12 Grad Celsius. Er begleitet ideal eine Brettljause, feine Fischgerichte oder knusprigen Schweinsbraten – perfekt für genussvolle Momente der Wiener Esskultur. </p> Allergene:enthält Sulfite12,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Stein Haus"Vliestapete, Stein Haus, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...130,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Altes Haus"Vliestapete, Altes Haus, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...56,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.