Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Wie heißt dieses Lied? A A A A A.
Es tut mir leid, aber ohne weitere Informationen kann ich nicht sagen, wie das Lied heißt. Bitte gib mehr Informationen über den Text, den Künstler oder andere Details, die helfen könnten, das Lied zu identifizieren. **
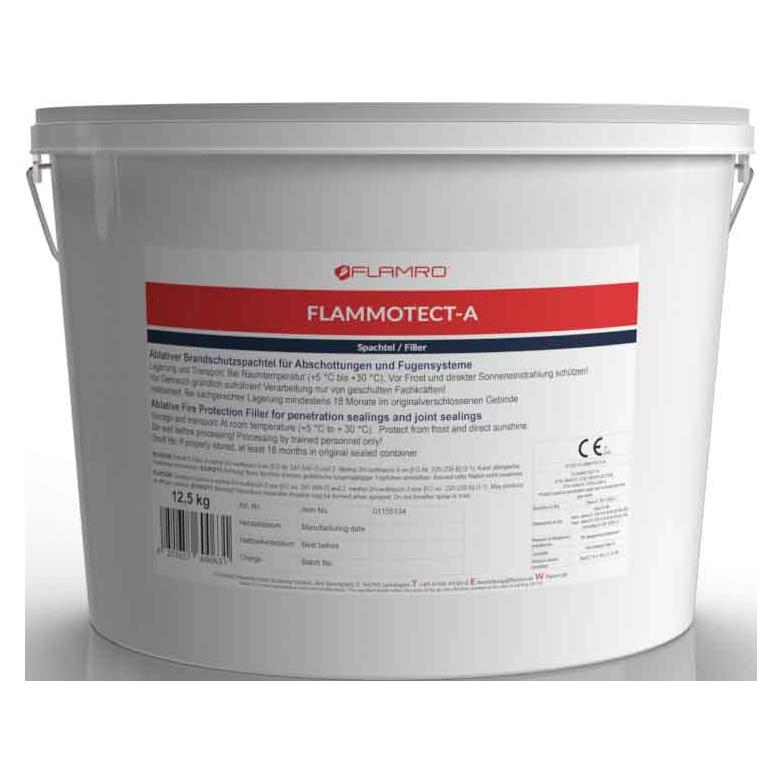

Ähnliche Suchbegriffe für Flamro-FLAM-01155134-FLAMMOTECT-A
Top-Angebote
Produkte zum Begriff Flamro-FLAM-01155134-FLAMMOTECT-A:
-
FLAMRO Brandschutz Abl. Brandschutzbesch. 01155134FLAMRO Brandschutz Abl. Brandschutzbesch. 01155134 Hersteller:FLAMRO Brandschutz Bezeichnung:Abl. Brandschutzbesch. Spachtel 12,5kg Typ:01155134 Ausführung:Brandschutzspachtelmasse Inhalt:12,5 kg Länge:0,35 m Breite:0,3 m Lieferform:Eimer FLAMRO...344,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLAMRO Abl. Brandschutzbesch. Spachtel 12,5kg 0115513401155134 | 38249970 Gebrauchsfertiger Brandschutzspachtel zur Kabel- und Plattenbeschichtung sowie für das Flammotect COMBI 90 Mineralfaser Abschottungssystem NACHFOLGEPRODUKT FÜR BMA BMS BMK295,20 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
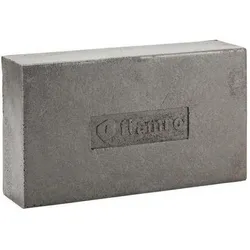
Flamro, Zubehör Kerzen + Kamin, FLAM 33000 BSB BrandschutzblockDer FLAM 33000 BSB Brandschutzblock von Flamro ist ein flexibler Brandschutzstein, der speziell für den Einsatz in BSB Steinschott entwickelt wurde. Unter Hitzeeinwirkung bildet er eine wärmedämmende Schaumschicht, die eine effektive Brandabschottung gewährleistet. Mit seinen kompakten Abmessungen von 60 mm Höhe, 130 mm Breite und 230 mm Länge ist dieser Brandschutzblock vielseitig einsetzbar. Er eignet sich sowohl für Leichtbauwände als auch für Massivwände und -decken. Zudem ist er für die Installation in bodenbündigen und deckenbündigen Anwendungen geeignet. Der Brandschutzblock erfüllt die Feuerwiderstandsklasse S90 nach DIN 4102-9 und bietet somit einen hohen Schutz gegen Feuer und Hitze. Seine einfache Handhabung und die Möglichkeit, ihn ohne zusätzliches Zubehör zu verwenden, machen ihn zu einer praktischen Lösung für verschiedene Bauprojekte. - Bildet wärmedämmende Schaumschicht bei Hitzeeinwirkung - Geeignet für Leichtbau- und Massivwände - Einfache Installation ohne zusätzliches Zubehör - Erfüllt Feuerwiderstandsklasse S90 nach DIN 4102-9.35,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was bedeutet A A?
Die Abkürzung "A A" kann verschiedene Bedeutungen haben, je nach Kontext. Zum Beispiel kann es für "Alkoholiker anonym" stehen, was eine Selbsthilfegruppe für Menschen mit Alkoholproblemen ist. Es könnte auch für "Allgemeine Anfrage" stehen, was in geschäftlichen oder formellen Situationen verwendet wird. In der Medizin kann "A A" für "Arteria anonyma" stehen, was die lateinische Bezeichnung für die anonyme Arterie ist. Es könnte auch für "Angebot und Annahme" stehen, was im juristischen Kontext verwendet wird, um das Zustandekommen eines Vertrags zu beschreiben. Letztendlich hängt die genaue Bedeutung von "A A" immer vom Zusammenhang ab, in dem es verwendet wird. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Flamro-FLAM-01155134-FLAMMOTECT-A:
-
Flamro FLAM 01155134 FLAMMOTECT-A Ablative Brandschutzbeschichtung: Konsistenz Spac, Elektronikzubehör + GehäuseDie FLAM 01155134 Flammotect-A Ablative Brandschutzbeschichtung von Flamro ist eine gebrauchsfertige Lösung, die speziell für den Brandschutz von Kabeln und Platten entwickelt wurde. Diese innovative Beschichtung bietet eine effektive Möglichkeit, die Sicherheit in elektrischen Installationen zu erhöhen, indem sie eine schützende Barriere gegen Feuer und Hitze bildet. Die Anwendung ist einfach und ermöglicht eine gleichmässige Verteilung auf verschiedenen Oberflächen. Zudem ist die Beschichtung Teil des Flammotect COMBI 90 Mineralfaser Abschottungssystems, was ihre Vielseitigkeit und Effektivität im Brandschutz unterstreicht. Hergestellt in Deutschland, erfüllt dieses Produkt hohe Qualitätsstandards und bietet zuverlässigen Schutz in kritischen Anwendungen. - Gebrauchsfertiger Brandschutzspachtel für Kabel- und Plattenbeschichtung - Teil des Flammotect COMBI 90 Mineralfaser Abschottungssystems - Hergestellt in Deutschland mit hohen Qualitätsstandards.243,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLAMRO Brandschutz Abl. Brandschutzbesch. 01155134FLAMRO Brandschutz Abl. Brandschutzbesch. 01155134 Hersteller:FLAMRO Brandschutz Bezeichnung:Abl. Brandschutzbesch. Spachtel 12,5kg Typ:01155134 Ausführung:Brandschutzspachtelmasse Inhalt:12,5 kg Länge:0,35 m Breite:0,3 m Lieferform:Eimer FLAMRO...344,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie heißt dieses Lied? A A A A A.
Es tut mir leid, aber ohne weitere Informationen kann ich nicht sagen, wie das Lied heißt. Bitte gib mehr Informationen über den Text, den Künstler oder andere Details, die helfen könnten, das Lied zu identifizieren. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was bedeutet A A?
Die Abkürzung "A A" kann verschiedene Bedeutungen haben, je nach Kontext. Zum Beispiel kann es für "Alkoholiker anonym" stehen, was eine Selbsthilfegruppe für Menschen mit Alkoholproblemen ist. Es könnte auch für "Allgemeine Anfrage" stehen, was in geschäftlichen oder formellen Situationen verwendet wird. In der Medizin kann "A A" für "Arteria anonyma" stehen, was die lateinische Bezeichnung für die anonyme Arterie ist. Es könnte auch für "Angebot und Annahme" stehen, was im juristischen Kontext verwendet wird, um das Zustandekommen eines Vertrags zu beschreiben. Letztendlich hängt die genaue Bedeutung von "A A" immer vom Zusammenhang ab, in dem es verwendet wird. **
Ähnliche Suchbegriffe für Flamro-FLAM-01155134-FLAMMOTECT-A
-
FLAMRO Abl. Brandschutzbesch. Spachtel 12,5kg 0115513401155134 | 38249970 Gebrauchsfertiger Brandschutzspachtel zur Kabel- und Plattenbeschichtung sowie für das Flammotect COMBI 90 Mineralfaser Abschottungssystem NACHFOLGEPRODUKT FÜR BMA BMS BMK295,20 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Flamro, Zubehör Kerzen + Kamin, FLAM 33000 BSB BrandschutzblockDer FLAM 33000 BSB Brandschutzblock von Flamro ist ein flexibler Brandschutzstein, der speziell für den Einsatz in BSB Steinschott entwickelt wurde. Unter Hitzeeinwirkung bildet er eine wärmedämmende Schaumschicht, die eine effektive Brandabschottung gewährleistet. Mit seinen kompakten Abmessungen von 60 mm Höhe, 130 mm Breite und 230 mm Länge ist dieser Brandschutzblock vielseitig einsetzbar. Er eignet sich sowohl für Leichtbauwände als auch für Massivwände und -decken. Zudem ist er für die Installation in bodenbündigen und deckenbündigen Anwendungen geeignet. Der Brandschutzblock erfüllt die Feuerwiderstandsklasse S90 nach DIN 4102-9 und bietet somit einen hohen Schutz gegen Feuer und Hitze. Seine einfache Handhabung und die Möglichkeit, ihn ohne zusätzliches Zubehör zu verwenden, machen ihn zu einer praktischen Lösung für verschiedene Bauprojekte. - Bildet wärmedämmende Schaumschicht bei Hitzeeinwirkung - Geeignet für Leichtbau- und Massivwände - Einfache Installation ohne zusätzliches Zubehör - Erfüllt Feuerwiderstandsklasse S90 nach DIN 4102-9.35,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
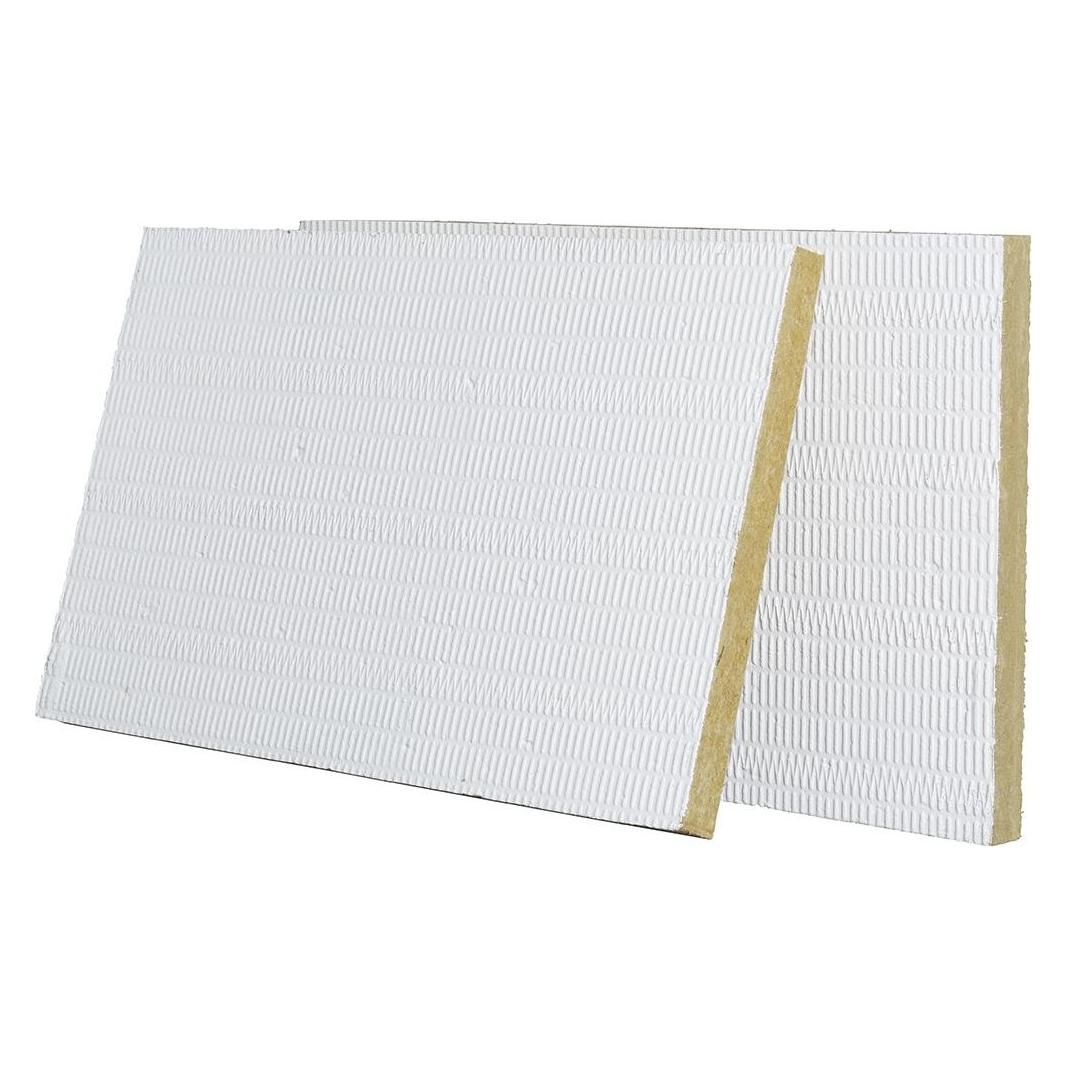
Flamro FLAM 01181155 Mineralfaserplatte mit ablativer Brandschutzbeschichtung FLAMMOTEC (Diverse), Elektronikzubehör + Gehäuse, GrauMineralfaserplatten vorbeschichtet mit Flammtotect-A. Die Mineralfaserplatte ist eine druckbelastbare und wasserabweisende Steinwolldämmplatte. Sie ist wärme- und schalldämmend, dimensionsstabil bei Temperaturänderung, schwingungsdämpfend, chemisch neutral und diffusionsoffen. Die Platte verfügt über eine werksseitig aufgebrachte Vorbeschichtung der ablativ wirkenden Brandschutzfarbe Flammtotect-A. Vorbeschichtete Mineralfaserplatten dienen als Systemplatten für bauaufsichtlich zugelassene Kabel-, Rohr- und Kombiabschottungen. Form: Faseriger Festkörper Format: 1000 x 600 mm Stärke: 50 x 60 x 80 mm Schmelzpunkt Steinwolle: 1000 °C Nennrohdichte: 150 kg/m3 Wärmeleitfähigkeit [W/(m·K)]: 0,040 (gemäss DIN EN 13162) Wasserdampfdiffusionswiderstandszahl: 1 (gemäss DIN EN 12086) Vorbeschichtung: Flammtotect-A Trockenschichtdicke: ca. 0,5-0,7 mm Lagerung: Trocken lagern Sicherheitshinweise: Die Mineralfaserplatten gehören keiner Gefahrenklasse an und sind gemäss der Gefahrstoffverordnung nicht kennzeichnungspflichtig.72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.