Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Welchen Zweck hat die Unfallversicherung?
Die Unfallversicherung dient dazu, finanzielle Unterstützung zu bieten, wenn eine Person durch einen Unfall verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die finanziellen Folgen eines Unfalls abzufedern, indem sie beispielsweise Krankenhauskosten, Rehabilitationsmaßnahmen und eventuelle Verdienstausfälle abdeckt. Zudem kann die Unfallversicherung auch Leistungen zur Unfallprävention anbieten, um Unfälle zu vermeiden. Insgesamt soll die Unfallversicherung dazu beitragen, dass Menschen nach einem Unfall schneller wieder auf die Beine kommen und ihre Lebensqualität erhalten bleibt. **
Was ist der Zweck der Krankenversicherung?
Der Zweck der Krankenversicherung besteht darin, den Versicherten finanziellen Schutz im Falle von Krankheit oder Verletzung zu bieten. Sie ermöglicht es den Menschen, medizinische Versorgung und Behandlungen in Anspruch zu nehmen, ohne sich über hohe Kosten Sorgen machen zu müssen. Krankenversicherungen tragen dazu bei, die Gesundheitskosten zu verteilen und das Risiko für Einzelpersonen zu minimieren. Sie fördern auch den Zugang zu Gesundheitsdiensten und tragen zur Verbesserung der Gesundheit und Lebensqualität der Bevölkerung bei. Letztendlich dient die Krankenversicherung dem Ziel, die Gesundheit der Menschen zu schützen und zu erhalten. **
Ähnliche Suchbegriffe für Zweck
Top-Angebote
Produkte zum Begriff Zweck:
-
Mehlich:Sinn und Zweck kurzer Freiheits, Fachbücher von Andreas MehlichDas Fachbuch "Sinn und Zweck kurzer Freiheitsstrafen" von Andreas Mehlich bietet eine tiefgehende Analyse der Ersatzfreiheitsstrafe im deutschen Sanktionenrecht. Es beleuchtet die problematischen Aspekte dieser Strafe, die ursprünglich als Druckmittel zur Durchsetzung von Geldstrafen gedacht war, jedoch bei deprivierten Straftätern oft sozial schädliche Auswirkungen hat. Mehlich argumentiert für die Notwendigkeit von Alternativen zur Vollstreckung der Ersatzfreiheitsstrafe und schlägt ein Konzept vor, das gemeinnützige Arbeit als vorrangiges Ersatzmittel in den Fokus rückt. Dabei wird betont, dass diese Alternativen flexibel und individuell angepasst werden sollten, um den Bedürfnissen der Betroffenen gerecht zu werden. Das Buch richtet sich an Fachleute im Bereich Strafrecht sowie an Interessierte, die sich mit den Herausforderungen und Reformansätzen im deutschen Strafvollzug auseinandersetzen möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Zweck:
-
Mehlich:Sinn und Zweck kurzer Freiheits, Fachbücher von Andreas MehlichDas Fachbuch "Sinn und Zweck kurzer Freiheitsstrafen" von Andreas Mehlich bietet eine tiefgehende Analyse der Ersatzfreiheitsstrafe im deutschen Sanktionenrecht. Es beleuchtet die problematischen Aspekte dieser Strafe, die ursprünglich als Druckmittel zur Durchsetzung von Geldstrafen gedacht war, jedoch bei deprivierten Straftätern oft sozial schädliche Auswirkungen hat. Mehlich argumentiert für die Notwendigkeit von Alternativen zur Vollstreckung der Ersatzfreiheitsstrafe und schlägt ein Konzept vor, das gemeinnützige Arbeit als vorrangiges Ersatzmittel in den Fokus rückt. Dabei wird betont, dass diese Alternativen flexibel und individuell angepasst werden sollten, um den Bedürfnissen der Betroffenen gerecht zu werden. Das Buch richtet sich an Fachleute im Bereich Strafrecht sowie an Interessierte, die sich mit den Herausforderungen und Reformansätzen im deutschen Strafvollzug auseinandersetzen möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zweck hat die Unfallversicherung?
Die Unfallversicherung dient dazu, finanzielle Unterstützung zu bieten, wenn eine Person durch einen Unfall verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die finanziellen Folgen eines Unfalls abzufedern, indem sie beispielsweise Krankenhauskosten, Rehabilitationsmaßnahmen und eventuelle Verdienstausfälle abdeckt. Zudem kann die Unfallversicherung auch Leistungen zur Unfallprävention anbieten, um Unfälle zu vermeiden. Insgesamt soll die Unfallversicherung dazu beitragen, dass Menschen nach einem Unfall schneller wieder auf die Beine kommen und ihre Lebensqualität erhalten bleibt. **
-
Was ist der Zweck der Krankenversicherung?
Der Zweck der Krankenversicherung besteht darin, den Versicherten finanziellen Schutz im Falle von Krankheit oder Verletzung zu bieten. Sie ermöglicht es den Menschen, medizinische Versorgung und Behandlungen in Anspruch zu nehmen, ohne sich über hohe Kosten Sorgen machen zu müssen. Krankenversicherungen tragen dazu bei, die Gesundheitskosten zu verteilen und das Risiko für Einzelpersonen zu minimieren. Sie fördern auch den Zugang zu Gesundheitsdiensten und tragen zur Verbesserung der Gesundheit und Lebensqualität der Bevölkerung bei. Letztendlich dient die Krankenversicherung dem Ziel, die Gesundheit der Menschen zu schützen und zu erhalten. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Zweck
-
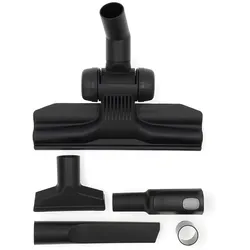
Nedis Staubsauger Starter Kit - Hygienischer Zweck - Electrolux / Universal - 32 - 35 mmDas universelle Staubsauger-Zubehörset von Nedis enthält alle wichtigen Werkzeuge, die Sie für eine gründliche Reinigung in jedem Winkel Ihres Hauses benötigen. Jedes Werkzeug ist so konzipiert, dass es eine effiziente und gründliche Reinigung ermöglicht, so dass es einfacher als je zuvor ist, Ihr Haus in bestem Zustand zu erhalten. Combi-Bürste Reinigt Hartböden und Teppiche effizient. Wechselt mühelos zwischen Oberflächen und sorgt für gleichmäßige Saugleistung und effektive Schmutzaufnahme. Lange Fugendüse Erreichen Sie mühelos auch schwierige, enge Stellen. Die lange Fugendüse ist perfekt für die Reinigung zwischen Sofakissen, entlang von Fußleisten und in schwer zugänglichen Ecken. Polstermöbeldüse Lassen Sie Ihre Möbel makellos aussehen. Die Polsterdüse wurde speziell für die sanfte, aber effektive Reinigung von Sofas, Stühlen und anderen gepolsterten Oberflächen entwickelt und entfernt Staub und Allergene. Das Set ist für alle Staubsauger mit einem Durchmesser von 32 mm oder 35 mm geeignet und enthält auch einen ovalen Electrolux-Adapter, der die Kompatibilität mit einer Vielzahl von Staubsaugern gewährleistet.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.