Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **


Ähnliche Suchbegriffe für Wichtige
Top-Angebote
Produkte zum Begriff Wichtige:
-
Weber, Annette: 500 wichtige Wörter richtig schreiben500 wichtige Wörter richtig schreiben , Mit 50 kurzen Diktaten immer wieder zehn Minuten Rechtschreibung üben (5. bis 7. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20250121, Autoren: Weber, Annette, Seitenzahl/Blattzahl: 92, Keyword: 5. bis 7. Klasse; Deutsch; Rechtschreibung; Sekundarstufe I, Fachschema: Diktat (Schule) / Lehrermaterial~Rechtschreibung / Arbeitsmaterial, Übungsmaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation~Didaktik und Methodik, Fachkategorie: Schule und Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 244, Produktform: Geheftet, Genre: Schule und Lernen,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fazio:(Ge)wichtige Körper, Fachbücher von Laura FazioDas Fachbuch „(Ge)wichtige Körper“ von Laura Fazio beleuchtet die gesellschaftlichen Herausforderungen, die mit dem Phänomen des „fat shaming“ verbunden sind. Es wird untersucht, wie Übergewichtige in den Medien dargestellt werden und welche negativen Stereotypen dabei perpetuiert werden. Fazio analysiert die tiefgreifenden Auswirkungen dieser Stigmatisierung und bietet einen kritischen Blick auf die Repräsentation von Körpern in audiovisuellen Medien. Ein zentrales Element des Buches ist die Entwicklung eines Analyseinstruments, das es ermöglicht, subversive Gewichtsdarstellungen zu identifizieren und zu beschreiben. Anhand von Beispielen aus US-amerikanischen Serien wie „Girls“ und „The Mindy Project“ wird aufgezeigt, wie alternative Darstellungen zur Veränderung von gesellschaftlichen Normen beitragen können. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Themen Körperwahrnehmung, Medienkritik und gesellschaftlicher Diskriminierung auseinandersetzen möchten.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Wichtige:
-
Wichtige Steuererlasse und Steuerrichtlinien, FachbücherDas Fachbuch "Wichtige Steuererlasse und Steuerrichtlinien" bietet eine umfassende Sammlung der wichtigsten Steuerrichtlinien und Steuererlasse, die von Praktikern für Praktiker ausgewählt wurden. Es dient als unverzichtbare Arbeitshilfe für alle, die im Steuerbereich tätig sind. Die handliche Aufbereitung ermöglicht es, schnell und zuverlässig auf die täglich benötigten Informationen zuzugreifen. Die Inhalte sind klar gegliedert nach Steuerarten und beinhalten Richtlinien zur Einkommensteuer, Lohnsteuer, Körperschaftsteuer und Gewerbesteuer sowie relevante Erlassschreiben des Bundesministeriums der Finanzen. Die praxisgerechte Struktur mit Griffleisten und die übersichtliche Paragrafen-Zuordnung erleichtern die Nutzung erheblich. Zudem wird eine kostenlose Aktualisierung der Inhalte im Internet angeboten, um stets den aktuellen Stand der Informationen zu gewährleisten.35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Annette: 500 wichtige Wörter richtig schreiben500 wichtige Wörter richtig schreiben , Mit 50 kurzen Diktaten immer wieder zehn Minuten Rechtschreibung üben (5. bis 7. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20250121, Autoren: Weber, Annette, Seitenzahl/Blattzahl: 92, Keyword: 5. bis 7. Klasse; Deutsch; Rechtschreibung; Sekundarstufe I, Fachschema: Diktat (Schule) / Lehrermaterial~Rechtschreibung / Arbeitsmaterial, Übungsmaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation~Didaktik und Methodik, Fachkategorie: Schule und Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 244, Produktform: Geheftet, Genre: Schule und Lernen,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Wichtige
-
Fazio:(Ge)wichtige Körper, Fachbücher von Laura FazioDas Fachbuch „(Ge)wichtige Körper“ von Laura Fazio beleuchtet die gesellschaftlichen Herausforderungen, die mit dem Phänomen des „fat shaming“ verbunden sind. Es wird untersucht, wie Übergewichtige in den Medien dargestellt werden und welche negativen Stereotypen dabei perpetuiert werden. Fazio analysiert die tiefgreifenden Auswirkungen dieser Stigmatisierung und bietet einen kritischen Blick auf die Repräsentation von Körpern in audiovisuellen Medien. Ein zentrales Element des Buches ist die Entwicklung eines Analyseinstruments, das es ermöglicht, subversive Gewichtsdarstellungen zu identifizieren und zu beschreiben. Anhand von Beispielen aus US-amerikanischen Serien wie „Girls“ und „The Mindy Project“ wird aufgezeigt, wie alternative Darstellungen zur Veränderung von gesellschaftlichen Normen beitragen können. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Themen Körperwahrnehmung, Medienkritik und gesellschaftlicher Diskriminierung auseinandersetzen möchten.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
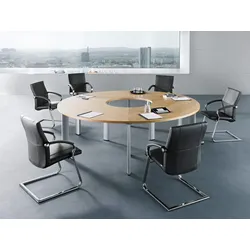
Runder Konferenztisch 6 Personen JTeN - Für wichtige Business-MeetingsRunder Konferenztisch für 6 Personen JTeN An diesem eleganten Konferenztisch mit 240 cm Durchmesser finden 6 Personen Platz, ohne sich eingeengt zu fühlen. Bei der Ausführung mit zurückgesetzten Tischbeinen können sogar bis zu 10 Personen untergebracht werden. Runder Konferenztisch 6 Personen ist leicht zu montieren: Sie brauchen sich keine Gedanken über den Aufbau zu machen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 240 cm Tiefe: ca. 240 cm Lieferung: Runder Konferenztisch 6 Personen JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Premiumprodukt aus der namhaften Produktion.7313,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.