Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Vorhanden
Top-Angebote
Produkte zum Begriff Vorhanden:
-
Lueger, Herta: Bardame gesucht - Zimmer vorhandenBardame gesucht - Zimmer vorhanden , In den frühen 1980er-Jahren ist das Caprice in München der Hotspot erotischer Unterhaltung. Hier gehen Millionärssöhne genauso ein und aus wie Filmstars, Rechtsanwälte und Jedermänner. Die Frauen, die dort anschaffen, dürfen selbst bestimmen, was sie machen und mit wem. Und die Frau, die den Laden führt, macht das mit Hingabe und Hirn: Herta Lueger. Geboren kurz nach dem Zweiten Weltkrieg in einem kleinen Dorf im österreichischen Burgenland, aufgewachsen in einem Haushalt voller Liebe, aber mit wenig Geld, gelernte Friseurin, zweifache Mutter und bald schon wieder geschiedene Ehefrau - die Umstände verheißen ein anderes Leben. Aber Herta nimmt das ihre selbst in die Hand. In München findet sie Freiheit, arbeitet als Domina, führt Studios und einen Club, später auch einen erfolgreichen Friseursalon, sie ist gleichermaßen liebevolle Mutter, sorgende Freundin und kluge Geschäftsfrau. Doch dann stirbt eine junge Frau namens Aline, die sie vermittelt hat, durch die Gewalt eines Freiers. Was der Stoff einer True-Crime-Serie sein könnte, wird in den Worten von Hertas Tochter Patricia zu einem nüchternen Lebenszeugnis und entwickelt gerade dadurch seine bestechende Kraft: weil es eine Geschichte erzählt, die so spannend und wahr ist, wie es nur das Leben sein kann. , Kühlerkomponenten > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250320, Autoren: Lueger, Herta~Lueger, Patricia, Seitenzahl/Blattzahl: 260, Keyword: Autobiografie; Emanzipation; Fassbinder; Feminismus; Frauenschicksal; Friseur; Kir Royal; Memoir; Milieu; München; Prominenz; Promiskuität; Rotlicht; S/M; Sexarbeit, Fachschema: Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Memoiren, Berichte/Erinnerungen~Biografischer Roman, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 24, Gewicht: 345, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montage Monosplit Klimaanlage (Nachträglicher Einbau, Gerät bereits vorhanden)Enthaltener Leistungsumfang:Montage der Innen- und Außeneinheit- Befestigung an tragfähiger Wand oder Boden mit Konsole/Ständer- Vibrationsentkopplung (z. B. Gummipuffer) für leisen Betrieb- Kernbohrung für Leitungen (bis 40 cm Mauerwerksdicke). (Bei Wänden aus Stahlbeton sowie bei Mauerwerken mit größerer Dicke entstehen zusätzliche Kosten.)Standortwahl Außeneinheit:- Montagehöhe max. 2,50 m (muss mit Leiter erreichbar sein).Standortwahl Inneneinheit:- Montagehöhe > 2 m über dem Boden.- Höhendifferenz Innen- zu Außengerät max. 5 m.Verlegung der Kältemittelleitungen- Bis 5 m Länge im Standard enthalten (Aufputz-Verlegung)KondensatführungElektroanschluss der Geräte- Verbindungskabel zwischen Innen- und Außeneinheit inkl. Steuerleitung im Montageumfang enthaltenInbetriebnahme- Dichtheitsprüfung und Evakuierung der Anlage- Funktionsprüfung inkl. Probelauf (Temperatur, Druck, Stromaufnahme, Geräuschkontrolle)- Dokumentation aller Prüfungen Zeitlicher Ablauf:Sie bestellen das Gerät zusammen mit der Montage, welches Ihnen umgehend nach Hause geliefert wird. In den nächsten Tagen wird sich ein Kältebringer-Montagepartner bei Ihnen zwecks Terminvereinbarung melden. Der Einbautermin findet innerhalb von 6-8 Wochen nach Kaufdatum statt.Nicht enthalten / Zusatzleistungen:- Stromanschluss an das Hausnetz (separater Stromkreis, FI-Schutzschalter nach VDE erforderlich)- Siphon, Rückschlagklappe oder Kondensatpumpe bei besonderen Abfluss-Situationen- Zusätzliche Leitungs- oder Kernbohrlängen (z. B. bei dicken Stahlbetonwänden oder längeren Strecken > 5 m)- Montage auf Wärmedämmverbundsystemen (WDVS) oder Dächern – hier können zusätzliche Kosten entstehen2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Ist das Microsoft-Konto nicht vorhanden, obwohl es vorhanden ist?
Es ist möglich, dass es ein Problem mit der Anmeldung oder dem Zugriff auf das Microsoft-Konto gibt. Es könnte sein, dass die Anmeldedaten falsch eingegeben wurden oder dass es technische Schwierigkeiten gibt. Es ist ratsam, die Anmeldedaten zu überprüfen und gegebenenfalls den Microsoft-Support zu kontaktieren, um das Problem zu lösen. **
Top-Angebote
Produkte zum Begriff Vorhanden:
-
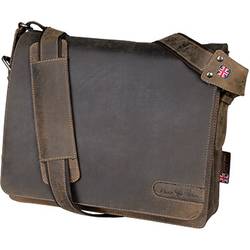
Pride & Soul Umhängetasche 47137 32 cm x 25 cm x 11 cm Braun Griff vorhanden: Nein Schultergurt vorhanden: JaModerne unisex Umhängetasche im casual-Design. Für einen hohen Tragekomfort sorgt der lederüberzogene und individuell verstellbare Schultertragegurt. Innenliegende Rainflaps schützen Ihre Gegenstände vor Nässe. Optische Highlights bieten die Fettleder Optik, die hochwertigen Pride & Soul-Prägungen und die Applikationen der Australischen Flagge.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lueger, Herta: Bardame gesucht - Zimmer vorhandenBardame gesucht - Zimmer vorhanden , In den frühen 1980er-Jahren ist das Caprice in München der Hotspot erotischer Unterhaltung. Hier gehen Millionärssöhne genauso ein und aus wie Filmstars, Rechtsanwälte und Jedermänner. Die Frauen, die dort anschaffen, dürfen selbst bestimmen, was sie machen und mit wem. Und die Frau, die den Laden führt, macht das mit Hingabe und Hirn: Herta Lueger. Geboren kurz nach dem Zweiten Weltkrieg in einem kleinen Dorf im österreichischen Burgenland, aufgewachsen in einem Haushalt voller Liebe, aber mit wenig Geld, gelernte Friseurin, zweifache Mutter und bald schon wieder geschiedene Ehefrau - die Umstände verheißen ein anderes Leben. Aber Herta nimmt das ihre selbst in die Hand. In München findet sie Freiheit, arbeitet als Domina, führt Studios und einen Club, später auch einen erfolgreichen Friseursalon, sie ist gleichermaßen liebevolle Mutter, sorgende Freundin und kluge Geschäftsfrau. Doch dann stirbt eine junge Frau namens Aline, die sie vermittelt hat, durch die Gewalt eines Freiers. Was der Stoff einer True-Crime-Serie sein könnte, wird in den Worten von Hertas Tochter Patricia zu einem nüchternen Lebenszeugnis und entwickelt gerade dadurch seine bestechende Kraft: weil es eine Geschichte erzählt, die so spannend und wahr ist, wie es nur das Leben sein kann. , Kühlerkomponenten > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250320, Autoren: Lueger, Herta~Lueger, Patricia, Seitenzahl/Blattzahl: 260, Keyword: Autobiografie; Emanzipation; Fassbinder; Feminismus; Frauenschicksal; Friseur; Kir Royal; Memoir; Milieu; München; Prominenz; Promiskuität; Rotlicht; S/M; Sexarbeit, Fachschema: Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Memoiren, Berichte/Erinnerungen~Biografischer Roman, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 24, Gewicht: 345, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Vorhanden
-
Montage Monosplit Klimaanlage (Nachträglicher Einbau, Gerät bereits vorhanden)Enthaltener Leistungsumfang:Montage der Innen- und Außeneinheit- Befestigung an tragfähiger Wand oder Boden mit Konsole/Ständer- Vibrationsentkopplung (z. B. Gummipuffer) für leisen Betrieb- Kernbohrung für Leitungen (bis 40 cm Mauerwerksdicke). (Bei Wänden aus Stahlbeton sowie bei Mauerwerken mit größerer Dicke entstehen zusätzliche Kosten.)Standortwahl Außeneinheit:- Montagehöhe max. 2,50 m (muss mit Leiter erreichbar sein).Standortwahl Inneneinheit:- Montagehöhe > 2 m über dem Boden.- Höhendifferenz Innen- zu Außengerät max. 5 m.Verlegung der Kältemittelleitungen- Bis 5 m Länge im Standard enthalten (Aufputz-Verlegung)KondensatführungElektroanschluss der Geräte- Verbindungskabel zwischen Innen- und Außeneinheit inkl. Steuerleitung im Montageumfang enthaltenInbetriebnahme- Dichtheitsprüfung und Evakuierung der Anlage- Funktionsprüfung inkl. Probelauf (Temperatur, Druck, Stromaufnahme, Geräuschkontrolle)- Dokumentation aller Prüfungen Zeitlicher Ablauf:Sie bestellen das Gerät zusammen mit der Montage, welches Ihnen umgehend nach Hause geliefert wird. In den nächsten Tagen wird sich ein Kältebringer-Montagepartner bei Ihnen zwecks Terminvereinbarung melden. Der Einbautermin findet innerhalb von 6-8 Wochen nach Kaufdatum statt.Nicht enthalten / Zusatzleistungen:- Stromanschluss an das Hausnetz (separater Stromkreis, FI-Schutzschalter nach VDE erforderlich)- Siphon, Rückschlagklappe oder Kondensatpumpe bei besonderen Abfluss-Situationen- Zusätzliche Leitungs- oder Kernbohrlängen (z. B. bei dicken Stahlbetonwänden oder längeren Strecken > 5 m)- Montage auf Wärmedämmverbundsystemen (WDVS) oder Dächern – hier können zusätzliche Kosten entstehen2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
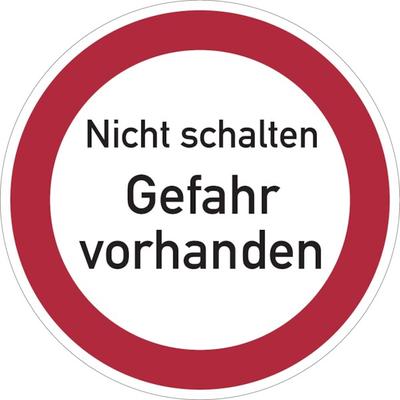
Verbotsschild, Nicht schalten / Gefahr vorhanden - praxisbewährt - 200x1.5 mm KunststoffVerbotsschild, Nicht schalten / Gefahr vorhanden - praxisbewährt - 200x1.5 mm Kunststoff Praxisbewährtes Verbotsschild Nicht schalten / Gefahr vorhanden Verbotsschild Nicht schalten / Gefahr vorhanden, &empty 200 mm Auf dem kreisrunden Schild mit...5,88 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Montage Trio-Multisplit Klimaanlage (Nachträglicher Einbau, Gerät bereits vorhanden)Enthaltener Leistungsumfang:Montage der Innen- und Außeneinheit- Befestigung an tragfähiger Wand oder Boden mit Konsole/Ständer- Vibrationsentkopplung (z. B. Gummipuffer) für leisen Betrieb- Kernbohrung für Leitungen (bis 40 cm Mauerwerksdicke). (Bei Wänden aus Stahlbeton sowie bei Mauerwerken mit größerer Dicke entstehen zusätzliche Kosten.)Standortwahl Außeneinheit:- Montagehöhe max. 2,50 m (muss mit Leiter erreichbar sein).Standortwahl Inneneinheit:- Montagehöhe > 2 m über dem Boden.- Höhendifferenz Innen- zu Außengerät max. 5 m.Verlegung der Kältemittelleitungen- Bis 5 m Länge im Standard enthalten (Aufputz-Verlegung)KondensatführungElektroanschluss der Geräte- Verbindungskabel zwischen Innen- und Außeneinheit inkl. Steuerleitung im Montageumfang enthaltenInbetriebnahme- Dichtheitsprüfung und Evakuierung der Anlage- Funktionsprüfung inkl. Probelauf (Temperatur, Druck, Stromaufnahme, Geräuschkontrolle)- Dokumentation aller Prüfungen Zeitlicher Ablauf:Sie bestellen das Gerät zusammen mit der Montage, welches Ihnen umgehend nach Hause geliefert wird. In den nächsten Tagen wird sich ein Kältebringer-Montagepartner bei Ihnen zwecks Terminvereinbarung melden. Der Einbautermin findet innerhalb von 6-8 Wochen nach Kaufdatum statt.Nicht enthalten / Zusatzleistungen:- Passende Kältemittelleitungen und Wandhalterung oder Bodenkonsole müssen separat bestellt werden, da diese nicht im Set der Trio-Multisplit enthalten sind.- Stromanschluss an das Hausnetz (separater Stromkreis, FI-Schutzschalter nach VDE erforderlich)- Siphon, Rückschlagklappe oder Kondensatpumpe bei besonderen Abfluss-Situationen- Zusätzliche Leitungs- oder Kernbohrlängen (z. B. bei dicken Stahlbetonwänden oder längeren Strecken > 5 m)- Montage auf Wärmedämmverbundsystemen (WDVS) oder Dächern – hier können zusätzliche Kosten entstehen3499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Ist das Microsoft-Konto nicht vorhanden, obwohl es vorhanden ist?
Es ist möglich, dass es ein Problem mit der Anmeldung oder dem Zugriff auf das Microsoft-Konto gibt. Es könnte sein, dass die Anmeldedaten falsch eingegeben wurden oder dass es technische Schwierigkeiten gibt. Es ist ratsam, die Anmeldedaten zu überprüfen und gegebenenfalls den Microsoft-Support zu kontaktieren, um das Problem zu lösen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.