Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **


Ähnliche Suchbegriffe für Stoffe
Top-Angebote
Produkte zum Begriff Stoffe:
-
Frenzel, Elisabeth: Stoffe der WeltliteraturStoffe der Weltliteratur , Ein Lexikon dichtungsgeschichtlicher Längsschnitte , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 10., überarb. und erw. A., Erscheinungsjahr: 200510, Produktform: Leinen, Titel der Reihe: Kröners Taschenausgaben#300#, Autoren: Frenzel, Elisabeth, Auflage: 05010, Auflage/Ausgabe: 10., überarb. und erw. A, Seitenzahl/Blattzahl: 1100, Fachschema: Literaturlexikon~Motiv (literarisch)~Thema (literarisch)~Literatur / Weltliteratur~Weltliteratur~Literaturwissenschaft, Fachkategorie: Literaturwissenschaft: Nachschlagewerke, Bildungszweck: für die Sekundarstufe II~für die Hochschule~für die Erwachsenenbildung, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kroener Alfred GmbH + Co., Verlag: Kroener Alfred GmbH + Co., Verlag: Krner, Alfred, Verlag GmbH & Co. KG, Länge: 177, Breite: 119, Höhe: 48, Gewicht: 712, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783520300096 9783520300089, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verpackung für biologische StoffeFür das Verpacken nach ADR-Verpackungsanweisung P650 und den Versandvorschriften der Post. Für die vorschriftsgemäße Verwendung müssen druckdichte erste Verpackungen verwendet werden (zum Beispiel Monovetten). Merkmale: Kategorie B (UN 3373) als Maxibrief, 220 x 220 x 35 mmLieferumfang: 1 Stück Versandkarton, 220 x 220 x 35 mm 1 Stück flüssigkeitsdichter Sekundärverpackung 1 Stück Aufsaugmaterial12,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...1,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...2,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist die Bedeutung verschiedener Stoffe beim Aufbau körpereigener Stoffe?
Verschiedene Stoffe spielen eine wichtige Rolle beim Aufbau körpereigener Substanzen. Proteine sind beispielsweise für den Aufbau von Gewebe und Enzymen verantwortlich, während Kohlenhydrate als Energielieferanten dienen. Lipide sind wichtig für die Bildung von Zellmembranen und Hormonen, während Nukleinsäuren für die Speicherung und Übertragung genetischer Informationen zuständig sind. **
Top-Angebote
Produkte zum Begriff Stoffe:
-
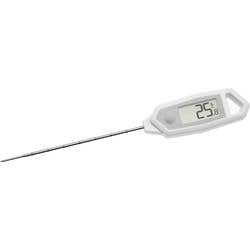
TFA Dostmann 30.1064.02.K Küchen-Thermometer Automatisches Abschalten Pastöse Stoffe, Halbfeste Stoffe, Flüssige StoffeDieses praktische Einstich-Thermometer ist vielseitig einsetzbar und überzeugt durch seine schnelle Ansprechzeit und die hohe Genauigkeit (ab +-0,5°C). Einfach aus der mitgelieferten Schutzhülle herausnehmen, den Edelstahl-Einstichfühler in das Messobjekt stecken und den ON-Knopf betätigen. Innerhalb von 4 bis 5 Sekunden erscheint der gemessene Wert im Bereich von -40 bis +250 °C. Zum besseren Ablesen der Temperatur kann eine Hintergrundbeleuchtung eingeschaltet werden. Je nachdem, wie das Thermometer gehalten wird, lässt sich das Display per Knopfdruck um 180° drehen und so von Links- und Rechtshändern optimal ablesen. Die gemessenen Höchst- und Tiefstwerte werden gespeichert und sind abrufbar. Das Thermometer schaltet sich automatisch nach 10 Minuten aus. Für Langzeitmessungen kann die Abschaltautomatik deaktiviert werden. Ein Werkszertifikat mit drei Messpunkten (0°C/100°C/150°C) ist bei diesem Gerät standardmäßig im Lieferumfang enthalten. Somit eignet sich das Gerät auch ideal für den Profi-Einsatz, z.B. zur Temperaturkontrolle von Lebensmitteln im Rahmen der HACCP-Verordnungen oder im Labor.30,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Frenzel, Elisabeth: Stoffe der WeltliteraturStoffe der Weltliteratur , Ein Lexikon dichtungsgeschichtlicher Längsschnitte , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 10., überarb. und erw. A., Erscheinungsjahr: 200510, Produktform: Leinen, Titel der Reihe: Kröners Taschenausgaben#300#, Autoren: Frenzel, Elisabeth, Auflage: 05010, Auflage/Ausgabe: 10., überarb. und erw. A, Seitenzahl/Blattzahl: 1100, Fachschema: Literaturlexikon~Motiv (literarisch)~Thema (literarisch)~Literatur / Weltliteratur~Weltliteratur~Literaturwissenschaft, Fachkategorie: Literaturwissenschaft: Nachschlagewerke, Bildungszweck: für die Sekundarstufe II~für die Hochschule~für die Erwachsenenbildung, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kroener Alfred GmbH + Co., Verlag: Kroener Alfred GmbH + Co., Verlag: Krner, Alfred, Verlag GmbH & Co. KG, Länge: 177, Breite: 119, Höhe: 48, Gewicht: 712, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783520300096 9783520300089, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verpackung für biologische StoffeFür das Verpacken nach ADR-Verpackungsanweisung P650 und den Versandvorschriften der Post. Für die vorschriftsgemäße Verwendung müssen druckdichte erste Verpackungen verwendet werden (zum Beispiel Monovetten). Merkmale: Kategorie B (UN 3373) als Maxibrief, 220 x 220 x 35 mmLieferumfang: 1 Stück Versandkarton, 220 x 220 x 35 mm 1 Stück flüssigkeitsdichter Sekundärverpackung 1 Stück Aufsaugmaterial12,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Stoffe
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...1,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...2,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...7,74 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
TFA Dostmann 30.1064.02.K Küchen-Thermometer Automatisches Abschalten Pastöse Stoffe, Halbfeste Stoffe, Flüssige StoffeDieses praktische Einstich-Thermometer ist vielseitig einsetzbar und überzeugt durch seine schnelle Ansprechzeit und die hohe Genauigkeit (ab +-0,5°C). Einfach aus der mitgelieferten Schutzhülle herausnehmen, den Edelstahl-Einstichfühler in das Messobjekt stecken und den ON-Knopf betätigen. Innerhalb von 4 bis 5 Sekunden erscheint der gemessene Wert im Bereich von -40 bis +250 °C. Zum besseren Ablesen der Temperatur kann eine Hintergrundbeleuchtung eingeschaltet werden. Je nachdem, wie das Thermometer gehalten wird, lässt sich das Display per Knopfdruck um 180° drehen und so von Links- und Rechtshändern optimal ablesen. Die gemessenen Höchst- und Tiefstwerte werden gespeichert und sind abrufbar. Das Thermometer schaltet sich automatisch nach 10 Minuten aus. Für Langzeitmessungen kann die Abschaltautomatik deaktiviert werden. Ein Werkszertifikat mit drei Messpunkten (0°C/100°C/150°C) ist bei diesem Gerät standardmäßig im Lieferumfang enthalten. Somit eignet sich das Gerät auch ideal für den Profi-Einsatz, z.B. zur Temperaturkontrolle von Lebensmitteln im Rahmen der HACCP-Verordnungen oder im Labor.33,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist die Bedeutung verschiedener Stoffe beim Aufbau körpereigener Stoffe?
Verschiedene Stoffe spielen eine wichtige Rolle beim Aufbau körpereigener Substanzen. Proteine sind beispielsweise für den Aufbau von Gewebe und Enzymen verantwortlich, während Kohlenhydrate als Energielieferanten dienen. Lipide sind wichtig für die Bildung von Zellmembranen und Hormonen, während Nukleinsäuren für die Speicherung und Übertragung genetischer Informationen zuständig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.