Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Stiefelknecht
Top-Angebote
Produkte zum Begriff Stiefelknecht:
-
HAIX Stiefelknecht neutral Stück 904000Der Haix Stiefelknecht ist ein unverzichtbarer Helfer für alle, die nach einem langen Arbeitstag ihre Schuhe oder Stiefel schnell und mühelos ausziehen möchten. Besonders nach anstrengenden Einsätzen spart er Kraft und Zeit, indem er den Wechsel in die Freizeitkleidung erleichtert. Gefertigt aus hochwertigem Holz, ist der Stiefelknecht sowohl für den Innen- als auch Außeneinsatz geeignet und hält problemlos auch widrigen Wetterbedingungen stand. Dies ist besonders praktisch, wenn das Schuhwerk stark verschmutzt ist, da so der Schmutz draußen bleibt und das Zuhause sauber bleibt. Die großzügige Auftrittsfläche des Haix Stiefelknechts bietet hervorragende Standfestigkeit, was besonders bei schlechtem Wetter von Vorteil ist. Er ermöglicht das schonende Abstreifen von Arbeitsschuhen mit hohem Schaft, ohne das Material unnötig zu belasten. Dies ist entscheidend bei feuchten Lederstiefeln, die ohne Verschlusssystem oft schwerer auszuziehen sind. Der Stiefelknecht reduziert den Kraftaufwand erheblich, was nach anspruchsvollen Einsätzen sehr geschätzt wird. Einfach in der Handhabung: Der Stiefelknecht von Haix überzeugt durch seine einfache Bedienung. Mit einem Fuß auf das untere Ende treten und den anderen Fuß in die Aussparung führen – so lässt sich der Schuh mühelos abstreifen. Die rutschfeste Konstruktion sorgt für Stabilität und ermöglicht auch mit unbeschuhtem Fuß den nötigen Gegendruck. Dank seiner Praxistauglichkeit ist der Stiefelknecht auch für Halbschuhe geeignet, die oft ohne Verschlusssystem angeboten werden. In Berufen, in denen auf Verschlüsse verzichtet wird, ist er ein unverzichtbares Hilfsmittel. Produktdetails Optimal für: Arbeit Materialien: Holz12,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
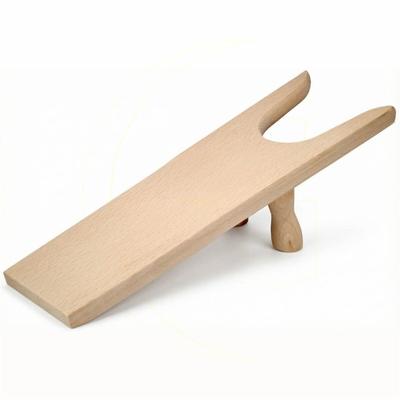
Classic Stiefelknecht Schuhauszieher Buchenholz mit TrittgummiClassic Stiefelknecht aus Buchenholz mit Trittgummi im Steeg. Aus hartem Buchenholz gefertigt, ist dieser Stiefelknecht besonders stabil und verfügt über eine breite Trittfläche. Nicht nur Reiter wissen seine Dienste zu schätzen. Er hilft beim Ausziehen langer, enger Stiefel, wie sie heute wieder en vogue sind. Einfach den einen Fuß in die Mulde legen und mit dem anderen Fuß auf die Trittfläche steigen. So können Sie kraftvoll gegen den Stiefel antreten. Die Kanten sind leicht abgerundet, so dass der Schuh dabei nicht leidet, eine Wohltat für deinen Rücken. Geschliffen und geöltes Buchenholz , völlig ohne Chemie ergonomische Muldenform ideal bei Rückenproblemen erleichtert den Austieg aus dem Schuh für rückenschonendes Schuhe-Ausziehen Länge 34 cm extra stabil und besonders langlebig Unser Hinweis: Made in Germany !15,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Stiefelknecht:
-
HAIX Stiefelknecht neutral Stück 904000Der Haix Stiefelknecht ist ein unverzichtbarer Helfer für alle, die nach einem langen Arbeitstag ihre Schuhe oder Stiefel schnell und mühelos ausziehen möchten. Besonders nach anstrengenden Einsätzen spart er Kraft und Zeit, indem er den Wechsel in die Freizeitkleidung erleichtert. Gefertigt aus hochwertigem Holz, ist der Stiefelknecht sowohl für den Innen- als auch Außeneinsatz geeignet und hält problemlos auch widrigen Wetterbedingungen stand. Dies ist besonders praktisch, wenn das Schuhwerk stark verschmutzt ist, da so der Schmutz draußen bleibt und das Zuhause sauber bleibt. Die großzügige Auftrittsfläche des Haix Stiefelknechts bietet hervorragende Standfestigkeit, was besonders bei schlechtem Wetter von Vorteil ist. Er ermöglicht das schonende Abstreifen von Arbeitsschuhen mit hohem Schaft, ohne das Material unnötig zu belasten. Dies ist entscheidend bei feuchten Lederstiefeln, die ohne Verschlusssystem oft schwerer auszuziehen sind. Der Stiefelknecht reduziert den Kraftaufwand erheblich, was nach anspruchsvollen Einsätzen sehr geschätzt wird. Einfach in der Handhabung: Der Stiefelknecht von Haix überzeugt durch seine einfache Bedienung. Mit einem Fuß auf das untere Ende treten und den anderen Fuß in die Aussparung führen – so lässt sich der Schuh mühelos abstreifen. Die rutschfeste Konstruktion sorgt für Stabilität und ermöglicht auch mit unbeschuhtem Fuß den nötigen Gegendruck. Dank seiner Praxistauglichkeit ist der Stiefelknecht auch für Halbschuhe geeignet, die oft ohne Verschlusssystem angeboten werden. In Berufen, in denen auf Verschlüsse verzichtet wird, ist er ein unverzichtbares Hilfsmittel. Produktdetails Optimal für: Arbeit Materialien: Holz12,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Stiefelknecht
-
Classic Stiefelknecht Schuhauszieher Buchenholz mit TrittgummiClassic Stiefelknecht aus Buchenholz mit Trittgummi im Steeg. Aus hartem Buchenholz gefertigt, ist dieser Stiefelknecht besonders stabil und verfügt über eine breite Trittfläche. Nicht nur Reiter wissen seine Dienste zu schätzen. Er hilft beim Ausziehen langer, enger Stiefel, wie sie heute wieder en vogue sind. Einfach den einen Fuß in die Mulde legen und mit dem anderen Fuß auf die Trittfläche steigen. So können Sie kraftvoll gegen den Stiefel antreten. Die Kanten sind leicht abgerundet, so dass der Schuh dabei nicht leidet, eine Wohltat für deinen Rücken. Geschliffen und geöltes Buchenholz , völlig ohne Chemie ergonomische Muldenform ideal bei Rückenproblemen erleichtert den Austieg aus dem Schuh für rückenschonendes Schuhe-Ausziehen Länge 34 cm extra stabil und besonders langlebig Unser Hinweis: Made in Germany !15,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Gravidus Stiefelknecht aus Holz praktischer Stiefelauszieher AusziehhilfeStiefelknecht aus Holz Stiefelauszieher für Gummistiefel und Arbeitsschuhe Nasse, verschmutzte oder fest sitzende Stiefel lassen sich oft nur mühsam ausziehen. Dieser Stiefelknecht aus Holz sorgt für eine spürbare Erleichterung im Alltag und macht...13,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
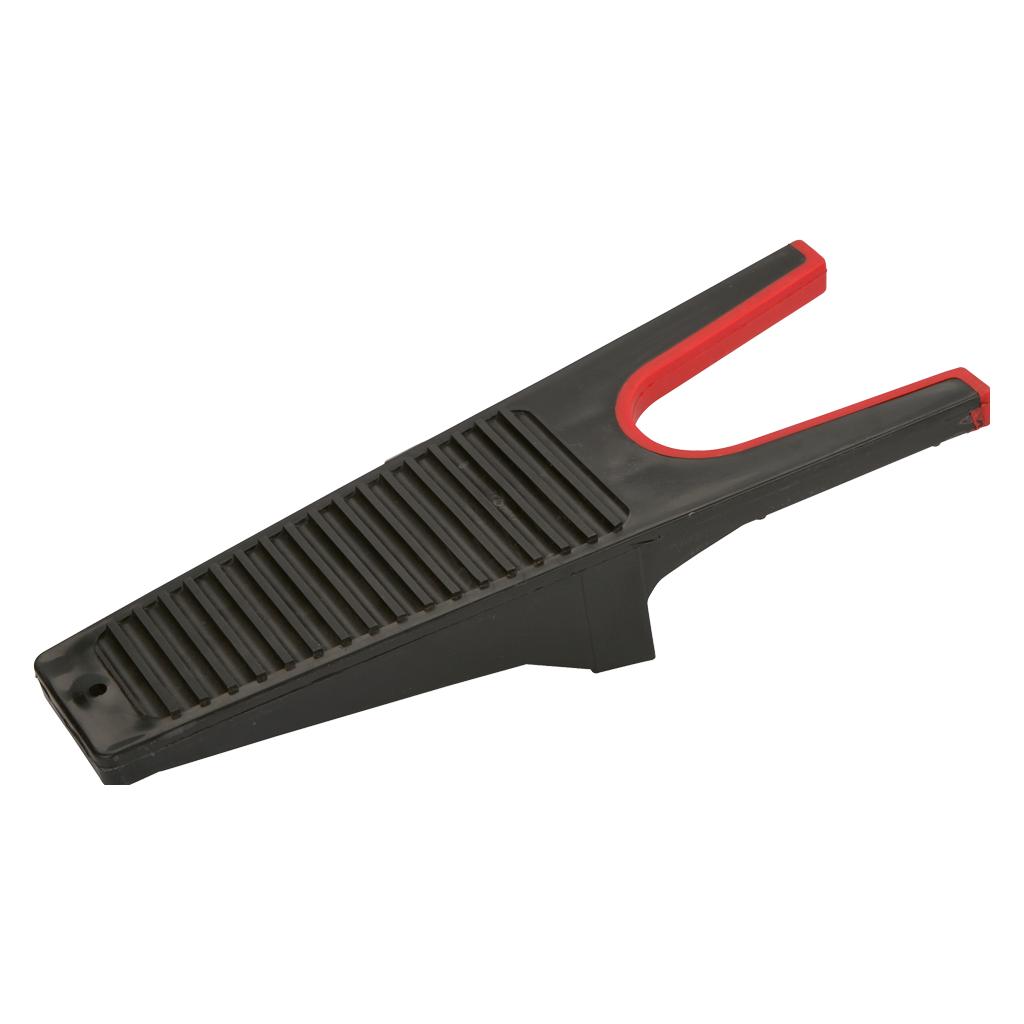
ELDORADO Stiefelknecht - Ausziehhilfe für Reitstiefel mit FersenschutzDas Ausziehen von Reitstiefeln oder Gummistiefeln ist sehr schwierig, besonders, wenn sie schlammig sind. Deshalb ist eine passende Ausziehhilfe, wie dieser Stiefelknecht, eine unverzichtbare Hilfe und erleichtert das Ausziehen der Stiefel enorm. Es funktioniert ganz einfach: Die Ferse in die Aussparung schieben, den anderen Fuß auf den Stiefelknecht stellen und schon lässt sich der Fuß ganz einfach aus dem Schuh ziehen. Schont den Rücken und den Stiefel! Der Stiefelauszieher ist aus Kunststoff und deshalb leicht zu reinigen, extrem stabil und passend für alle Stiefelgrößen. Er verhindert Kratzer am Stiefel. Die Trittfläche ist rutschfest durch Riffelungen. Sie können nun Ihre Stiefel im Stehen ausziehen, ohne mühsames Bücken oder Hinsetzen. Farbe: Schwarz Länge: ca. 32 cm7,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.