Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Standort
Top-Angebote
Produkte zum Begriff Standort:
-
Standort Strasse, Sachbücher von Olivier Joliat'Standort Strasse' porträtiert zwanzig Personen und zeigt eindrücklich, wie unterschiedlich die Gründe für den sozialen Abstieg sind und wie gross die Schwierigkeiten, wieder auf die Beine zu kommen. Die aktuellen Porträts werden ergänzt durch Portraits derselben Person, die in den letzten 18 Jahren in den Surprise-Heften erschienen sind. Das Buch liefert keine beschönigten Erfolgsgeschichten, sondern stolze Menschen, die trotz sozialer Not alternative Lebensentwürfe abseits staatlicher Hilfe fanden. Das Buch zeigt auch, welche Perspektiven die Angebote des Vereins Surprise eröffnen. Dazu gehören neben dem Heftverkauf auch verschiedene Aktivitäten und Integrationsprojekte wie Strassensport, Strassenchor oder der soziale Stadtrundgang. Texte von Persönlichkeiten aus Sport, Kultur, Politik und Wirtschaft sowie eine Fotoserie von Surprise Standplätzen ergänzen das Buch.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
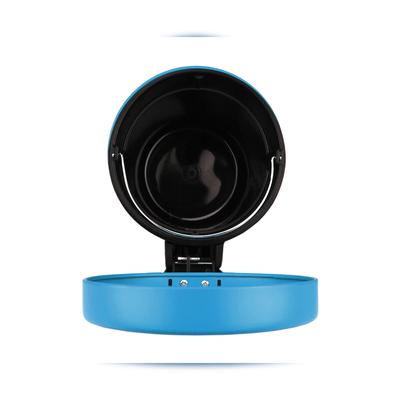
Kosmetikeimer Ozean - 22570*****Standort: Regal WaFarbenfroh, kompakt und funktional: Der Kosmetikeimer OZEAN in Blau bietet einen passenden Platz für kleinere Abfälle im Bad oder WC. Mit einem Volumen von ca. 3 L lässt er sich gut in den täglichen Ablauf integrieren. Der äußere Eimer besteht aus...17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Warum verschickt Amazon mein Paket von Standort zu Standort?
Amazon versendet Pakete möglicherweise von verschiedenen Standorten, um die Lieferzeit zu verkürzen und sicherzustellen, dass das Produkt so schnell wie möglich beim Kunden ankommt. Dies ermöglicht es Amazon, das Produkt aus dem nächstgelegenen Lagerhaus oder Fulfillment Center zu versenden, anstatt es aus einem entfernten Lagerhaus zu liefern. Durch diese Praxis kann Amazon auch die Versandkosten senken und eine effizientere Logistik gewährleisten. **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Standort:
-
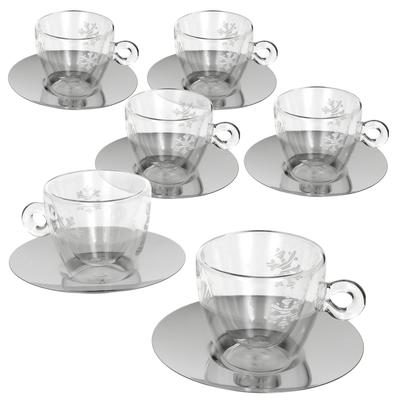
6er Set Thermo Glastasse Christmas 165ml mit Untertasse*****Standort: Wa-Raum*****Standort: Wa-RaumDer Name Bormioli steht für ein traditionelles und hochwertiges Glashandwerk - Made in Italy - und begeistert Feinschmecker weltweit mit höchsten Qualitätsstandards, elegantem Design und absolut modernen Innovationen. 12-tlg. Thermo-Glas Set | 165...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Standort Strasse, Sachbücher von Olivier Joliat'Standort Strasse' porträtiert zwanzig Personen und zeigt eindrücklich, wie unterschiedlich die Gründe für den sozialen Abstieg sind und wie gross die Schwierigkeiten, wieder auf die Beine zu kommen. Die aktuellen Porträts werden ergänzt durch Portraits derselben Person, die in den letzten 18 Jahren in den Surprise-Heften erschienen sind. Das Buch liefert keine beschönigten Erfolgsgeschichten, sondern stolze Menschen, die trotz sozialer Not alternative Lebensentwürfe abseits staatlicher Hilfe fanden. Das Buch zeigt auch, welche Perspektiven die Angebote des Vereins Surprise eröffnen. Dazu gehören neben dem Heftverkauf auch verschiedene Aktivitäten und Integrationsprojekte wie Strassensport, Strassenchor oder der soziale Stadtrundgang. Texte von Persönlichkeiten aus Sport, Kultur, Politik und Wirtschaft sowie eine Fotoserie von Surprise Standplätzen ergänzen das Buch.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Standort
-
Kosmetikeimer Ozean - 22570*****Standort: Regal WaFarbenfroh, kompakt und funktional: Der Kosmetikeimer OZEAN in Blau bietet einen passenden Platz für kleinere Abfälle im Bad oder WC. Mit einem Volumen von ca. 3 L lässt er sich gut in den täglichen Ablauf integrieren. Der äußere Eimer besteht aus...17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er Set Wodka Schnapsgläser*****Standort: WA-RaumDie stilvollen Wodkagläser sind die perfekte Grundlage zum Servieren vielfältiger Shots bei einem gemütlichen Partyabend mit Freunden und Familie. Die besonders schöne Form liegt toll in der Hand und wird garantiert zum Blickfang an der Theke. Sorgen Sie, dank Reinheit und hohem Glanzfaktor, für stimmungsvolle Momente bei Kerzenschein! Die trichterförmigen Schnapsgläser liegen toll in der Hand und eignen sich perfekt zum Anreichen von Wodka, Ouzo und Tequila – wahlweise on Ice. Servieren Sie den klassischen Magenschnaps nach einem deftigen Mahl oder schenken Sie den „Doppelten“ direkt am Tresen ein! Ideales Zubehör für die Mini-Bar im Hotel oder auch die Vitrine Daheim. Die edlen Glasbecher mit dicker Wandung (3 mm stark) ziert auf der Vorderseite die Aufschrift „Wodka“ in grauen Lettern und eine rote Silhouette auf Bodenhöhe. Auf der Rückseite befindet sich die grau-eingearbeitete Doppel-Eichung, denn die 11 cm hohen Shot Gläser sind auf 2 cl und 4 cl geeicht. Insgesamt fassen die Partygläser bis zu 150 ml. Die max. Füllhöhe beträgt 8 cm. Oben sind sie Ø 7 cm weit. Der Boden hat einen Durchmesser von Ø 4 cm und eine Höhe von 2.8 cm. Materialstärke: 3 mm. Die stabilen Trinkgläser sind hygienisch und pflegeleicht, lebensmittelecht und geschmacksneutral, denn das Material ist komplett recyclebar. Nach dem Spülgang sind die exklusiven Gläser blitzschnell wieder auf Hochglanz poliert und einsatzbereit. Schwere Gastroqualität. Geliefert wird das dreiteilige Set im praktischen Geschenkkarton, der zugleich eine sichere Transportmöglichkeit ist. Verpackungsmaße: (L x B x H) 31.5 x 8.5 x 11 cm. Lieferumfang: 3 Wodka-Gläser doppel-geeicht, 2cl + 4 cl (max. 150 ml), Ø 7 cm, H 11 cm, Boden Ø 4 cm, Boden-H 2.8 cm, 220 g14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Warum verschickt Amazon mein Paket von Standort zu Standort?
Amazon versendet Pakete möglicherweise von verschiedenen Standorten, um die Lieferzeit zu verkürzen und sicherzustellen, dass das Produkt so schnell wie möglich beim Kunden ankommt. Dies ermöglicht es Amazon, das Produkt aus dem nächstgelegenen Lagerhaus oder Fulfillment Center zu versenden, anstatt es aus einem entfernten Lagerhaus zu liefern. Durch diese Praxis kann Amazon auch die Versandkosten senken und eine effizientere Logistik gewährleisten. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.