Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **

Ähnliche Suchbegriffe für Sparen
Top-Angebote
Produkte zum Begriff Sparen:
-
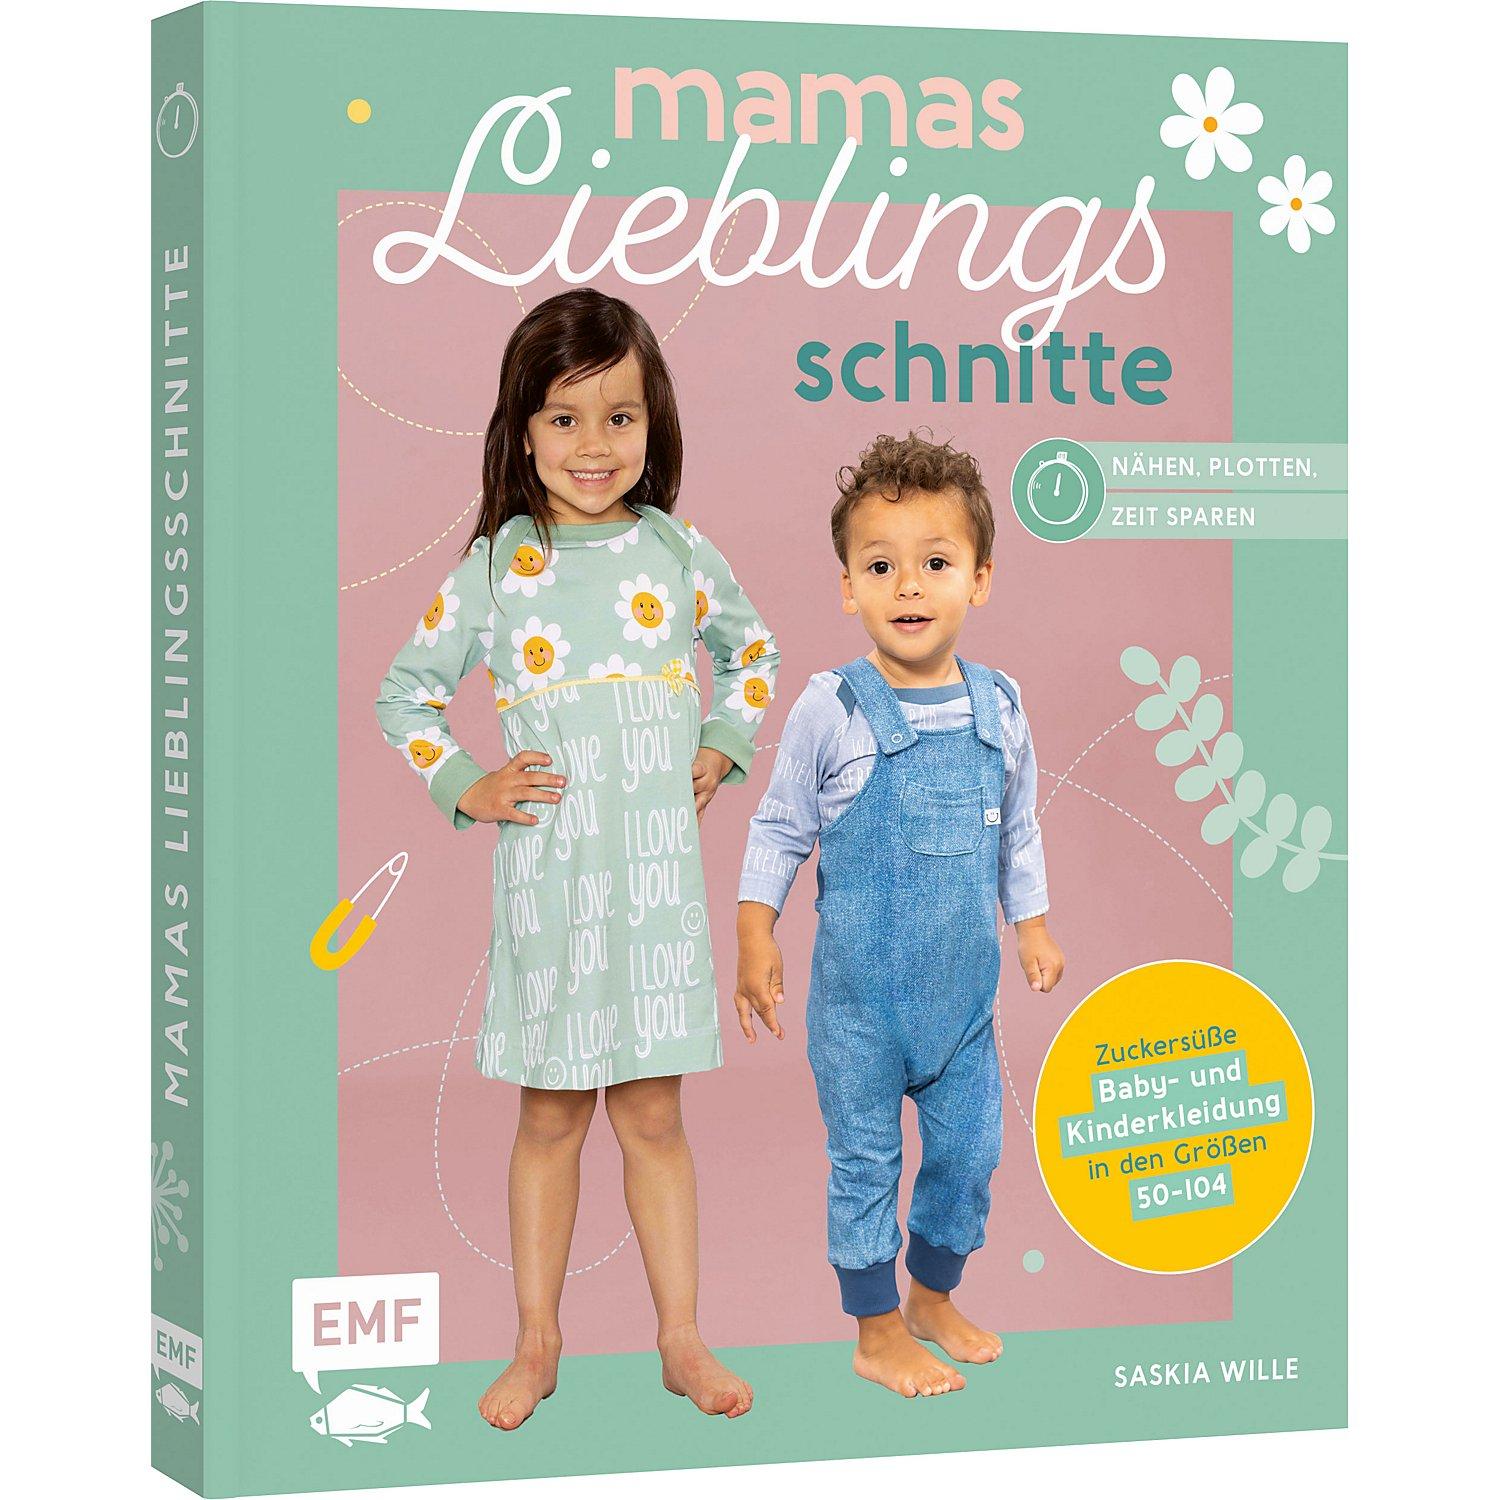
Wille, Saskia: Mamas Lieblingsschnitte - Nähen - Plotten - Zeit sparenMamas Lieblingsschnitte - Nähen - Plotten - Zeit sparen , Zuckersüße Baby- und Kinderkleidung in den Größen 50-104, Näh-Hacks und viele Plottervorlagen | Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Wille, Saskia, Seitenzahl/Blattzahl: 96, Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Babymode; Jersey; Jersey nähen; Kindermode; Kindermotive; Kleid; Mamanähbuch; Mamasliebchen; Plotter; Plottervorlagen; Pullover; Pumphose; Schnittmuster für Anfänger; Wickelshirt; Zwergenmütze; nähbuch anfänger; nähen für Anfänger; nähen für Kinder; nähen für babys; zeitsparend nähen, Fachschema: Färben~Stoff (textil)~Tuch (Stoff)~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Nähen~Oberflächengestaltung~Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Färben von Stoffen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Produktverfügbarkeit: 02, Länge: 241, Breite: 205, Höhe: 17, Gewicht: 621, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wassersparer Durchflussregler Wasserhahn Sparaufsatz Reduzierer 60mm SparenWassersparer Durchflussregler für effiziente Wassernutzung Dieser vielseitige Wassersparer mit einem Durchmesser von 60 mm ist eine praktische Lösung, um den Wasserverbrauch in Ihrem Haushalt gezielt zu reduzieren. Er wurde entwickelt, um eine einfache Installation an den meisten Standard-Wasserhähnen zu ermöglichen und somit einen Beitrag zur Ressourcenschonung zu leisten, ohne dabei den gewohnten Komfort einzuschränken. Ideal für Küche und Bad, hilft dieser Sparaufsatz, Ihre Betriebskosten zu senken. Produktdetails und Anwendung Der Wassersparer, auch bekannt als Durchflussregler oder Sparaufsatz, misst 60 mm im Durchmesser und ist somit mit gängigen Wasserhahn-Typen kompatibel. Die Installation ist denkbar einfach und erfordert kein spezielles Werkzeug. Schrauben Sie den vorhandenen Strahlregler Ihres Wasserhahns ab, setzen Sie den Wassersparer ein und befestigen Sie ihn. Achten Sie auf einen festen Sitz, um eine optimale Funktionsweise sicherzustellen. Das robuste Material garantiert eine lange Produktlebensdauer und eine gleichmäßige Wasserabgabe. Die Funktionsweise basiert auf einer intelligenten Reduzierung des Wasserdurchflusses, was zu einer merklichen Einsparung führen kann. Dieser Hahnaufsatz ist eine unkomplizierte Möglichkeit, Ihren persönlichen Wasserverbrauch zu beeinflussen. Er eignet sich hervorragend für den täglichen Gebrauch in Mietwohnungen oder Eigenheimen. Merkmale des Wassersparers Reduziert den Wasserdurchfluss Einfache, werkzeuglose Montage Passend für die meisten Standard-Wasserhähne (Durchmesser 60 mm) Langlebige Materialien Farbe: Weiß Lieferumfang: 1 Stück Häufig gestellte Fragen (FAQ) zum Wassersparer Wie wird der Wassersparer installiert? Der Wassersparer wird einfach in den Wasserhahn eingesetzt. Zuerst entfernen Sie den vorhandenen Strahlregler, setzen dann den Wassersparer ein und schrauben alles wieder fest. Es ist kein Werkzeug erforderlich. Passt dieser Wassersparer an jeden Wasserhahn? Dieser Wassersparer hat einen Durchmesser von 60 mm und ist für die meisten gängigen Standard-Wasserhähne geeignet. Prüfen Sie den Durchmesser Ihres aktuellen Strahlreglers, um die Kompatibilität zu gewährleisten. Welche Vorteile bietet ein Wassersparer? Ein Wassersparer hilft Ihnen, den Wasserverbrauch zu reduzieren, ohne den Wasserdruck spürbar zu mindern. Dies kann zu einer Senkung der Wasserrechnung führen und trägt zur effizienteren Nutzung von Ressourcen bei. Ist der Wassersparer pflegeleicht? Ja, zur regelmäßigen Wartung empfiehlt es sich, den Wassersparer alle paar Monate zu entkalken oder zu reinigen, um eine optimale Leistung zu erhalten. Kann ich den Wassersparer auch für Warmwasser nutzen? Ja, der Wassersparer ist sowohl für Kalt- als auch für Warmwasser geeignet und kann in Küche und Bad eingesetzt werden.3,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Sparen:
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wille, Saskia: Mamas Lieblingsschnitte - Nähen - Plotten - Zeit sparenMamas Lieblingsschnitte - Nähen - Plotten - Zeit sparen , Zuckersüße Baby- und Kinderkleidung in den Größen 50-104, Näh-Hacks und viele Plottervorlagen | Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Wille, Saskia, Seitenzahl/Blattzahl: 96, Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Babymode; Jersey; Jersey nähen; Kindermode; Kindermotive; Kleid; Mamanähbuch; Mamasliebchen; Plotter; Plottervorlagen; Pullover; Pumphose; Schnittmuster für Anfänger; Wickelshirt; Zwergenmütze; nähbuch anfänger; nähen für Anfänger; nähen für Kinder; nähen für babys; zeitsparend nähen, Fachschema: Färben~Stoff (textil)~Tuch (Stoff)~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Nähen~Oberflächengestaltung~Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Färben von Stoffen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Produktverfügbarkeit: 02, Länge: 241, Breite: 205, Höhe: 17, Gewicht: 621, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Sparen
-
Wassersparer Durchflussregler Wasserhahn Sparaufsatz Reduzierer 60mm SparenWassersparer Durchflussregler für effiziente Wassernutzung Dieser vielseitige Wassersparer mit einem Durchmesser von 60 mm ist eine praktische Lösung, um den Wasserverbrauch in Ihrem Haushalt gezielt zu reduzieren. Er wurde entwickelt, um eine einfache Installation an den meisten Standard-Wasserhähnen zu ermöglichen und somit einen Beitrag zur Ressourcenschonung zu leisten, ohne dabei den gewohnten Komfort einzuschränken. Ideal für Küche und Bad, hilft dieser Sparaufsatz, Ihre Betriebskosten zu senken. Produktdetails und Anwendung Der Wassersparer, auch bekannt als Durchflussregler oder Sparaufsatz, misst 60 mm im Durchmesser und ist somit mit gängigen Wasserhahn-Typen kompatibel. Die Installation ist denkbar einfach und erfordert kein spezielles Werkzeug. Schrauben Sie den vorhandenen Strahlregler Ihres Wasserhahns ab, setzen Sie den Wassersparer ein und befestigen Sie ihn. Achten Sie auf einen festen Sitz, um eine optimale Funktionsweise sicherzustellen. Das robuste Material garantiert eine lange Produktlebensdauer und eine gleichmäßige Wasserabgabe. Die Funktionsweise basiert auf einer intelligenten Reduzierung des Wasserdurchflusses, was zu einer merklichen Einsparung führen kann. Dieser Hahnaufsatz ist eine unkomplizierte Möglichkeit, Ihren persönlichen Wasserverbrauch zu beeinflussen. Er eignet sich hervorragend für den täglichen Gebrauch in Mietwohnungen oder Eigenheimen. Merkmale des Wassersparers Reduziert den Wasserdurchfluss Einfache, werkzeuglose Montage Passend für die meisten Standard-Wasserhähne (Durchmesser 60 mm) Langlebige Materialien Farbe: Weiß Lieferumfang: 1 Stück Häufig gestellte Fragen (FAQ) zum Wassersparer Wie wird der Wassersparer installiert? Der Wassersparer wird einfach in den Wasserhahn eingesetzt. Zuerst entfernen Sie den vorhandenen Strahlregler, setzen dann den Wassersparer ein und schrauben alles wieder fest. Es ist kein Werkzeug erforderlich. Passt dieser Wassersparer an jeden Wasserhahn? Dieser Wassersparer hat einen Durchmesser von 60 mm und ist für die meisten gängigen Standard-Wasserhähne geeignet. Prüfen Sie den Durchmesser Ihres aktuellen Strahlreglers, um die Kompatibilität zu gewährleisten. Welche Vorteile bietet ein Wassersparer? Ein Wassersparer hilft Ihnen, den Wasserverbrauch zu reduzieren, ohne den Wasserdruck spürbar zu mindern. Dies kann zu einer Senkung der Wasserrechnung führen und trägt zur effizienteren Nutzung von Ressourcen bei. Ist der Wassersparer pflegeleicht? Ja, zur regelmäßigen Wartung empfiehlt es sich, den Wassersparer alle paar Monate zu entkalken oder zu reinigen, um eine optimale Leistung zu erhalten. Kann ich den Wassersparer auch für Warmwasser nutzen? Ja, der Wassersparer ist sowohl für Kalt- als auch für Warmwasser geeignet und kann in Küche und Bad eingesetzt werden.3,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch "Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen""Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen". Einfache Schnitte mit dem besonderen Extra: Die 6 Baby- und Kindermodelle lassen sich dank vielfältiger Variationsmöglichkeiten zu einer kompletten Kollektion für die Kleinsten verwandeln. Angesagte Prints der Jerseystoffe, jede Menge Plottervorlagen und Tipps zum zeitsparenden Nähen sorgen für mehr Spaß an der Nähmaschine!Ein Buch, auf das alle Näh-Mamas gewartet haben: Mit Tipps und Tricks neben Kindern, Job und Haushalt endlich wieder dem Lieblingshobby Nähen nachgehen zu können. 15 unterschiedliche Kleidungsstücke aus nur 6 Grundschnitten in den Größen 50–104 zaubern – so easy kann's sein! Mit 2 SchnittmusterbogenHose, Pullover, Kleid und mehr – aus den Grundschnitten lässt sich eine komplette Garderobe für die Kleinen erstellen!Zahlen, Sprüche und vielseitige Motive: Dank jeder Menge Plottervorlagen lassen sich alle Teile ganz nach den Wünschen des Kindes individualisierenAlle Schnitte sind miteinander kombinierbar, sodass kleine Spielplatzhelden für jede Situation gewappnet sind! Ganz nach dem Motto "Praktische Alltagskleidung in coolem Look" gibt es Schnitte von Hose über Pulli bis hin zu Jacke und Mütze! Kinderkleidung, die Groß und Klein einfach lieben werden! Buch mit 96 Seiten. Größe: 24 x 20,5 cm.Verlag: Edition Michael Fischer, Autorin: Saskia Wille20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GELD SPAREN - Vermögensaufbau durch effektive Spartipps!: Wie Sie sparen lernen und durch intelligente Methoden und Geldanlage positiven Cashflow,Geld Sparen - Vermögensaufbau Durch Effektive Spartipps!: Wie Sie Sparen Lernen Und Durch Intelligente Methoden Und Geldanlage Positiven Cashflow, Passives Einkommen Und Finanzielle Freiheit Erlangen, Taschenbuch Von William Lakefield, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.