Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Sienna
Top-Angebote
Produkte zum Begriff Sienna:
-
Liege SIENNAArtikelmaße 1: L200 × B66 × H35/105 Sitzfläche : Liege SB66 × SH35 × ST200 Verstellbar: 4 fach Armlehnen: Ja Höhe der Armlehne: 55 cm Breite der Armlehne: 6 cm Belastbarkeit [in kg]: 120 | Sitzmöbel Maximale Belastbarkeit 140 kgArtikelinformationenDie Liege SIENNA ist eine elegante und komfortable Möglichkeit, Ihre Zeit im Freien zu genießen.Hergestellt aus hochwertigem grau gebürstetem Edelstahl #304 und mit einem strapazierfähigen Kunststoffgewebe in taupe ausgestattet, bietet diese Liege eine langlebige und stilvolle Konstruktion.Mit ihrem ergonomischen Design und der verstellbaren Rückenlehne können Sie Ihre gewünschte Liegeposition bequem einstellen.Die Liege SIENNA ist perfekt geeignet, um sich zu entspannen, die Sonne zu genießen oder ein gutes Buch im Freien zu lesen, und wird Ihre Outdoor-Erlebnisse bereichern. B66xH35/105xL200 Edelstahl 304 gebürstet Kunststoffgewebe: taupe Liege SIENNAHersteller: Garden Hauptmaterial: Edelstahl Kunststoffgewebe 70% PVC 30% Polyester Kunststo1062,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
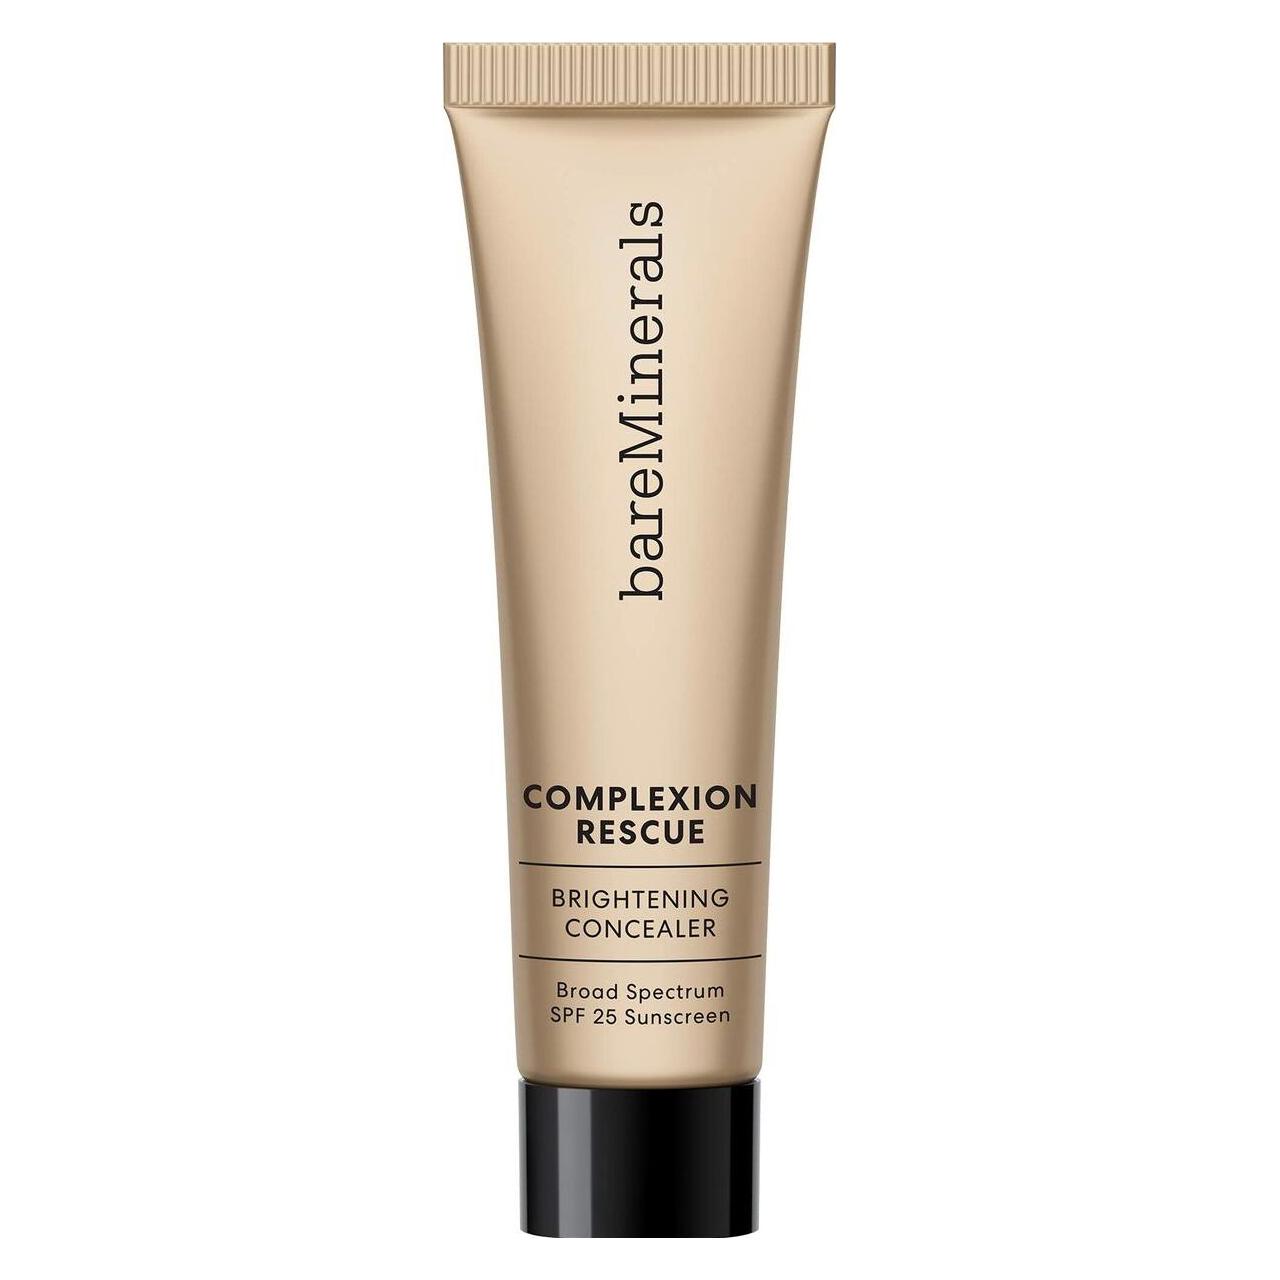
Bare Minerals bareMinerals Complexion Rescue Brightening Concealer SPF25 10ml Deep Sienna (Deep Sienna, Sienna) (41702437101)Bare Minerals bareMinerals Complexion Rescue Brightening Concealer SPF25 10ml Deep Sienna (Deep Sienna, Sienna) (41702437101)11,48 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **


Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Sienna:
-
Tisch SIENNAArtikelmaße 1: L158 × B90 × H74 Belastbarkeit [in kg]: 40 | Tisch Maximale Belastbarkeit 60 kgArtikelinformationenDer Tisch SIENNA kombiniert zeitloses Design mit hochwertigen Materialien und ist die perfekte Ergänzung für moderne Wohn- und Außenbereiche. Mit seinem klaren Look und der eleganten Farbkombination passt er sowohl in stilvolle Innenräume als auch auf Terrassen oder Balkone. Das Gestell aus gebürstetem Edelstahl #304 sorgt für Stabilität und eine edle Optik. In Kombination mit der grauen Tischplatte aus High-Pressure Laminate [HPL] entsteht ein moderner Esstisch, der durch klare Linien und hochwertige Verarbeitung überzeugt. Die HPL Tischplatte ist besonders pflegeleicht und resistent gegenüber alltäglichen . Ihre dezente Farbgebung lässt sich hervorragend mit verschiedensten Einrichtungsstilen kombinieren. Mit großzügiger Fläche eignet sich der SIENNA Tisch ideal für gesellige Runden, gemeinsame Mahlzeiten oder stilvolle Dekorationen. Ein stilvoller Gartentisch für Ihr mod783,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
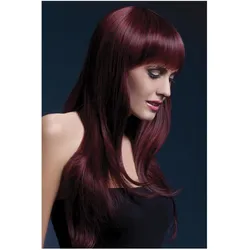
Fever SiennaGestufte Langhaarperücke mit Fransen Fever präsentiert ihren neusten Coup; für alle die zwischendurch in eine andere Rolle oder wenigstens in eine neue Frisur schlüpfen wollen. Alle Perücken der Fever Serie haben eine grössenverstellbare, hochwertige Montur für eine gute Atmung und ein angenehm leichtes Tragegefühl. Durch die „falsche Haut“ unter dem Scheitel ist das Netz nicht zu entdecken. Jede Perücke ist dank ihren leichten, natürlich aussehenden Fasern in Profi Qualität bis 120°C hitzebeständig. Glätten, Schneiden, Volumen, Locken, Waschen. Den Möglichkeiten sind keine Grenzen gesetzt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liege SIENNAArtikelmaße 1: L200 × B66 × H35/105 Sitzfläche : Liege SB66 × SH35 × ST200 Verstellbar: 4 fach Armlehnen: Ja Höhe der Armlehne: 55 cm Breite der Armlehne: 6 cm Belastbarkeit [in kg]: 120 | Sitzmöbel Maximale Belastbarkeit 140 kgArtikelinformationenDie Liege SIENNA ist eine elegante und komfortable Möglichkeit, Ihre Zeit im Freien zu genießen.Hergestellt aus hochwertigem grau gebürstetem Edelstahl #304 und mit einem strapazierfähigen Kunststoffgewebe in taupe ausgestattet, bietet diese Liege eine langlebige und stilvolle Konstruktion.Mit ihrem ergonomischen Design und der verstellbaren Rückenlehne können Sie Ihre gewünschte Liegeposition bequem einstellen.Die Liege SIENNA ist perfekt geeignet, um sich zu entspannen, die Sonne zu genießen oder ein gutes Buch im Freien zu lesen, und wird Ihre Outdoor-Erlebnisse bereichern. B66xH35/105xL200 Edelstahl 304 gebürstet Kunststoffgewebe: taupe Liege SIENNAHersteller: Garden Hauptmaterial: Edelstahl Kunststoffgewebe 70% PVC 30% Polyester Kunststo1062,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Sienna
-
Bare Minerals bareMinerals Complexion Rescue Brightening Concealer SPF25 10ml Deep Sienna (Deep Sienna, Sienna) (41702437101)Bare Minerals bareMinerals Complexion Rescue Brightening Concealer SPF25 10ml Deep Sienna (Deep Sienna, Sienna) (41702437101)11,48 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Tisch SIENNA rundArtikelmaße 1: LØ 110 × H75 Tischlatten: 1 Stck Tischplattenstärke: 0,6 cm cm Bein zu Bein Länge: 82 cm cm Bein zu Bein Breite: 82 cm cm Höhe der Tischunterkante: 73 cm cm Belastbarkeit [in kg]: 40 | Tisch Maximale Belastbarkeit 40 kgArtikelinformationenDer runde Tisch SIENNA ist eine elegante und vielseitige Ergänzung für Ihren Innen- oder Außenbereich.Hergestellt aus hochwertigem Edelstahl und ausgestattet mit einer strapazierfähigen Kunststoff HPL-Tischplatte in Grau, bietet er eine robuste Konstruktion, die den Elementen standhält.Die schlichte und dennoch zeitgemäße Optik des Tisches passt perfekt zu verschiedenen Einrichtungsstilen.Mit seiner langlebigen Konstruktion und seiner Widerstandsfähigkeit gegenüber den Elementen ist der Tisch SIENNA die ideale Wahl, um Mahlzeiten im Freien zu genießen oder in Innenräumen einen modernen Akzent zu setzen. Tisch SIENNA rund; Edelstahl / Kunststoff HPL, grauDer Tisch verfügt über eine runde Tischplatte aus 10 mm dickem HPL Kunststoff, die e694,37 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Smiffys Sienna - CandyGestufte Langhaarperücke mit Fransen Fever präsentiert ihren neusten Coup für alle, die zwischendurch in eine andere Rolle oder wenigstens in eine neue Frisur schlüpfen wollen. Alle Perücken der Fever Serie haben eine grössenverstellbare, hochwertige Montur für eine gute Atmung und ein angenehm leichtes Tragegefühl. Durch die „falsche Haut“ unter dem Scheitel ist das Netz nicht zu entdecken. Jede Perücke ist dank ihrer leichten, natürlich aussehenden Fasern in Profi-Qualität bis 120 °C hitzebeständig. Glätten, Schneiden, Volumen, Locken, Waschen – den Möglichkeiten sind keine Grenzen gesetzt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.