Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Positive
Top-Angebote
Produkte zum Begriff Positive:
-
Positive ImpulsePositive Impulse , Der 2002 von Ärzten, Schwestern und Mitarbeitern gegründete Förderverein "Kunst im Westend" in den DRK Kliniken Berlin Westend hat sich der Idee verschrieben, dass Kunst die Patienten in ihrer Genesung positiv unterstützen kann. Das reich bebilderte Buch dokumentiert eine Auswahl der vielfältigen zeitgenössischen Kunstpositionen, die in wechselnden Ausstellungen auf den Stationen gezeigt werden. Es will Kliniken, Gesundheitsmanager, Politiker, Bürger und Künstler animieren, sich für Kunst im Krankenhaus zu engagieren. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Redaktion: Freybourg, Anne Marie~Frericks, Bernd, Seitenzahl/Blattzahl: 90, Abbildungen: Fotos, Keyword: Berlin; DRK; Impulse; Kliniken; Krankenhaus; Kunst; positive, Fachschema: Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 215, Höhe: 10, Gewicht: 396, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive Grid BIAS XPositive Grid BIAS X (ESD); Amp-Simulation; KI-gestützte Tone-Engine mit 33 Amp-Modellen, Cabinet-Simulation mit flexibler Mikrofonpositionierung, 63 Effekte inkl. Modulation, Delay, Reverb, EQ und Distortion; integrierter IR-Loader für Drittanbieter-Impulse; KI-Funktionen zur Tonerstellung per Texteingabe oder Audio-Upload mit Preset-Generierung und anpassbarer Signalkette; Dual Path Routing für parallele Signalführung und Mix; globales Noise Gate mit Schwellenwertregelung und Auto-Learn; chromatischer Tuner mit einstellbarer Referenztonhöhe; Doubler für Stereo-Widening; Host-Tempo-Sync oder globales Tempo in Standalone; Preset-Verwaltung mit Favoriten, Drag & Drop-Organisation und Ordnerstruktur; Audio-Interface-Setup mit wählbarer Samplerate und Puffergröße, Anzeige der DSP-Auslastung; Amp-Module mit Clean-, Crunch-, High-Gain-, Akustik- und Bass-Optionen; Cabinet-Module mit wählbaren Mikrofontypen, Position, Pegel, Pan und Mix; Effekte mit Drive, Fuzz, Overdrive, Wah, Modulation, Chorus, Flanger, Phaser, Tremolo, Delay, Reverb und EQ; KI-Upload-Analyse für bis zu 15 Minuten Audio135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
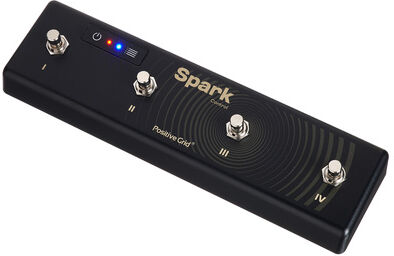
Positive Grid Spark ControlPositive Grid Spark Control; Kabelloser Fußschalter für Spark Amp & App. Holen Sie mit Spark Control das Beste aus Ihrem Spark-Verstärker und der App heraus - ein kabelloses Pedal, das für Spark entwickelt wurde, um einfach Presets zu wechseln, Effekte umzuschalten und vieles mehr; Bluetooth 5.0 (ca. 45m Reichweite); integrierter, wiederaufladbarer Akku (ca. 150h Spielzeit), 4 Fußschalter, Power An/Aus Schalter, Netzadapter Anschluss: Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen; Abmessungen (L x B x H) 224 x 40 x 38 mm, Gewicht 0,31 kg, inkl. USB Ladekabel99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Positive:
-
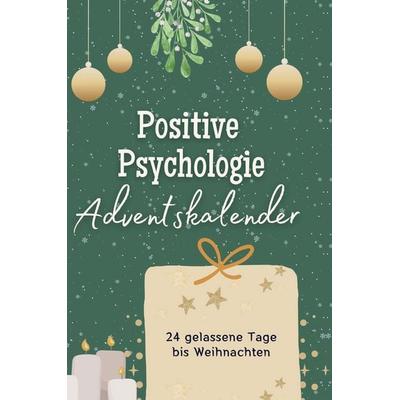
Positive Psychologie-AdventskalenderDer Positive Psychologie-adventskalender Begleitet Sie Durch Die Vorweihnachtszeit Mit Täglichen Inspirationen Und Übungen. Erleben Sie 24 Gelassene Tage Bis Weihnachten, Die Ihnen Helfen, Den Stress Zu Reduzieren Und Die Positiven Momente Zu...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive ImpulsePositive Impulse , Der 2002 von Ärzten, Schwestern und Mitarbeitern gegründete Förderverein "Kunst im Westend" in den DRK Kliniken Berlin Westend hat sich der Idee verschrieben, dass Kunst die Patienten in ihrer Genesung positiv unterstützen kann. Das reich bebilderte Buch dokumentiert eine Auswahl der vielfältigen zeitgenössischen Kunstpositionen, die in wechselnden Ausstellungen auf den Stationen gezeigt werden. Es will Kliniken, Gesundheitsmanager, Politiker, Bürger und Künstler animieren, sich für Kunst im Krankenhaus zu engagieren. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Redaktion: Freybourg, Anne Marie~Frericks, Bernd, Seitenzahl/Blattzahl: 90, Abbildungen: Fotos, Keyword: Berlin; DRK; Impulse; Kliniken; Krankenhaus; Kunst; positive, Fachschema: Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 215, Höhe: 10, Gewicht: 396, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Positive
-
Positive Grid BIAS XPositive Grid BIAS X (ESD); Amp-Simulation; KI-gestützte Tone-Engine mit 33 Amp-Modellen, Cabinet-Simulation mit flexibler Mikrofonpositionierung, 63 Effekte inkl. Modulation, Delay, Reverb, EQ und Distortion; integrierter IR-Loader für Drittanbieter-Impulse; KI-Funktionen zur Tonerstellung per Texteingabe oder Audio-Upload mit Preset-Generierung und anpassbarer Signalkette; Dual Path Routing für parallele Signalführung und Mix; globales Noise Gate mit Schwellenwertregelung und Auto-Learn; chromatischer Tuner mit einstellbarer Referenztonhöhe; Doubler für Stereo-Widening; Host-Tempo-Sync oder globales Tempo in Standalone; Preset-Verwaltung mit Favoriten, Drag & Drop-Organisation und Ordnerstruktur; Audio-Interface-Setup mit wählbarer Samplerate und Puffergröße, Anzeige der DSP-Auslastung; Amp-Module mit Clean-, Crunch-, High-Gain-, Akustik- und Bass-Optionen; Cabinet-Module mit wählbaren Mikrofontypen, Position, Pegel, Pan und Mix; Effekte mit Drive, Fuzz, Overdrive, Wah, Modulation, Chorus, Flanger, Phaser, Tremolo, Delay, Reverb und EQ; KI-Upload-Analyse für bis zu 15 Minuten Audio135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive Grid Spark ControlPositive Grid Spark Control; Kabelloser Fußschalter für Spark Amp & App. Holen Sie mit Spark Control das Beste aus Ihrem Spark-Verstärker und der App heraus - ein kabelloses Pedal, das für Spark entwickelt wurde, um einfach Presets zu wechseln, Effekte umzuschalten und vieles mehr; Bluetooth 5.0 (ca. 45m Reichweite); integrierter, wiederaufladbarer Akku (ca. 150h Spielzeit), 4 Fußschalter, Power An/Aus Schalter, Netzadapter Anschluss: Hohlstecker Buchse 5,5 x 2,1 mm, Minuspol Innen; Abmessungen (L x B x H) 224 x 40 x 38 mm, Gewicht 0,31 kg, inkl. USB Ladekabel99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive Grid Spark LinkPositive Grid Spark Link; 2,4 GHz Wireless System, Plug-N-Play Sender und Empfänger Set, 2.4GHz Band, 24 bit/48KHz; 4 Kanäle, Reichweite bis zu 30 Meter, Latenz < 3ms, intergrierter aufladbarer 500 mAh Lithium Akku, Batterielaufzeit bis zu 6 Stunden (abhängig von der Betriebssituation), Batterie-Anzeige mit LED Display, Frequenzgang 20Hz-20 kHz; Abmessungen: 73 x 40 x 15 [mm]; voll kompatibel mit aktiven Tonabnehmern; inklusive: USB Ladekabel und Quick Start Guide102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive Grid Spark PedalPositive Grid Spark Pedal; Multieffektpedal für E-Gitarre, Akustikgitarre und Bass; Smart Amp & Effects Pedal mit integriertem Looper; kompatibel mit Spark App für Spark AI-Funktionen; 33 Amp-Modelle; 43 Effekte; integriertes USB-Audio-Interface; 6 speicherbare Presets; Regler: Drive/Gain, Mod/Bass, Amp Type/Vol, Delay/Mid, Reverb/Treble; Schalter: 3 Fußschalter; Anschlüsse: Instrumenteneingang (6,3 mm Klinke), Line-Ausgänge L/Mono+R (2x 6,3 mm Klinke), Kopfhörerausgang (3,5 mm Klinke), MIDI In/Out (3,5 mm), Expression-Pedal Eingang (6,3 mm TRS), USB-C; Maße: 175 × 104 x 54,8 mm; Gewicht: 0,56 kg199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.