Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Ovens
Top-Angebote
Produkte zum Begriff Ovens:
-
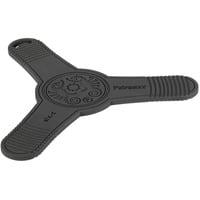
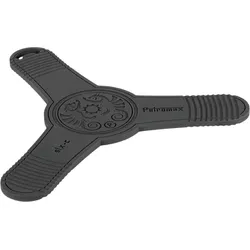
Petromax Silikonuntersetzer für Feuertöpfe (Dutch Ovens)PETROMAX SILIKONUNTERSETZER FÜR FEUERTÖPFE (DUTCH OVENS) Das macht den Silikonuntersetzer zum drachenstarken Zubehör für deine Feuertöpfe und -deckel: der rutschfeste Untersetzer für alle deine Petromax Feuertöpfe die Unterlage für deine Deckel bis ft9 Abstandshalter zwischen Feuertopf und Deckel für die Lagerung temperaturbeständig von -40°C bis 230°C Öse zum Aufhängen Der Petromax Silikonuntersetzer ist die rutschfeste Unterlage für alle deine Feuertöpfe und -pfannen, wenn du beim Kochen oder Braten eine Pause einlegen möchtest. Auch der Deckel findet hier seinen zentralen Platz, wenn es im Feuertopf mal wieder heiß hergeht. Die gekrümmten Rillen deuten die verschiedenen Größen der Dutch Oven bereits an: Dank der Vertiefungen liegen die heißen Deckel unterschiedlicher Größe sicher auf der Unterlage mit dem charakteristischen Drachenlogo. Die flexible Ablage in Form eines Bumerangs ist für die Feuertopfdeckel bis zum Modell ft9 geeignet. Mit einer Temperaturbeständigkeit von -40°C bis 230°C ist das lebensmittelechte Silikon unempfindlich bei sehr hohen und extrem niedrigen Temperaturen. Nach dem Kochen fungiert der Silikonuntersetzer als Abstandshalter zwischen Topf und Deckel zur Luftzirkulation. Die Unterlage kann auch aufgehängt werden. Sollte der Petromax Untersetzer einmal stark verschmutzt oder fettig sein, kann er einfach in der Spülmaschine liegend gereinigt werden. Er dient als Anti-Rutschunterlage, wenn du deinen Topf reinigst und mit der Pflegepaste für Guss- und Schmiedeeisen pflegst. Der Silikonuntersetzer ist die Basis für deine heißen (Guss-)Eisen, vor, beim und nach dem Spiel mit dem Feuer. Technische Details Material: Silikon Maße, ca.: 29,4 x 26,2 x 0,8 cm Gewicht, ca.: 280 g Lieferumfang 1 x Silikon Untersetzer für Feuertöpfe (Dutch Ovens)12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Ovens:
-
BORA Oven Steam Dampfbackofen OVENSBORA Oven Steam Dampfbackofen OVENS Die Installation und Montage des Gerätes darf nur durch ausgebildetes Fachpersonal erfolgen Premium Lieferung (D) inkl. Montage für BORA-Kochfeldabsaugungen (Umkreis von 100km) Achtung, im Online-Handel verkaufen nicht autorisierte Händler Ware von BORA! Wir sind autorisierter BORA Händler Überprüfen Sie hier: Der Profi-Dampfbackofen für jede schöne Küche. Besser backen und dämpfen mit Profi-Heißlufttechnik von BORA Der BORA Oven Steam ist ein Dampfbackofen, der Backofen und Dampfgarer in einem Gerät vereint. BORA xHeat verbindet Heißluft mit Dampf – für gleichmäßige Garergebnisse auf allen drei Ebenen. Das minimalistische Bedienkonzept führt Sie in wenigen Schritten zur gewünschten Einstellung. Gemeinsam mit dem BORA Stick und der BORA One App gelingen professionelle Ergebnisse ohne Umwege. Hochwertige Glasoberflächen und ein reduziertes Garraumdesign sorgen für eine elegante Küchenästhetik und eine leichte Reinigung. Der...2790,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petromax Silikonuntersetzer für Feuertöpfe (Dutch Ovens)PETROMAX SILIKONUNTERSETZER FÜR FEUERTÖPFE (DUTCH OVENS) Das macht den Silikonuntersetzer zum drachenstarken Zubehör für deine Feuertöpfe und -deckel: der rutschfeste Untersetzer für alle deine Petromax Feuertöpfe die Unterlage für deine Deckel bis ft9 Abstandshalter zwischen Feuertopf und Deckel für die Lagerung temperaturbeständig von -40°C bis 230°C Öse zum Aufhängen Der Petromax Silikonuntersetzer ist die rutschfeste Unterlage für alle deine Feuertöpfe und -pfannen, wenn du beim Kochen oder Braten eine Pause einlegen möchtest. Auch der Deckel findet hier seinen zentralen Platz, wenn es im Feuertopf mal wieder heiß hergeht. Die gekrümmten Rillen deuten die verschiedenen Größen der Dutch Oven bereits an: Dank der Vertiefungen liegen die heißen Deckel unterschiedlicher Größe sicher auf der Unterlage mit dem charakteristischen Drachenlogo. Die flexible Ablage in Form eines Bumerangs ist für die Feuertopfdeckel bis zum Modell ft9 geeignet. Mit einer Temperaturbeständigkeit von -40°C bis 230°C ist das lebensmittelechte Silikon unempfindlich bei sehr hohen und extrem niedrigen Temperaturen. Nach dem Kochen fungiert der Silikonuntersetzer als Abstandshalter zwischen Topf und Deckel zur Luftzirkulation. Die Unterlage kann auch aufgehängt werden. Sollte der Petromax Untersetzer einmal stark verschmutzt oder fettig sein, kann er einfach in der Spülmaschine liegend gereinigt werden. Er dient als Anti-Rutschunterlage, wenn du deinen Topf reinigst und mit der Pflegepaste für Guss- und Schmiedeeisen pflegst. Der Silikonuntersetzer ist die Basis für deine heißen (Guss-)Eisen, vor, beim und nach dem Spiel mit dem Feuer. Technische Details Material: Silikon Maße, ca.: 29,4 x 26,2 x 0,8 cm Gewicht, ca.: 280 g Lieferumfang 1 x Silikon Untersetzer für Feuertöpfe (Dutch Ovens)12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Ovens
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.