Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ab wann gilt ein Notfall als Notfall?
Ein Notfall gilt als solcher, wenn eine akute Gefahr für das Leben oder die Gesundheit einer Person besteht und schnelle medizinische Hilfe erforderlich ist. Dies kann beispielsweise bei schweren Verletzungen, Herzinfarkten, Schlaganfällen oder Atemnot der Fall sein. Es ist wichtig, in solchen Situationen sofort den Notruf zu wählen. **
Ähnliche Suchbegriffe für Notfall
Top-Angebote
Produkte zum Begriff Notfall:
-
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
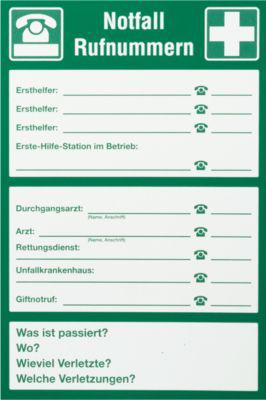
Schild "Notfall-Rufnummern"Die Besonderheiten auf einen Blick: HIGHLIGHT-Produkte erreichen Leuchtwerte, die die in der DIN 67510-4 festgelegten Werte um bis zu 120% übertreffen. Sie erfüllen das nach DIN 53438-3 geforderte Brandverhalten der Klasse F1 sowohl für selbstklebende Folien als auch für Aluminium- und Kunststoffschilder. * Größe: 200 x 300 mm * HLK = HIGHLIGHT-Kunststoff, lang nachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
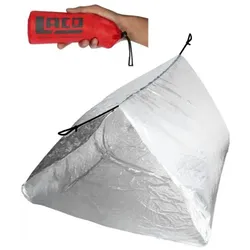
LACD NOTFALL - ZELTLACD NOTFALL - ZELT LACD Notfallzelt Rettungsdecke, Wärmeschutz und Windschutz Das Notfallzelt von LACD ist zwar extrem kompakt und leicht, bietet aber in Notsituationen den erforderlichen Schutz für Bergsteiger und Alpinisten. Die auf der Innenseite Aluminium-bedampfte Polyethylenfolie reflektiert einen hohen Anteil der Körperwärme und ist wind- und wasserdicht. Bei normalem Gebrauch kann das Notfallzelt mehrmals verwendet werden, kleine Risse oder Löcher können geflickt werden. features: ✔ wasserdicht versiegelte Nähte ✔ isolierende Wirkung durch19,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Notfall:
-
Notfall-Rucksack schwarzNotfallrucksack Set – umfassende Outdoor-, Krisen- und Erste-Hilfe-Ausrüstung Mit diesem Notfallrucksack Set sind Sie für viele Situationen des Alltags, auf Reisen, beim Camping, bei Outdoor-Aktivitäten oder zur privaten Krisenvorsorge bestens ausgesta99,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Esbit Notfall-KochsetEin echtes Platzwunder: Der Notfallkocher inkl. 3x14g Trockenbrennstoff-Tabletten Passt nicht gibt’s nicht. Zumindest nicht für diesen Kocher, der in wirklich jeder Ausrüstung noch seinen Platz findet. Denn für den Transport lassen sich die Seitenwände zusammenfalten, zum Kochen einfach und schnell wieder hochklappen – und das bis zu 15mal. Perfekt für ein heißes Getränk oder eine kleine warme Mahlzeit, und ideal für alle, die mit kompaktem Gepäck unterwegs sind. Zum Lieferumfang gehören 3 Trockenbrennstoff-Tabletten mit einer Brenndauer von je ca. 12 Minuten. Details Für Töpfe, Becher und Pfannen geeignet Sehr flach zusammenlegbar Packmaß L 88mm x B 115mm x 15 mm Ultraleicht Inkl. Brennstoff kann bis zu 15mal verwendet werden Gefahrenhinweise Entzündbarer Feststoff. Kann allergische Hautreaktionen verursachen. Sicherheitshinweise Einatmen von Staub vermeiden. Schutzhandschuhe tragen. Bei Berührung mit der Haut: Mit viel Wasser und Seife waschen. Bei Hautreizung oder -ausschlag: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Wir hatten die Idee, einen Kocher vorwiegend für Notfälle oder als „back-up“ anzubieten. Das Ergebnis war dieser preisgünstige, mehrfach wiederverwendbare Notfallkocher inklusive Trockenbrennstoff. Entwickelt wurde er ursprünglich für Rationspakete, bei denen geringer Platzbedarf und niedriges Gewicht eine wichtige Rolle spielen.4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Ab wann gilt ein Notfall als Notfall?
Ein Notfall gilt als solcher, wenn eine akute Gefahr für das Leben oder die Gesundheit einer Person besteht und schnelle medizinische Hilfe erforderlich ist. Dies kann beispielsweise bei schweren Verletzungen, Herzinfarkten, Schlaganfällen oder Atemnot der Fall sein. Es ist wichtig, in solchen Situationen sofort den Notruf zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Notfall
-
Schild "Notfall-Rufnummern"Die Besonderheiten auf einen Blick: HIGHLIGHT-Produkte erreichen Leuchtwerte, die die in der DIN 67510-4 festgelegten Werte um bis zu 120% übertreffen. Sie erfüllen das nach DIN 53438-3 geforderte Brandverhalten der Klasse F1 sowohl für selbstklebende Folien als auch für Aluminium- und Kunststoffschilder. * Größe: 200 x 300 mm * HLK = HIGHLIGHT-Kunststoff, lang nachleuchtend bedruckt Lang nachleuchtend ist ab sofort Pflicht! Rettungszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 Lt. ASR A 1.3 müssen alle Betriebe bei unzureichender Sicherheitsbeleuchtung lang nachleuchtende Brandschutz- und Rettungszeichen gemäß ASR A 3.4/3 einsetzen.28,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
LACD NOTFALL - ZELTLACD NOTFALL - ZELT LACD Notfallzelt Rettungsdecke, Wärmeschutz und Windschutz Das Notfallzelt von LACD ist zwar extrem kompakt und leicht, bietet aber in Notsituationen den erforderlichen Schutz für Bergsteiger und Alpinisten. Die auf der Innenseite Aluminium-bedampfte Polyethylenfolie reflektiert einen hohen Anteil der Körperwärme und ist wind- und wasserdicht. Bei normalem Gebrauch kann das Notfallzelt mehrmals verwendet werden, kleine Risse oder Löcher können geflickt werden. features: ✔ wasserdicht versiegelte Nähte ✔ isolierende Wirkung durch19,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Notfall SchülersuizidFür die Schule ist der Schülersuizid der schlimmste anzunehmende Notfall. Er löst eine Krise aus, alle Betroffenen stehen unter Schock und Schuldgefühle sowie Hilflosigkeit lähmen ihre Handlungsoptionen. Trotzdem ist die Schule verpflichtet, auf Notfälle wie Suizide adäquat zu reagieren. Das Buch liefert zunächst grundlegende Kenntnisse über Suizid. Dann wird gezeigt, wie auf Alarmsignale der Suizidgefährdung professionell im Rahmen der Schule reagiert werden kann. Weiterhin vermittelt das Buch Wissen zur "Krisenintervention" nach erfolgtem Suizid sowie eine kritische Analyse angloamerikanischer und deutschsprachiger Suizidpräventionsprogramme.Eine Fortbildung für Lehrkräfte kann als PowerPoint-Präsentation kostenfrei heruntergeladen werden.23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.