Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Moderne
Top-Angebote
Produkte zum Begriff Moderne:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
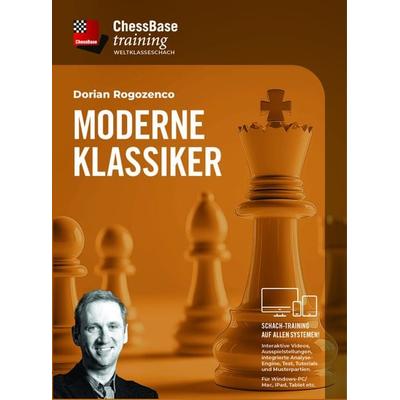
Moderne KlassikerSpitzentrainer Wie Der Autor Großmeister Dorian Rogozenco Empfehlen Unbedingt Das Regelmäßige Studium Gut Erklärter Klassischer Partien, Um Das Schachverständnis Nachhaltig Zu Verbessern. Diese Partien Sind Auch Ein Teil Der Schachkultur, Den Jeder...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderne Identitäten, FachbücherDas Fachbuch "Moderne Identitäten" bietet eine tiefgehende Analyse der Konstruktion von Identität in der modernen Gesellschaft. Es beleuchtet die Fragestellungen, wie Identitäten definiert und wahrgenommen werden und welche Rolle Wissenschaft und Kunst in diesem Prozess spielen. Die Autorinnen und Autoren, darunter Gerhard Plumpe und Jacques Le Rider, untersuchen die Dynamik von Identitätszuschreibungen und -verwerfungen aus einer transdisziplinären Perspektive. Dabei wird die Instabilität und Kontingenz moderner Identitäten thematisiert, die als Symptom der modernen Gesellschaft gilt. Das Buch regt zur Reflexion über die Möglichkeiten und Grenzen der Identitätsbildung an und hinterfragt, ob Stabilität in einem sich ständig verändernden Kontext überhaupt möglich ist. Es ist ein unverzichtbares Werk für alle, die sich mit den komplexen Fragen der Identität in der heutigen Zeit auseinandersetzen möchten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Moderne:
-
Moderne EngelHier Sind Engel Keine Ätherischen Wesen, Sondern Moderne Figuren In Kräftigen Farben, Die Auch Ein Junges Publikum Ansprechen Und Uns Einen Neuen Zugang Zu Ihrer Weisheit Verschaffen. Wer Mit Traurigkeit Kämpft, Kann Den Engel Der Tränen Rufen, Der...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
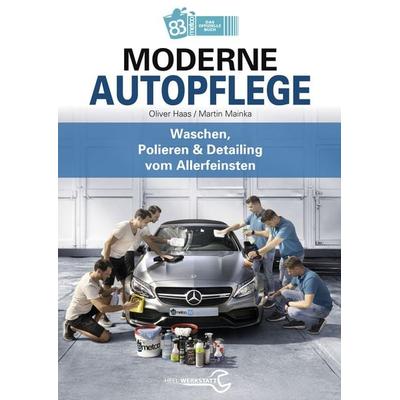
Moderne AutopflegeWas Kann Ich Tun, Damit Mein Auto Wieder Glänzt Und Dieser Effekt Auch Möglichst Lange Anhält? Natürlich Richtig Pflegen! Dabei Ist Autopflege Mehr Als Nur Der Wunsch Nach Einem Sauberen, Glänzenden Fahrzeug – Es Ist Eine Leidenschaft. Zwei, Die...17,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Moderne
-
Moderne KlassikerSpitzentrainer Wie Der Autor Großmeister Dorian Rogozenco Empfehlen Unbedingt Das Regelmäßige Studium Gut Erklärter Klassischer Partien, Um Das Schachverständnis Nachhaltig Zu Verbessern. Diese Partien Sind Auch Ein Teil Der Schachkultur, Den Jeder...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderne Identitäten, FachbücherDas Fachbuch "Moderne Identitäten" bietet eine tiefgehende Analyse der Konstruktion von Identität in der modernen Gesellschaft. Es beleuchtet die Fragestellungen, wie Identitäten definiert und wahrgenommen werden und welche Rolle Wissenschaft und Kunst in diesem Prozess spielen. Die Autorinnen und Autoren, darunter Gerhard Plumpe und Jacques Le Rider, untersuchen die Dynamik von Identitätszuschreibungen und -verwerfungen aus einer transdisziplinären Perspektive. Dabei wird die Instabilität und Kontingenz moderner Identitäten thematisiert, die als Symptom der modernen Gesellschaft gilt. Das Buch regt zur Reflexion über die Möglichkeiten und Grenzen der Identitätsbildung an und hinterfragt, ob Stabilität in einem sich ständig verändernden Kontext überhaupt möglich ist. Es ist ein unverzichtbares Werk für alle, die sich mit den komplexen Fragen der Identität in der heutigen Zeit auseinandersetzen möchten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderne Autoelektrik, RatgeberDie Reihe 'Reparaturanleitung' ist der professionelle Begleiter für jeden technisch versierten Schrauber. Schritt-für-Schritt-Anleitungen machen Wartung und Reparatur an Motor, Fahrwerk und Fahrzeug-Elektronik zum Kinderspiel. Viele Explosionszeichnungen und detailgetreue Abbildungen vermitteln leicht verständlich die wesentlichen Bauelemente der Fahrzeugtechnik.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entzweite Moderne, FachbücherDas Fachbuch "Entzweite Moderne" beleuchtet die bedeutende Rolle von Joachim Ritter und seinen Schülern in der zeitgenössischen philosophischen, politischen und gesellschaftstheoretischen Diskussion. Der Kreis um Ritter wird zunehmend als ein zentrales Element der jüngeren Geistesgeschichte wahrgenommen, aus dem einige der einflussreichsten Denker der Bundesrepublik hervorgegangen sind. In diesem Werk werden verschiedene Aspekte der Ritter-Schule behandelt, darunter deren Einfluss auf die politische Philosophie, Hegelianismus, Globalisierungstheorien und ästhetische Überlegungen. Die Beiträge namhafter Wissenschaftler bieten eine umfassende Analyse der Ideen und deren Relevanz für die heutige Zeit. Die Vielfalt der Themen und Perspektiven macht dieses Buch zu einer wertvollen Ressource für alle, die sich mit der Philosophie und den Geisteswissenschaften auseinandersetzen möchten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.