Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
Ähnliche Suchbegriffe für Mischwasser
Top-Angebote
Produkte zum Begriff Mischwasser:
-
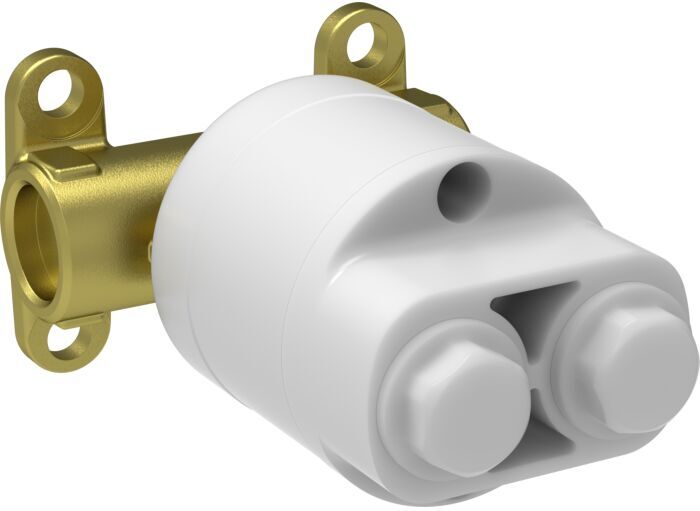
Schell Grundkörper 019040099 Elektronik, für MischwasserSchell Grundkörper 019040099Mischwasserfür Unterputz-Duscharmaturen LINUS D-C-M oder LINUS Basic D-C-Melektronische Auslösungmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenMagnetventil 6 VMischkartusche2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelDurchfluss bei 3 bar 15 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstrecke entzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 140 mm Einbautiefe 100 - 124 mmAnschluss 2x DN 15 G 1/2 IGAbgang DN 15 G 1/2 IGZertifikate ACSBelgaqua253,46 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schell Linus Fertigmontageset 019202899 Mischwasser, EdelstahlSchell Linus Fertigmontageset 019202899für Unterputz-Masterbox WBD-E-MAuslösung per CVD-Touch-Elektronik mit automatischem Schließvorgangoptionaler Batterie- oder Netzbetriebgeeignet zur Vernetzung mit Wassermanagement-System SWSparametrierbar über Single Control SSCmit FrontplatteBetätigungsknopf Mischwasser mit ÜberschubhülseCVD-Touch-Elektronikprogrammierbarspritz- und strahlwassergeschützt IP65BefestigungsmaterialEinstellmöglichkeiten über SWS/SSCBetätigungskraft (leicht / mittel / schwer)manuelle Programmierung (Aus / Ein)max. Laufzeit (1 - 950 s)Stagnationsspülung (Aus / 1 - 1000 salle 1 - 250 h nach letzter Spülung / alle 1 - 250 h)Betätigungssperrzeit (Aus / 1 - 255 sTimeout 1 - 2000 min)Einstellmöglichkeiten über manuelle Programmierungmax. Laufzeit (4 - 120 s10 Programmstufen)Stagnationsspülung (Aus / 20 salle 24 h)Werkstoff Betätigung MessingFrontplatte EdelstahlOberfläche Betätigung chromFrontplatte Edelstahl gebürstetAbmessungen Frontplatte B 190 mm x H 190 mm x T 3 mmSchutzart IP 65 (CVD-Touch-Elektronik)191,03 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 019460099 Elektronik, für MischwasserSchell Grundkörper 019460099Wandeinbauarmatur zur Kombination mit Wandauslauf-FertigbausetsArmatur vormontiert in Kunststoff-Wandeinbaubox mit abgedichteten Gehäusedurchführungenbestehend aus elektronisches Magnetventil 6 VMischkartuscheAuslaufadapterVorabsperrungVorfilterRückflussverhinderer (RVDIN EN 1717: EB)DurchspülstutzenBefestigungsmaterial sowie PutzdeckelDurchfluss286,36 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Top-Angebote
Produkte zum Begriff Mischwasser:
-
Hansgrohe Grundset für Mischwasser Bidette EU 29239180 für Mischwasser Bidette EUhansgrohe Grundset für Mischwasser Bidette EU 29239180WandmontageMinimale Einbautiefe: 45 mm Maximale Einbautiefe: 60 mm Warm- und Kaltwasseranschluss notwendig59,00 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wascharmartur PRESTO NEO MischwasserMischwasser sicher im Griff – PRESTO NEO Wascharmatur Die Wascharmatur PRESTO NEO von PRESTO ist eine robuste Selbstschluss-Armatur für Waschtische im öffentlichen Sanitärbereich. In der Mischwasser-Ausführung ermöglicht sie eine kontrollierte Nutzung von Warm- und Kaltwasser und verbindet hohe Betriebssicherheit mit langlebiger Technik. Die Auslösung erfolgt über einen stabilen Betätigungsknopf. Das Wasser fließt erst nach dem Loslassen des Knopfes und schließt automatisch nach der voreingestellten Laufzeit. Das integrierte Antiblockiersystem S® verhindert ein Blockieren der Armatur und schützt zuverlässig vor Dauerlauf. Ein integriertes Selbstreinigungssystem mit Edelstahlnadel in Kombination mit einem synthetischen Rubin sorgt für eine konstante Laufzeit. Die inneren Komponenten aus Hostaform® sind besonders widerstandsfähig gegenüber Kalkablagerungen und Korrosion. Alle funktionsrelevanten Bauteile sind für den Benutzer unzugänglich ausgeführt und erhöhen so die Vandalismus- und Betriebssicherheit. Allgemein Selbstschluss-Armatur für Waschtisch Ausführung für Mischwasser Betätigung über Druckknopf Antiblockiersystem S® Wasserfluss erst nach Loslassen des Knopfes Rückstoßsicher Für öffentliche Sanitärräume geeignet Einfache Installation Abmessungen Kompakte Bauform für Standmontage am Waschtisch Wassertechnik Durchflussmenge ca. 3 l/min Betriebsdruck 0,5 bis 8 bar Selbstreinigungssystem mit Edelstahlnadel und synthetischem Rubin Gleichmäßige, konstante Laufzeit Beständig gegen Kalkablagerungen und Korrosion Material Armaturengehäuse aus Messing, verchromt Innere Komponenten aus Hostaform® Anschluss und Montage Flexible PEX-Anschlussschläuche Anschluss Eckventil G 3/8 Warm- und Kaltwasseranschluss Betriebsbegrenzung 75 °C für maximal 30 Minuten209,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 019040099 Elektronik, für MischwasserSchell Grundkörper 019040099Mischwasserfür Unterputz-Duscharmaturen LINUS D-C-M oder LINUS Basic D-C-Melektronische Auslösungmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenMagnetventil 6 VMischkartusche2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelDurchfluss bei 3 bar 15 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstrecke entzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 140 mm Einbautiefe 100 - 124 mmAnschluss 2x DN 15 G 1/2 IGAbgang DN 15 G 1/2 IGZertifikate ACSBelgaqua253,46 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
-
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Mischwasser
-
Schell Linus Fertigmontageset 019202899 Mischwasser, EdelstahlSchell Linus Fertigmontageset 019202899für Unterputz-Masterbox WBD-E-MAuslösung per CVD-Touch-Elektronik mit automatischem Schließvorgangoptionaler Batterie- oder Netzbetriebgeeignet zur Vernetzung mit Wassermanagement-System SWSparametrierbar über Single Control SSCmit FrontplatteBetätigungsknopf Mischwasser mit ÜberschubhülseCVD-Touch-Elektronikprogrammierbarspritz- und strahlwassergeschützt IP65BefestigungsmaterialEinstellmöglichkeiten über SWS/SSCBetätigungskraft (leicht / mittel / schwer)manuelle Programmierung (Aus / Ein)max. Laufzeit (1 - 950 s)Stagnationsspülung (Aus / 1 - 1000 salle 1 - 250 h nach letzter Spülung / alle 1 - 250 h)Betätigungssperrzeit (Aus / 1 - 255 sTimeout 1 - 2000 min)Einstellmöglichkeiten über manuelle Programmierungmax. Laufzeit (4 - 120 s10 Programmstufen)Stagnationsspülung (Aus / 20 salle 24 h)Werkstoff Betätigung MessingFrontplatte EdelstahlOberfläche Betätigung chromFrontplatte Edelstahl gebürstetAbmessungen Frontplatte B 190 mm x H 190 mm x T 3 mmSchutzart IP 65 (CVD-Touch-Elektronik)191,03 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 019460099 Elektronik, für MischwasserSchell Grundkörper 019460099Wandeinbauarmatur zur Kombination mit Wandauslauf-FertigbausetsArmatur vormontiert in Kunststoff-Wandeinbaubox mit abgedichteten Gehäusedurchführungenbestehend aus elektronisches Magnetventil 6 VMischkartuscheAuslaufadapterVorabsperrungVorfilterRückflussverhinderer (RVDIN EN 1717: EB)DurchspülstutzenBefestigungsmaterial sowie PutzdeckelDurchfluss286,36 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 26x187mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 37x270mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das...3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.