Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Wann zahlt die Berufsunfähigkeitsversicherung nicht mehr?
Die Berufsunfähigkeitsversicherung zahlt in der Regel nicht mehr, wenn die versicherte Person wieder arbeitsfähig ist und ihren Beruf ausüben kann. Auch wenn die Berufsunfähigkeit aufgrund von vorsätzlicher Selbstverletzung oder grober Fahrlässigkeit entstanden ist, kann die Versicherung die Zahlung verweigern. Zudem endet der Versicherungsschutz in der Regel mit dem Eintritt ins Rentenalter. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um sicherzustellen, dass im Fall der Berufsunfähigkeit der Versicherungsschutz greift. **

Ähnliche Suchbegriffe für Mehr
Top-Angebote
Produkte zum Begriff Mehr:
-
Ravensburger Mau Mau Extreme - Mehr Tempo - mehr Action - mehr Spaß! 267833Der Kartenklassiker jetzt mit neuem Pfiff! Denn nun wird ? määäp ? ?gebuzzert? ? und schwupp, schon legt einer eine Karte ab, obwohl er eigentlich gar nicht an der Reihe ist. Und ? määäp ? schon wieder einer ... Wer... 1x Mau Mau Extreme - Mehr12,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Mehr ist mehrMehr ist mehr , Regelspiele zur Förderung mathematischer Kompetenzen Frühe mathematische Förderung führt zu besserem mathematischem Können sowohl in der Vorschule wie in der Primarstufe. Dazu eignen sich Regelspiele für Kinder im Vorschulalter ganz besonders. Den Kern dieses Praxisbandes bilden deshalb Spiele, die in vielen Kindergärten in Deutschland, der Schweiz und Österreich intensiv erprobt wurden. In einer breit angelegten Untersuchung konnte die Wirksamkeit solcher Regelspiele belegt werden. Im Buch werden die Grundlagen zu Spiel und mathematischer Förderung prägnant dargestellt und 18 Regelspiele zur frühen mathematischen Förderung beschrieben. Die Spiele eignen sich für Gruppen von zwei bis fünf Kindern und ermöglichen in hohem Maße selbständiges Spielen und Lernen. Im Downloadmaterial finden sich Kartensets und umfangreiche Vorlagen zur Herstellung der Spiele für den Einsatz im eigenen Kindergarten und in der Schule. Der praxisorientierte Band richtet sich an Erzieherinnen und Erzieher sowie an Lehrende im Anfangsunterricht der Grundschule, die mit Spielspaß mathematische Kompetenzen fördern möchten. , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Hauser, Bernhard~Rathgeb-Schnierer, Elisabeth~Stebler, Rita~Vogt, Franziska, Seitenzahl/Blattzahl: 135, Keyword: Anfangsunterricht; Frühpädagogik; Regelkreise, Fachschema: Mathematik / Lehrermaterial, Fachkategorie: Unterricht und Didaktik: Mathematik, Bildungszweck: für die Vorschule~für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: VOS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: VOS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 215, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die neue Psychologie des Erfolgs: Mehr Ausstrahlung, mehr Beliebtheit, mehr Einfluss, mehr Erfolg - Patrick Lynen, Audio, 4057664325136Die Neue Psychologie Des Erfolgs: Mehr Ausstrahlung, Mehr Beliebtheit, Mehr Einfluss, Mehr Erfolg Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Stephan Müller, Sprache: Deutsch8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypnose-Anwendung: Mehr Energie, mehr Vitalität, mehr Lebensfreude! - Patrick Lynen, Audio, 4064066578770Hypnose-anwendung: Mehr Energie, Mehr Vitalität, Mehr Lebensfreude! Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch11,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Mehr:
-
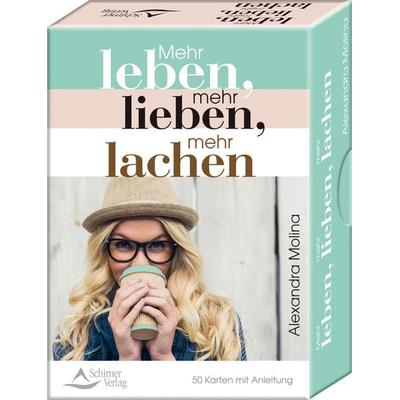
Mehr leben, mehr lieben, mehr lachenLebe Mehr, Sei Du Selbst. Liebe Mehr, Dich Und Die Ganze Welt. Lache Mehr, Du Bist Einzigartig. Diese 50 Karten Erinnern Uns Daran, Wie Stark, Frei Und Unendlich Wertvoll Wir Sind. Die Inspirierenden Weisheiten Und Liebevollen Gedanken Zeigen Uns...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Mau Mau Extreme - Mehr Tempo - mehr Action - mehr Spaß! 267833Der Kartenklassiker jetzt mit neuem Pfiff! Denn nun wird ? määäp ? ?gebuzzert? ? und schwupp, schon legt einer eine Karte ab, obwohl er eigentlich gar nicht an der Reihe ist. Und ? määäp ? schon wieder einer ... Wer... 1x Mau Mau Extreme - Mehr12,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Mehr ist mehrMehr ist mehr , Regelspiele zur Förderung mathematischer Kompetenzen Frühe mathematische Förderung führt zu besserem mathematischem Können sowohl in der Vorschule wie in der Primarstufe. Dazu eignen sich Regelspiele für Kinder im Vorschulalter ganz besonders. Den Kern dieses Praxisbandes bilden deshalb Spiele, die in vielen Kindergärten in Deutschland, der Schweiz und Österreich intensiv erprobt wurden. In einer breit angelegten Untersuchung konnte die Wirksamkeit solcher Regelspiele belegt werden. Im Buch werden die Grundlagen zu Spiel und mathematischer Förderung prägnant dargestellt und 18 Regelspiele zur frühen mathematischen Förderung beschrieben. Die Spiele eignen sich für Gruppen von zwei bis fünf Kindern und ermöglichen in hohem Maße selbständiges Spielen und Lernen. Im Downloadmaterial finden sich Kartensets und umfangreiche Vorlagen zur Herstellung der Spiele für den Einsatz im eigenen Kindergarten und in der Schule. Der praxisorientierte Band richtet sich an Erzieherinnen und Erzieher sowie an Lehrende im Anfangsunterricht der Grundschule, die mit Spielspaß mathematische Kompetenzen fördern möchten. , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Hauser, Bernhard~Rathgeb-Schnierer, Elisabeth~Stebler, Rita~Vogt, Franziska, Seitenzahl/Blattzahl: 135, Keyword: Anfangsunterricht; Frühpädagogik; Regelkreise, Fachschema: Mathematik / Lehrermaterial, Fachkategorie: Unterricht und Didaktik: Mathematik, Bildungszweck: für die Vorschule~für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: VOS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: VOS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 215, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann zahlt die Berufsunfähigkeitsversicherung nicht mehr?
Die Berufsunfähigkeitsversicherung zahlt in der Regel nicht mehr, wenn die versicherte Person wieder arbeitsfähig ist und ihren Beruf ausüben kann. Auch wenn die Berufsunfähigkeit aufgrund von vorsätzlicher Selbstverletzung oder grober Fahrlässigkeit entstanden ist, kann die Versicherung die Zahlung verweigern. Zudem endet der Versicherungsschutz in der Regel mit dem Eintritt ins Rentenalter. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um sicherzustellen, dass im Fall der Berufsunfähigkeit der Versicherungsschutz greift. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Mehr
-
Die neue Psychologie des Erfolgs: Mehr Ausstrahlung, mehr Beliebtheit, mehr Einfluss, mehr Erfolg - Patrick Lynen, Audio, 4057664325136Die Neue Psychologie Des Erfolgs: Mehr Ausstrahlung, Mehr Beliebtheit, Mehr Einfluss, Mehr Erfolg Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Stephan Müller, Sprache: Deutsch8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypnose-Anwendung: Mehr Energie, mehr Vitalität, mehr Lebensfreude! - Patrick Lynen, Audio, 4064066578770Hypnose-anwendung: Mehr Energie, Mehr Vitalität, Mehr Lebensfreude! Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch11,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
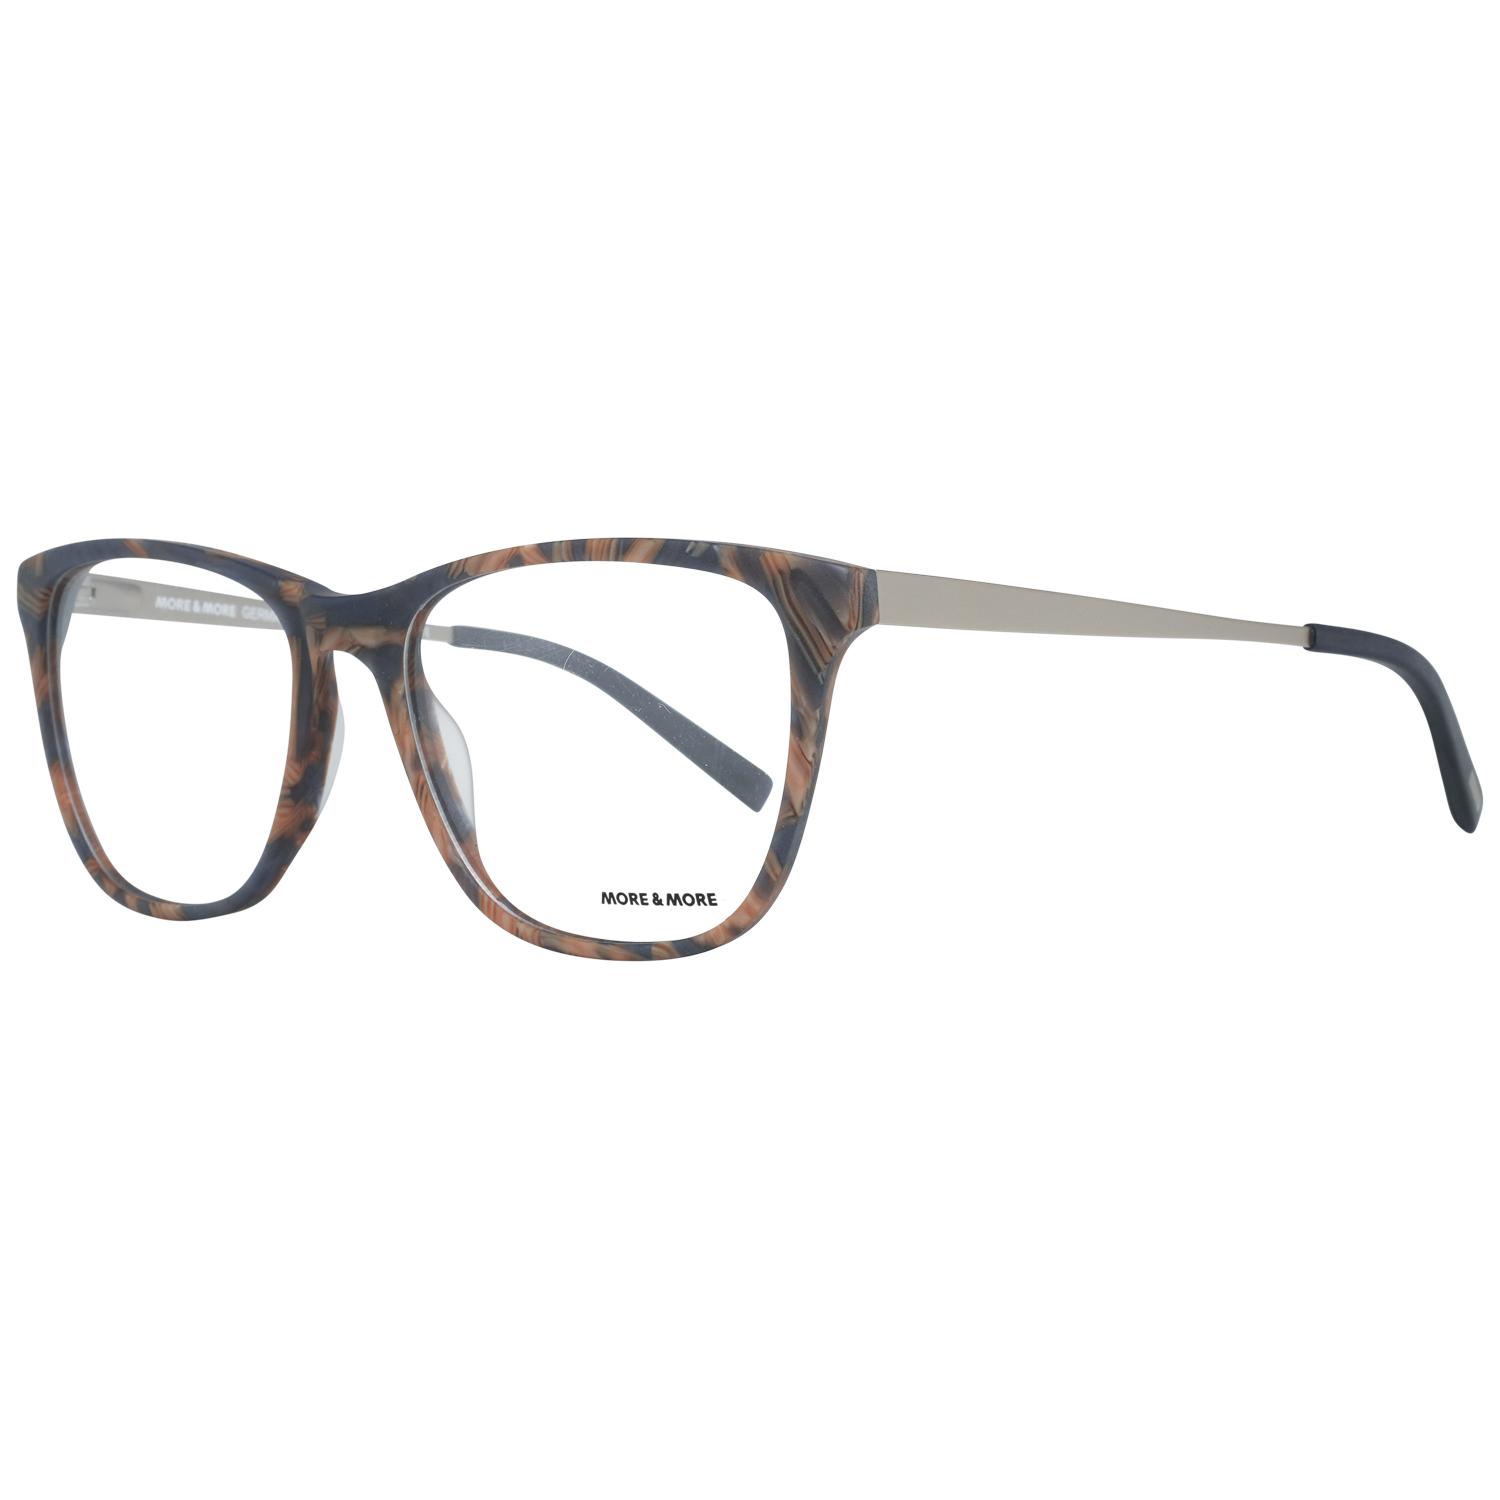
Mehr & Mehr Optische Fassung 50506 741 55Geschlecht: Frauen Hauptfarbe: Braun Extra: Kein Extra Fassungsfarbe: Braun Material des Rahmens: Azetat Farbe der gläser: Demo glasses Material der Gläser: Kunststoff Filter Kategorie: Keine Stil: Trapezförmig Effekt der Linsen: Kein Extra Schutz: Keine Größe: 55-17-140 Breite der Linsen: 55 Höhe der Gläser: 43 Breite der Brücke: 17 Rahmenbreite: 140 Bügellänge: 140 Federscharnier: Ja Lieferung umfasst: Marken-Etui Felgenform: Voll-Felge34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr & Mehr Optische Fassung 50507 880 51Geschlecht: Frauen Hauptfarbe: Grau Extra: Kein Extra Fassungsfarbe: Grau Material des Rahmens: Azetat Farbe der gläser: Demo glasses Material der Gläser: Kunststoff Filter Kategorie: Keine Stil: Trapezförmig Effekt der Linsen: Kein Extra Schutz: Keine Größe: 51-17-135 Breite der Linsen: 51 Höhe der Gläser: 39 Breite der Brücke: 17 Rahmenbreite: 132 Bügellänge: 135 Federscharnier: Ja Lieferung umfasst: Markenetui Felgenform: Voll-Felge34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.