Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Luftqualität
Top-Angebote
Produkte zum Begriff Luftqualität:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
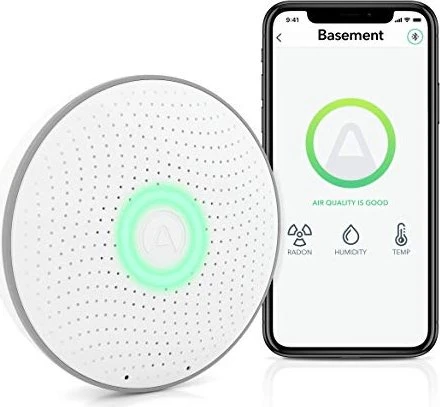
Airthings Wave Radon, Sensor für Luftqualität, Radon, Luftfeuchtigkeit und TemperaturLuftqualitätsmesser - Detektion von Temperatur, Feuchtigkeit, Radon, Temperaturmessung mit der Genauigkeit von 0,1 °C, Feuchtigkeitsmessung mit der Genauigkeit von 1 %, Batterie-Stromversorgung, optische Signalisierung, Benachrichtigung per Push-Benachrichtigung, Material der Abdeckung Plastik, Betriebstemperatur von 4 bis 40 °C, Lieferumfang: Batterie und Montageset, selbständige Funktionseinheit zentrale Einheit für die Funktionalität erforderlich, Anwendung in englischer Sprache, kompatibel mit Android und iOS Airthings Wave Radon ist ein kontinuierlicher, intelligenter Monitor zur Messung des Radon-, Temperatur- und Feuchtigkeitsniveaus mit visueller Anzeige der gemessenen Werte. Die Daten werden über eine263,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **


Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Luftqualität:
-
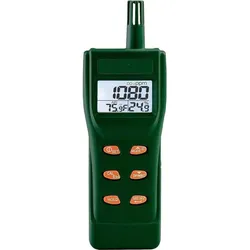
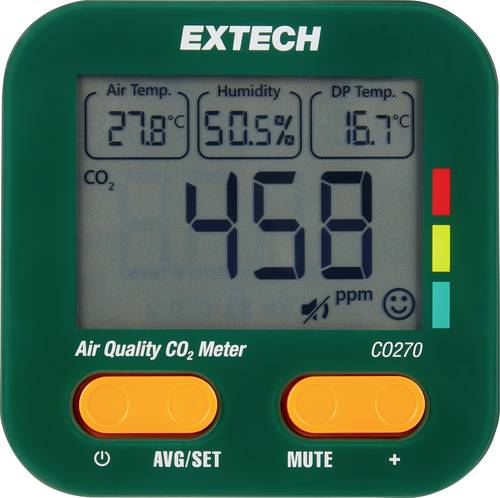
Extech, Detektor, Tragbares Messgerät (Luftqualität)Das Extech CO250 CO2 Messgerät ist ein tragbares Gerät zur Überwachung der Luftqualität in Innenräumen. Es bietet eine umfassende Analyse der Luftbedingungen, indem es nicht nur die Kohlendioxidkonzentration (CO2) misst, sondern auch Temperatur, Feuchtigkeit, Taupunkt und den Feuchtkugelwert erfasst. Dieses Messgerät ist besonders nützlich für die Überwachung von Umgebungen, in denen eine gute Luftqualität entscheidend ist, wie beispielsweise in Büros, Schulen oder Wohnräumen. Mit der Fähigkeit, zeitlich gewichtete Durchschnittswerte für TWA und STEL zu berechnen, ermöglicht es eine präzise Bewertung der Luftqualität über längere Zeiträume. Der programmierbare akustische Alarm bietet eine zusätzliche Sicherheit, indem er Benutzer auf kritische Werte aufmerksam macht. Das kompakte Design und die einfache Handhabung machen es zu einem praktischen Werkzeug für Fachleute und Privatpersonen gleichermassen. - Misst CO2, Temperatur, Feuchtigkeit, Taupunkt und Feuchtkugelwert - Berechnet zeitlich gewichtete Durchschnittswerte für TWA und STEL - Benutzerprogrammierbarer akustischer Alarm zur Warnung bei kritischen Werten - Batteriebetriebene Energieversorgung für mobile Nutzung.428,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Luftqualität
-
Airthings Wave Radon, Sensor für Luftqualität, Radon, Luftfeuchtigkeit und TemperaturLuftqualitätsmesser - Detektion von Temperatur, Feuchtigkeit, Radon, Temperaturmessung mit der Genauigkeit von 0,1 °C, Feuchtigkeitsmessung mit der Genauigkeit von 1 %, Batterie-Stromversorgung, optische Signalisierung, Benachrichtigung per Push-Benachrichtigung, Material der Abdeckung Plastik, Betriebstemperatur von 4 bis 40 °C, Lieferumfang: Batterie und Montageset, selbständige Funktionseinheit zentrale Einheit für die Funktionalität erforderlich, Anwendung in englischer Sprache, kompatibel mit Android und iOS Airthings Wave Radon ist ein kontinuierlicher, intelligenter Monitor zur Messung des Radon-, Temperatur- und Feuchtigkeitsniveaus mit visueller Anzeige der gemessenen Werte. Die Daten werden über eine263,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Airthings Wave mini - Sensor für Luftqualität, Luftfeuchtigkeit, Temperatur und LuftchemikalienLuftqualitätsmesser - Detektion von Temperatur, Feuchtigkeit, TVOCs (flüchtige Stoffe), Temperaturmessung mit der Genauigkeit von 1 °C, Feuchtigkeitsmessung mit der Genauigkeit von 3 %, Batterie-Stromversorgung, optische Signalisierung, Benachrichtigung per Push-Benachrichtigung, Anzeige des Batteriestands, Betriebstemperatur von 4 bis 40 °C, Lieferumfang: Halter und Batterie, selbständige Funktionseinheit zentrale Einheit für die Funktionalität erforderlich, Anwendung in englischer Sprache, kompatibel mit Android und iOS Verwenden Sie den Airthings Wave Mini Detektor, um das Wachstum von Schimmel bereits im Voraus zu verhindern, bevor dieser sichtbar wird. Der Airthings Wave Mini verfügt außerdem über Sensoren zur Übe83,17 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LEVOIT H13 HEPA Luftreiniger für Allergiker Luftqualität per App steuerbarErfrischen Sie Ihre Raumluft mit dem Levoit VeSync Core 400S Smart True HEPA-Luftreiniger. Mit der leistungsstarken H13 True HEPA-Filterung, der intelligenten Steuerung und den fortschrittlichen Funktionen wie der VortexAir-Technologie können Sie Ihre Luft in wenigen Minuten vollständig reinigen.3-stufige Filtration: Erfasst mindestens 99,97 % der Luftpartikel mit einer Größe von 0,3 Mikrometern, 99,9 % der Luftpartikel mit einer Größe von 0,1 Mikrometern, und die HEPASmart-Technologie verbessert die Filtration und erfasst 99,99 % der Bakterien und Schimmelpilze sowie 99,9 % der Viren. VortexAir-Technologie: Erhöht die Luftzirkulation in Innenräumen und die Filtrationseffizienz. AirSight Plus-Technologie: Der Laser-Staub-Sensor scannt die Umgebungsluft auf Schwebeteilchen. PM2.5-Anzeige: Zeigt die Menge der vom Laserstaubsensor erfassten Partikel in der Luft an. ARC Formula: Hilft bei der Neutralisierung von Haushaltsgerüchen und Gerüchen von Haustieren. QuietKEAP Technologie: H341,52 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.