Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Klappenschrank
Top-Angebote
Produkte zum Begriff Klappenschrank:
-
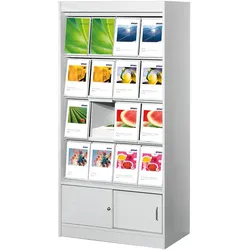
Klappenschrank für Prospekte 16 x A4 mit SchiebetürKlappenschrank für Prospekte mit Schiebetür 16 x A4 Dieser universell einsetzbare Klappenschrank für Prospekte bietet besonders viel Stauraum und ist durch seine stabile Korpusbauweise mit Stahlböden hoch belastbar. Im unteren Bereich befindet sich ein abschließbarer Schiebetürenschrank mit einer Ordnerhöhe (1 OH). Standardausstattung: Mit 16 Fächern. Fachinnenmaße: 21,5 x 33 x 33 cm (B x T x H). Stahlböden. Hochbelastbar. Schiebetürenschrank abschließbar. Maße: Breite: ca. 97 cm Höhe: ca. 191 cm Tiefe: ca. 42 cm Lieferung: Der Klappenschrank für Prospekte 16 x A4 mit Schiebetür wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Das Tragen bis zum Aufstellort und die Montage sind gegen Aufpreis möglich. Bei Buchung dieser Zusatzleistungen verlängert sich die Lieferzeit auf 15-17 Werktage. Spitzenprodukt aus der namhaften deutschen Produktion mit kurzer Lieferzeit und Nachkaufmöglichkeit833,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
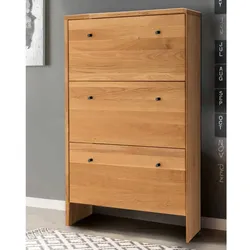
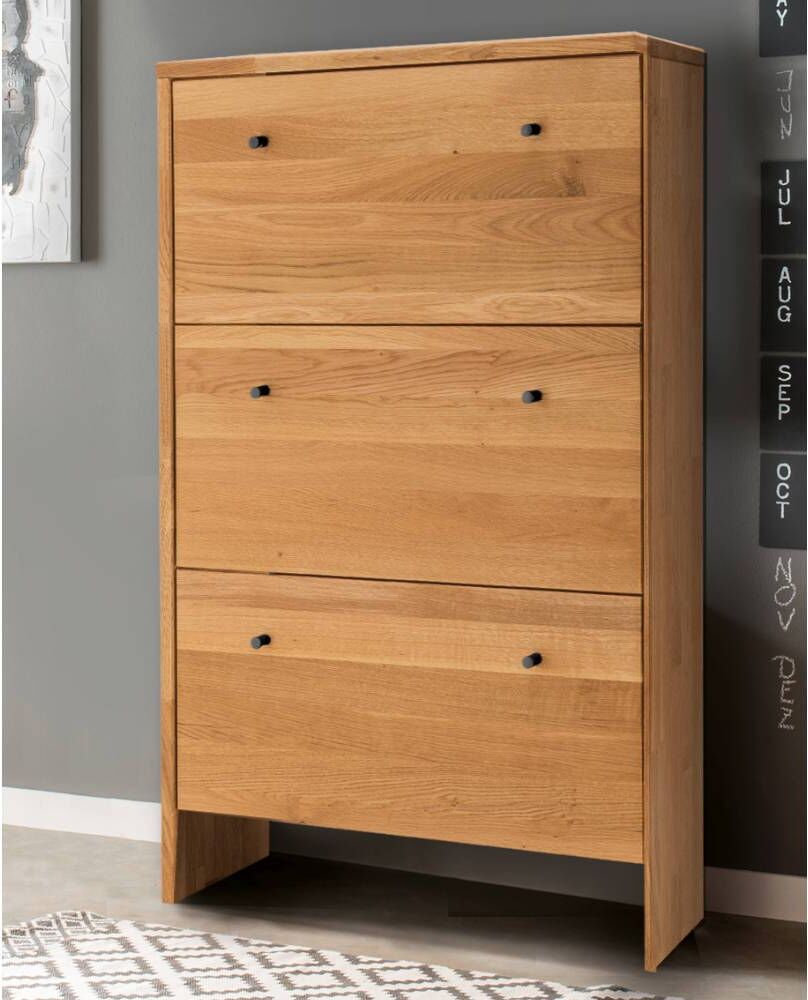
Pharao24.de Schuh Klappenschrank aus Wildeiche Massivholz 3 KlappenSchuh Klappenschrank aus Wildeiche Massivholz 3 Klappen - Mit drei Schuhwalzen - Zerlegt, zum leichten Selbstaufbau (Montageanleitung liegt bei) - Mit Metallgriffen - Schuhkipper in Wildeichefarben - Mit Massivholz Oberfläche geölt - Schuhgarderobe aus Wildeiche Massivholz - Im klassischen Stil - Inklusive drei Schuhklappen, mit Platz für insgesamt 18 Paar Schuhe - Schuh klappschrank 82 cm Breit, 133 cm Hoch, 27 cm Tief Informationen zur Lieferung: Der Versand dieses Artikels erfolgt per DHL Paketdienst (Deutsche Post). Sollten Sie bei der Erstzustellung nicht angetroffen werden, hinterläßt der Zusteller in Ihrem Briefkasten eine Benachrichtigungskarte. Sie können die Ware dann in Ihrer Postfiliale vor Ort abholen. Die Auslieferung erfolgt von Montags bis Samstags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Klappenschrank:
-
Prospektschrank Klappenschrank mit 24 FächernProspektschrank mit 24 Fächern und einzeln bedienbaren Klappen Praktischer Klappenschrank in solider Verarbeitung für eine lange Nutzungsdauer. Der Prospektschrank bietet 24 Fächer mit direktem Einzelzugriff zur Aufbewahrung von Broschüren. Stabile Konstruktion mit Böden aus Stahl, hochbelastbar. Die Stapelhöhe pro Fach beträgt ca. 30 cm, die Klappen hängen schräg und sind mit einer Klarsicht-Hartfolienabdeckung versehen. Standardausstattung: Mit 24 Fächern. Stapelhöhe 30 cm. Stahlböden. Hochbelastbar. Maße: Breite: ca. 97 cm Höhe: ca. 220 cm Tiefe: ca. 42 cm Lieferung: Der Prospektschrank mit 24 Fächern wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich und werden von einer Möbelspedition übernommen. Bei Vertragen und Montage verlängert sich die Lieferzeit auf 15-17 Werktage. Qualitätsprodukt vom renommierten Hersteller mit kurzer Lieferzeit und Nachkaufmöglichkeit1118,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuh Klappenschrank aus Wildeiche Massivholz 3 KlappenSchuh Klappenschrank aus Wildeiche Massivholz 3 Klappen - Mit drei Schuhwalzen - Zerlegt, zum leichten Selbstaufbau (Montageanleitung liegt bei) - Mit Metallgriffen - Schuhkipper in Wildeichefarben - Mit Massivholz Oberfläche geölt - Schuhgarderobe aus Wildeiche Massivholz - Im klassischen Stil - Inklusive drei Schuhklappen, mit Platz für insgesamt 18 Paar Schuhe - Schuh Schrank 82 cm Breit, 133 cm Hoch, 27 cm Tief Informationen zur Lieferung: Der Versand dieses Artikels erfolgt per DHL Paketdienst (Deutsche Post). Sollten Sie bei der Erstzustellung nicht angetroffen werden, hinterläßt der Zusteller in Ihrem Briefkasten eine Benachrichtigungskarte. Sie können die Ware dann in Ihrer Postfiliale vor Ort abholen. Die Auslieferung erfolgt von Montags bis Samstags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klappenschrank für Prospekte 16 x A4 mit SchiebetürKlappenschrank für Prospekte mit Schiebetür 16 x A4 Dieser universell einsetzbare Klappenschrank für Prospekte bietet besonders viel Stauraum und ist durch seine stabile Korpusbauweise mit Stahlböden hoch belastbar. Im unteren Bereich befindet sich ein abschließbarer Schiebetürenschrank mit einer Ordnerhöhe (1 OH). Standardausstattung: Mit 16 Fächern. Fachinnenmaße: 21,5 x 33 x 33 cm (B x T x H). Stahlböden. Hochbelastbar. Schiebetürenschrank abschließbar. Maße: Breite: ca. 97 cm Höhe: ca. 191 cm Tiefe: ca. 42 cm Lieferung: Der Klappenschrank für Prospekte 16 x A4 mit Schiebetür wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Das Tragen bis zum Aufstellort und die Montage sind gegen Aufpreis möglich. Bei Buchung dieser Zusatzleistungen verlängert sich die Lieferzeit auf 15-17 Werktage. Spitzenprodukt aus der namhaften deutschen Produktion mit kurzer Lieferzeit und Nachkaufmöglichkeit833,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Klappenschrank
-
Pharao24.de Schuh Klappenschrank aus Wildeiche Massivholz 3 KlappenSchuh Klappenschrank aus Wildeiche Massivholz 3 Klappen - Mit drei Schuhwalzen - Zerlegt, zum leichten Selbstaufbau (Montageanleitung liegt bei) - Mit Metallgriffen - Schuhkipper in Wildeichefarben - Mit Massivholz Oberfläche geölt - Schuhgarderobe aus Wildeiche Massivholz - Im klassischen Stil - Inklusive drei Schuhklappen, mit Platz für insgesamt 18 Paar Schuhe - Schuh klappschrank 82 cm Breit, 133 cm Hoch, 27 cm Tief Informationen zur Lieferung: Der Versand dieses Artikels erfolgt per DHL Paketdienst (Deutsche Post). Sollten Sie bei der Erstzustellung nicht angetroffen werden, hinterläßt der Zusteller in Ihrem Briefkasten eine Benachrichtigungskarte. Sie können die Ware dann in Ihrer Postfiliale vor Ort abholen. Die Auslieferung erfolgt von Montags bis Samstags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufsunfähigkeitsversicherung, Fachbücher von Wolfgang Voit, Kai-Jochen NeuhausZum Werk Das Standardwerk zur Berufsunfähigkeitsversicherung enthält eine umfassende Aufbereitung der obergerichtlichen und höchstrichterlichen Rechtsprechung sowie der damit verbundenen Diskussionen. So werden beispielsweise die Auswirkungen der BGH-Rechtsprechung aus dem Jahr 2022 zum unwirksamen rückwirkend befristeten Anerkenntnis des Versicherers und sog. Uno-actu-Entscheidungen ausführlich erörtert. Ein zusätzliches Augenmerk liegt auf der verständlichen Darstellung wichtiger medizinischer Aspekte einschliesslich eines gesonderten Kapitels zur medizinischen Begutachtung. Erörtert werden auch Randbereiche wie Abtretung, Zwangsvollstreckung, Bezugsberechtigung und BU-Versicherungsfall in der Rechtsschutzversicherung, darüber hinaus besondere, mit der BU-Versicherung verknüpfte Themen wie Erwerbsunfähigkeitsversicherung und Haftungsfragen in der Versicherungsvermittlung. Vorteile auf einen Blick - Klare Systematisierung zum schnellen Auffinden - Checklisten, Praxistipps, Beispiele, Muster - Umfangreiche Ausführungen zur vorvertraglichen Anzeigepflichtverletzung - Hilfestellung zur Prüfung medizinischer Gutachten - Umfassende Darstellung von BU-Gerichtsverfahren - Berücksichtigung der aktuellen Versicherungsbedingungen des GDV Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für Mitarbeiterinnen und Mitarbeiter von Versicherungsunternehmen (Antrags-, Leistungsprüfungs-, Rechtsabteilung), Richterschaft und Rechtsanwaltschaft, Verbände und Vereinigungen der Versicherungsbranche, Versicherungsvermittler und -vermittlerinnen sowie Mediziner und Medizinerinnen im Bereich der Berufsunfähigkeitsversicherung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.