Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was bedeutet "anti-katalytisch"?
"Anti-katalytisch" bedeutet, dass eine Substanz oder ein Prozess die Katalyse hemmt oder verhindert. Im Gegensatz zur Katalyse, bei der eine Substanz die Reaktionsgeschwindigkeit erhöht, wirkt eine anti-katalytische Substanz oder ein Prozess negativ auf die Reaktion und verlangsamt sie oder verhindert sie ganz. Anti-katalytische Effekte können zum Beispiel durch Inhibitoren oder durch unerwünschte Nebenreaktionen verursacht werden. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **


Ähnliche Suchbegriffe für Katalytisch
Top-Angebote
Produkte zum Begriff Katalytisch:
-
Beko BBIM12300XCE, Medium, Elektrischer Ofen, 72 l, 3300 W, 72 l, Katalytisch (voll) + DampfBeko BBIM12300XCE katalytischer Multifunktions-Einbaubackofen mit neuer AeroPerfect-Technologie mit gepulster Hitze. Die Kombination der 3 oberen, unteren und Ringwiderstände mit dem leistungsstarken 1650-U/min-Lüfter ermöglicht ein bis zu 27 % schnelleres und bis zu 40 % gleichmäßigeres Garen. Die drei katalytischen Wände erleichtern die Entfernung aller Spritzer und Verschmutzungen bei minimalem Stromverbrauch. Die Teleskopschiene ermöglicht einen vereinfachten und sicheren Zugriff auf das Geschirr. Das Einlegen und Herausnehmen des Geschirrs in den Ofen ist jetzt ganz einfach! Dank seines Fassungsvermögens von 72 Litern bietet Ihnen dieser Backofen 10 % mehr Garvolumen im Vergleich zu einem klassischen Multifunktionsbackofen. Mit der Kochklasse A+ verbrauchen Sie für Ihre kulinarischen Zubereitungen nur ein Minimum an Energie. - Produkttyp: Multifunktions-Einbaubackofen. index (Whole Cavity EEI): 95,3. r den gesamten Hohlraum: A+. Energieverbrauch des gesamten Hohlraums im konventio657,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
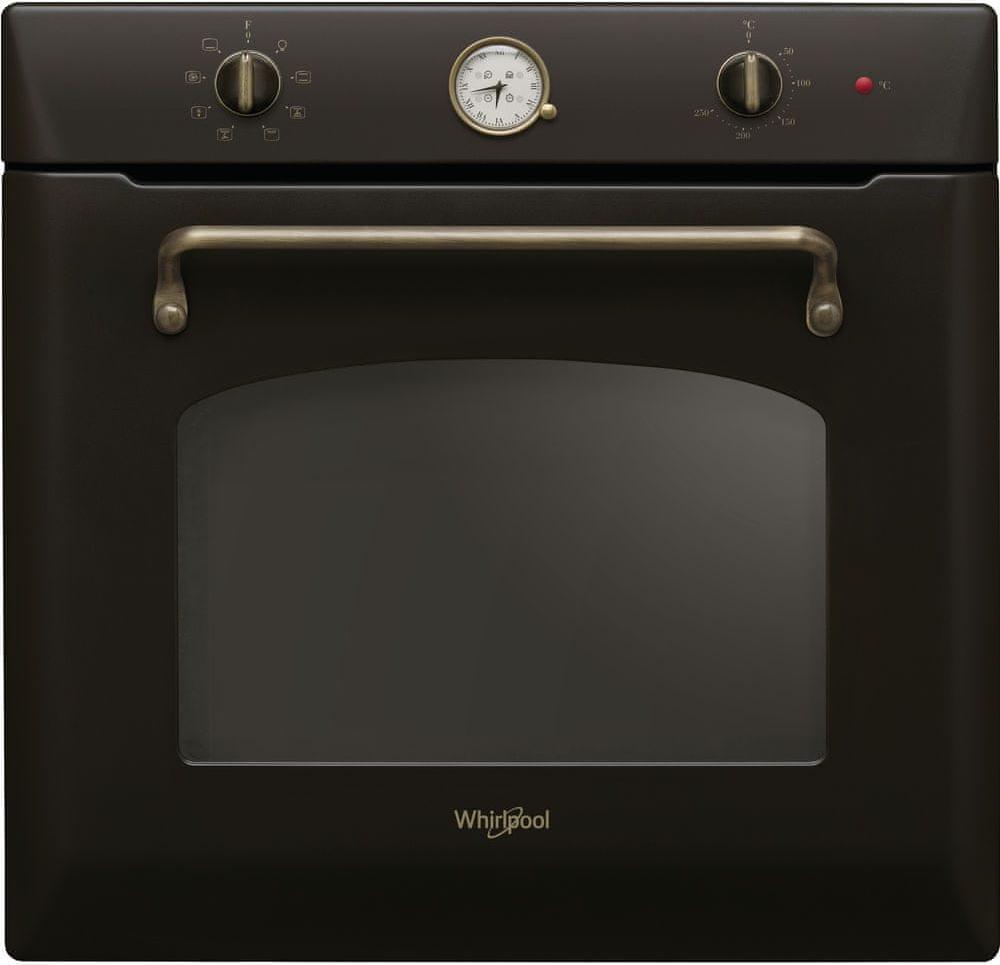
Whirlpool WTA C 8411 SC AN, Medium, Elektrischer Ofen, 73 l, 2600 W, 73 l, KatalytischWhirlpool WTA C 8411 SC AN. Ofengröße: Medium, Ofentyp: Elektrischer Ofen, Garraumvolumen Gesamteinheit: 73 l. Geräteplatzierung: Integriert, Produktfarbe: Anthrazit, Steuerung: Drehregler. Uhrtyp: Mechanisch. Energieverbrauch (konventionell): 0,91 kWh, Energieverbrauch (erzwungene Konvektion): 0,82 kWh, AC Eingangsspannung: 220-240 V. Breite: 595 mm, Tiefe: 564 mm, Höhe: 595 mm AllgemeinOfengrößeMediumOfentypElektroGarraumvolumen Gesamteinheit73 lGeräteplatzierungEingebautProduktfarbeAnthrazitSteuerungDrehreglerUhrtypMechanischEnergieverbrauch (konventionell)0,91 kWhEnergieverbrauch (erzwungene Konvektion)0,82 kWhAC Eingangsspannung220-240 VBreite595 mmTiefe564 mmHöhe595 mm BackofenAnzahl der Öfen1OfengrößeMediumOfentypElektroGarraumvolumen Gesamteinheit73 lLeistung Gesamteinheit2600 WNetto-Ofenvolumen73 lKonventionelle Beheizung (Ober-/Unterhitze)JaSelbstreinigendJaReinigungsartKatalytischDesignGeräteplatzierungEingebautProduktfarbeAnthrazitSteuerungDrehreglerSteuerungspositionVorder681,76 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Design stabiler und katalytisch aktiver (betaalpha)8-Barrel Enzyme, Taschenbuch von Jörg Claren, Südwestdeutscher Verlag für Hochschulschriften,Design Stabiler Und Katalytisch Aktiver (betaalpha)8-barrel Enzyme, Taschenbuch Von Jörg Claren, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-1441-5, Seitenanzahl: 26089,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Katalytisch:
-
Whirlpool OMK58CU1SX, Medium, Elektrischer Ofen, 71 l, 71 l, Katalytisch, IntegriertAnzahl der Öfen:1Ofengröße:MediumOfentyp:Elektrischer OfenGarraumvolumen Gesamteinheit:71 lNetto-Ofenvolumen:71 lGrill:JaVollflächiger Grill:JaHeißluftbetrieb:JaAuftaufunktion des Backofens:JaAufwärmfunktion:JaPizzabackfunktion:JaSelbstreinigend:JaReinigungsart:KatalytischBauart:IntegriertProduktfarbe:Schwarz, EdelstahlSteuerung:DrehreglerEingebautes Display:JaSteuerungsposition:Vorne obenHandgrifffarbe:EdelstahlDrehknöpfe Farbe:EdelstahlTürscharnier:RunterOfentüröffnung:Drop-down-ÖffnungKabellänge:1 mIntegrierte Uhr:JaTimer-Typ:Digitaldt>A+Energieverbrauch (konventionell):0,89 kWhEnergieverbrauch (erzwungene Konvektion):0,69 kWhskala:A+++ bis DAnschlusswert:2900 Windex (EEI):81,3Stromstärke:13 Aach alter Skala):A+Brotbackfähigkeit:JaInnenbeleuchtung:JaAnzahl Lampe(n):1 LampenBeleuchtungsort:Vorne linksEinbaunische Breite:56 cmEinbaunische Tiefe:56 cmEinbaunische Höhe:58,5 cmBreite:595 mmTiefe:551 mmHöhe:595 mmGewicht:27,6 kgBackblech:JaAnzahl der Backbleche:2Teleskopschiene enthalt346,45 €*Versand: 110,00 €Sichere Weiterleitung zum Anbieter
-
Whirlpool OMK58CU1SB, Medium, Elektrischer Ofen, 71 l, 71 l, Katalytisch, IntegriertAnzahl der Öfen:1Ofengröße:MediumOfentyp:Elektrischer OfenGarraumvolumen Gesamteinheit:71 lNetto-Ofenvolumen:71 lGrill:JaVollflächiger Grill:JaHeißluftbetrieb:JaAuftaufunktion des Backofens:JaAufwärmfunktion:JaPizzabackfunktion:JaSelbstreinigend:JaReinigungsart:KatalytischBauart:IntegriertProduktfarbe:SchwarzSteuerung:DrehreglerEingebautes Display:JaSteuerungsposition:Vorne obenHandgrifffarbe:EdelstahlDrehknöpfe Farbe:EdelstahlTürscharnier:RunterOfentüröffnung:Drop-down-ÖffnungKabellänge:1 mIntegrierte Uhr:JaTimer-Typ:Digitaldt>A+Energieverbrauch (konventionell):0,89 kWhEnergieverbrauch (erzwungene Konvektion):0,69 kWhskala:A+++ bis DAnschlusswert:2900 Windex (EEI):81,3Stromstärke:13 Aach alter Skala):A+Brotbackfähigkeit:JaInnenbeleuchtung:JaAnzahl Lampe(n):1 LampenBeleuchtungsort:Vorne linksEinbaunische Breite:56 cmEinbaunische Tiefe:56 cmEinbaunische Höhe:58,5 cmBreite:595 mmTiefe:551 mmHöhe:595 mmGewicht:26,9 kgBackblech:JaAnzahl der Backbleche:2Teleskopschiene enthalten:Ja376,22 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Beko BBIM12300XCE, Medium, Elektrischer Ofen, 72 l, 3300 W, 72 l, Katalytisch (voll) + DampfBeko BBIM12300XCE katalytischer Multifunktions-Einbaubackofen mit neuer AeroPerfect-Technologie mit gepulster Hitze. Die Kombination der 3 oberen, unteren und Ringwiderstände mit dem leistungsstarken 1650-U/min-Lüfter ermöglicht ein bis zu 27 % schnelleres und bis zu 40 % gleichmäßigeres Garen. Die drei katalytischen Wände erleichtern die Entfernung aller Spritzer und Verschmutzungen bei minimalem Stromverbrauch. Die Teleskopschiene ermöglicht einen vereinfachten und sicheren Zugriff auf das Geschirr. Das Einlegen und Herausnehmen des Geschirrs in den Ofen ist jetzt ganz einfach! Dank seines Fassungsvermögens von 72 Litern bietet Ihnen dieser Backofen 10 % mehr Garvolumen im Vergleich zu einem klassischen Multifunktionsbackofen. Mit der Kochklasse A+ verbrauchen Sie für Ihre kulinarischen Zubereitungen nur ein Minimum an Energie. - Produkttyp: Multifunktions-Einbaubackofen. index (Whole Cavity EEI): 95,3. r den gesamten Hohlraum: A+. Energieverbrauch des gesamten Hohlraums im konventio657,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "anti-katalytisch"?
"Anti-katalytisch" bedeutet, dass eine Substanz oder ein Prozess die Katalyse hemmt oder verhindert. Im Gegensatz zur Katalyse, bei der eine Substanz die Reaktionsgeschwindigkeit erhöht, wirkt eine anti-katalytische Substanz oder ein Prozess negativ auf die Reaktion und verlangsamt sie oder verhindert sie ganz. Anti-katalytische Effekte können zum Beispiel durch Inhibitoren oder durch unerwünschte Nebenreaktionen verursacht werden. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Katalytisch
-
Whirlpool WTA C 8411 SC AN, Medium, Elektrischer Ofen, 73 l, 2600 W, 73 l, KatalytischWhirlpool WTA C 8411 SC AN. Ofengröße: Medium, Ofentyp: Elektrischer Ofen, Garraumvolumen Gesamteinheit: 73 l. Geräteplatzierung: Integriert, Produktfarbe: Anthrazit, Steuerung: Drehregler. Uhrtyp: Mechanisch. Energieverbrauch (konventionell): 0,91 kWh, Energieverbrauch (erzwungene Konvektion): 0,82 kWh, AC Eingangsspannung: 220-240 V. Breite: 595 mm, Tiefe: 564 mm, Höhe: 595 mm AllgemeinOfengrößeMediumOfentypElektroGarraumvolumen Gesamteinheit73 lGeräteplatzierungEingebautProduktfarbeAnthrazitSteuerungDrehreglerUhrtypMechanischEnergieverbrauch (konventionell)0,91 kWhEnergieverbrauch (erzwungene Konvektion)0,82 kWhAC Eingangsspannung220-240 VBreite595 mmTiefe564 mmHöhe595 mm BackofenAnzahl der Öfen1OfengrößeMediumOfentypElektroGarraumvolumen Gesamteinheit73 lLeistung Gesamteinheit2600 WNetto-Ofenvolumen73 lKonventionelle Beheizung (Ober-/Unterhitze)JaSelbstreinigendJaReinigungsartKatalytischDesignGeräteplatzierungEingebautProduktfarbeAnthrazitSteuerungDrehreglerSteuerungspositionVorder681,76 €*Versand: 79,00 €Sichere Weiterleitung zum Anbieter
-
Design stabiler und katalytisch aktiver (betaalpha)8-Barrel Enzyme, Taschenbuch von Jörg Claren, Südwestdeutscher Verlag für Hochschulschriften,Design Stabiler Und Katalytisch Aktiver (betaalpha)8-barrel Enzyme, Taschenbuch Von Jörg Claren, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-1441-5, Seitenanzahl: 26089,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Katalytisch-thermische Spaltung von gasförmigen und flüssigen Kohlenwasserstoffen zur Spitzengaserzeugung, Taschenbuch von Paul Schenk, VS Verlag fürKatalytisch-thermische Spaltung Von Gasförmigen Und Flüssigen Kohlenwasserstoffen Zur Spitzengaserzeugung, Taschenbuch Von Paul Schenk, Vs Verlag Für Sozialwissenschaften, 978-3-663-03689-0, Seitenanzahl: 5054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.