Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was genau deckt eine Unfallversicherung ab?
Eine Unfallversicherung deckt in der Regel Unfälle ab, die zu einer dauerhaften Invalidität oder zum Tod führen. Sie bietet finanzielle Unterstützung für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Berufsunfähigkeit infolge eines Unfalls. Zudem können Leistungen für kosmetische Operationen, Unfallrenten und Todesfallleistungen enthalten sein. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Unfallversicherungspolice zu prüfen, um zu verstehen, welche Risiken abgedeckt sind. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ähnliche Suchbegriffe für Genau
Top-Angebote
Produkte zum Begriff Genau:
-
Clarkson, Giselle: Schau genau hin!Schau genau hin! , Das außergewöhnliche Handbuch der Beobachtologie , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250220, Autoren: Clarkson, Giselle, Übersetzung: Diestelmeier, Katharina, Seitenzahl/Blattzahl: 128, Abbildungen: https://www.beltz.de/fileadmin/beltz/authors/7831407.jpg, Keyword: Bienen; Biodiversität; Entdecken; Flechten; Insekten; Insektenschutz; Kleinstlebewesen; Krabbeltiere; Käfer; Naturbeobachtung; Naturschutz; Pflanzen; Schmetterlinge; Spinnen; Würmer, Fachschema: Natur / Kindersachbuch, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 266, Breite: 206, Höhe: 15, Gewicht: 256, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schau genau, per StEs Ist Nicht Alles Gleich, Was Gleich Aussieht. Dies Macht Den Reiz Des Memories Aus 36 Holzplättchen Aus Und Erhöht Den Spielerischen Reiz Beträchtlich. Die Motive Auf Den Holzplättchen Unterscheiden Sich Manchmal Nur Wenig. Also Schau Genau!14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Genau geschaut, Sachbücher von Ulrich SollmannUnsere Gegenwart ist schnell. Krisen überlagern sich, Schlagzeilen überschreien einander. Empörung, Zuspitzung, schliesslich Gewalt. Alles verlangt sofortige Reaktion: Zustimmung oder Abwehr, Like oder Wut. In dieser Geschwindigkeit verlieren wir etwas Entscheidendes: das genaue, spürende Schauen. Schauen heisst: nicht sofort erklären, nicht gleich urteilen, nicht recht haben müssen. Genaues Schauen entscheidet darüber, ob wir einander als lebendige Wesen wahrnehmen oder nur noch als Rollen, Symbole, Gegner. Dieses Buch ist eine Einladung, den eigenen Blick neu zu lernen: mit mehr Zeit und körperlicher Aufmerksamkeit. Es richtet sich an Menschen, die verstehen wollen, warum politische und gesellschaftliche Dynamiken heute weniger über Argumente als über Resonanz funktionieren und wie daraus autoritäre Dynamiken entstehen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Genau:
-
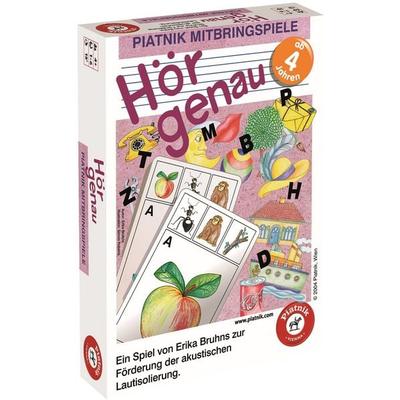
Hör genau (Kartenspiel)Schon Bevor Das Kind In Die Schule Kommt, Soll Es Genau Hinhören Und Gleiche Laute Erkennen Können. Immer Mehr Kinder Haben Dabei Probleme. Meist Glaubt Man, Dass Vor Allem Die Anlaute Für Das Kind Leicht Herauszuhören Und Zu Fixieren Sein Müssen....10,45 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
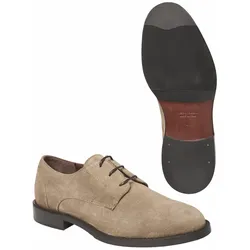
Genau-so-Derby - 41So und nicht anders. In Italien haben wir den perfekten Schnürer gefunden. Wenn sich das hochwertige Kalbvelours um Zehen und Ferse schließt wissen Sie sofort: Genau so muss sich das anfühlen. Wenn sich der klassische Derby-Schnitt nahtlos ins Outfit einfügt, sehen Sie im Spiegel: Genau der hat noch gefehlt. Mit derby-typischer Bequemlichkeit beim Reinschlüpfen und Laufen sowie echtem Kombinationstalent, weil er genau so fein wie casual kann.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Clarkson, Giselle: Schau genau hin!Schau genau hin! , Das außergewöhnliche Handbuch der Beobachtologie , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250220, Autoren: Clarkson, Giselle, Übersetzung: Diestelmeier, Katharina, Seitenzahl/Blattzahl: 128, Abbildungen: https://www.beltz.de/fileadmin/beltz/authors/7831407.jpg, Keyword: Bienen; Biodiversität; Entdecken; Flechten; Insekten; Insektenschutz; Kleinstlebewesen; Krabbeltiere; Käfer; Naturbeobachtung; Naturschutz; Pflanzen; Schmetterlinge; Spinnen; Würmer, Fachschema: Natur / Kindersachbuch, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 266, Breite: 206, Höhe: 15, Gewicht: 256, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schau genau, per StEs Ist Nicht Alles Gleich, Was Gleich Aussieht. Dies Macht Den Reiz Des Memories Aus 36 Holzplättchen Aus Und Erhöht Den Spielerischen Reiz Beträchtlich. Die Motive Auf Den Holzplättchen Unterscheiden Sich Manchmal Nur Wenig. Also Schau Genau!14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was genau deckt eine Unfallversicherung ab?
Eine Unfallversicherung deckt in der Regel Unfälle ab, die zu einer dauerhaften Invalidität oder zum Tod führen. Sie bietet finanzielle Unterstützung für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Berufsunfähigkeit infolge eines Unfalls. Zudem können Leistungen für kosmetische Operationen, Unfallrenten und Todesfallleistungen enthalten sein. Es ist wichtig, die genauen Leistungen und Bedingungen der jeweiligen Unfallversicherungspolice zu prüfen, um zu verstehen, welche Risiken abgedeckt sind. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Genau
-
Genau geschaut, Sachbücher von Ulrich SollmannUnsere Gegenwart ist schnell. Krisen überlagern sich, Schlagzeilen überschreien einander. Empörung, Zuspitzung, schliesslich Gewalt. Alles verlangt sofortige Reaktion: Zustimmung oder Abwehr, Like oder Wut. In dieser Geschwindigkeit verlieren wir etwas Entscheidendes: das genaue, spürende Schauen. Schauen heisst: nicht sofort erklären, nicht gleich urteilen, nicht recht haben müssen. Genaues Schauen entscheidet darüber, ob wir einander als lebendige Wesen wahrnehmen oder nur noch als Rollen, Symbole, Gegner. Dieses Buch ist eine Einladung, den eigenen Blick neu zu lernen: mit mehr Zeit und körperlicher Aufmerksamkeit. Es richtet sich an Menschen, die verstehen wollen, warum politische und gesellschaftliche Dynamiken heute weniger über Argumente als über Resonanz funktionieren und wie daraus autoritäre Dynamiken entstehen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'genau', Belletristik von Michael Glasmeier, Michael, GlasmeierDie Welt der Barbie und die Welt der Literatur, o. J. (1983) das Beschreiben von Kunsthistorikern, o. J. Denkbilder, o. J. (1977) Dichtung. Natur, 1989/90 Es ist Fotografieren eine Kunst, o. J. (1980) Heute wird es endlich Sommer, (1979) Immer die letzte, o. J. (1980) 15 x Kaum Legenden, o. J. Anmerkungen zum Thema Licht, 1975 Michael Michael im Münsterland 76. Ein Reisetagebuch, 1976 Mnemosyne, o. J. (1982 f.) Monteverdi, März / April 1975 Mülleimer im Stadtbild, 1981 [ohne Titel], o. J. (1980) Realitätspartikel, um 1981 das moderne Reclamcover. Sechs Vorschläge, Fotokopien, 1977 Meine Schönheitsgalerie, 1981 22 Situationen Tableau um / mit Musik. Ein Schauspiel in vier Akten, 1979 Die Toten einer Woche, 1978 Vorschlag: Geschichte eines Soldaten. Heirat etc., typisches Ende, 1975 6 Widmungen Wolken. Formationen, 1989 Zitatebuch, 11. 11. 1978 - 9. 7. 1980 Annette Gilbert 'die Schönheit des Materials und die Abenteuerlichkeit des Zeichens' Michael Glasmeiers Beitrag zu einer Subgeschichte der Literatur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.