Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Funktion
Top-Angebote
Produkte zum Begriff Funktion:
-
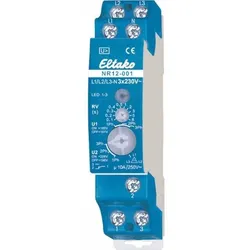
Eltako Phasenwächter, 230V, min.Rück=0,1s, max.Rück=8s, Funktion Phasenfolgeüberwachung, Funktion Phasenausfallerkennung, Funktion UnterspannungserkennunNetzüberwachungsrelais mit Drehfeldüberwachung. 1 Wechsler potenzialfrei 10A/250V AC. 1 Wechsler potenzialfrei 10A/250V AC. 230V-LED-Lampen bis 200W, Glühlampen 2000W. Stand-by-Verlust nur 0,8 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 1 Teilungseinheit = 18mm breit, 58mm tief. Zur Überwachung von 230V AC Spannung zwischen 1 bis 3 Außenleitern und dem Neutralleiter und zur Überwachung des Drehfeldes (rechtsdrehend) in den Drehschalter-Stellungen 2 Ph und 3 Ph. In der Stellung L1/L2/L3 wird nur das Drehfeld überwacht, unabhängig von der Netzspannung. Versorgungsspannung L1-N 180-250V/50Hz. Bei Ausfall von L1 fällt das Relais ohne Rückfallverzögerung sofort ab. Mit dem unteren Drehschalter auf der Frontseite können zwei Anzugs- bzw. Rückfallspannungen eingestellt werden und muss die Anzahl überwachter Außenleiter angegeben werden. U1: 161V Rückfallspannung und 185V Anzugsspannung, U2: 196V Rückfallspannung und 206V Anzugsspannung gem. VDE 0100, Teil 718 (früher: VDE 0108, Teil 1). LED-Anzeige für korrekt anliegende Spannung. Bei falscher Polung oder einem fehlenden Außenleiter blinkt die LED schnell. Rückfallverzögerung RV mit dem oberen Drehschalter einstellbar von 0,1 bis 8 Sekunden. Während die RV-Zeit läuft, blinkt die LED langsam. Anzugsverzögerung 0,5s. Maximale Geräteabsicherung 16A.53,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADEZIMMERSPIEGEL, mit Touch-Funktion, Memory-Funktion, kein BeschlagenDieser beleuchtete Badezimmerspiegel ist mehr als nur ein Accessoire. Er ist ein echter Blickfang. Er ist ein echter Blickfang, der jedem Badezimmer ein trendiges Flair verleiht und Ihre Gäste beeindrucken wird. Lichtintensität und Farbtemperatur lassen sich mit der intuitiven Touch-Funktion ganz nach Wunsch einstellen. Die Memory-Funktion speichert Ihre Lieblingseinstellungen. So wird dieser schöne Spiegel schnell zu einem unverzichtbaren Begleiter, den Sie nicht mehr missen möchten! Beschreibung: ● Der Badezimmerspiegel muss mit dem Stromnetz verbunden werden, ● Bequeme und smarte Touch-Steuerung, ● Einstellbare Lichthelligkeit und 3 Lichtfarben zur Auswahl, einschließlich warmweiß (3000K), Tageslicht (4500K), kaltweiß (6500K), ● Antbeschlagfunktion mit Abschaltautomatik, ● Memory-Funktion, um die letzten Einstellungen zu speichern, ● Der lackierte Aluminiumrahmen sorgt für Robustheit im täglichen Gebrauch, ● Wasserfest (IP44), bietet eine längere Lebensdauer, ● Rückseitige, bruchsichere Folie verbessert die Sicherheit bei Transport und Gebrauch, ● Keine Montage erforderlich, einfach an der Wand befestigen, ● Hinweis: Berührungstaste an für weißes Licht, aus für blaues Licht. Wenn Sie die Stromversorgung des Touch Key vollständig abschalten möchten, schließen Sie bitte das Netzkabel an den Wandschalter an, Technische Daten: ● Farbe: Weiß+Silber, ● Material: Aluminium(hinterer Rahmen), Glas, ● Gesamtabmessungen: Ø 60 x 3T cm, ● Maße Antibeschlagfolie: 30L x 20B cm, ● Länge des Netzkabels: > 0,6 m, ● Helligkeit: 1020 Lm, ● Eingang: 220-240 V, 50/60 Hz, 23 W, ● Ausgang: DC 12 V, 1,5 A,18 W, ● Gesamtleistung: 29 W, ● Wasserdichte-Klasse: IP44, Lieferumfang: ● 1 x LED-Badspiegel, ● 1 x Montageanleitung, ● 1 x Montage-Bausatz, ● 1 x Paar Handschuhe,57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Funktion:
-
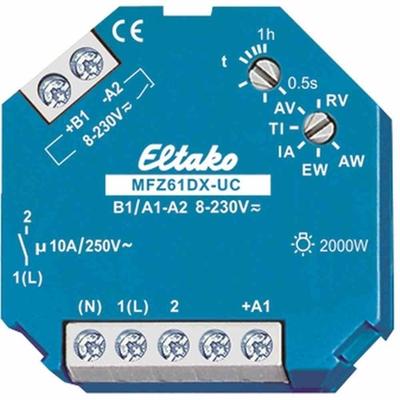
Eltako Zeitrelais, 8-253V/AC, 10-230V/DC, 0.5s-1h, Funktion ansprechverzögert, Funktion rückfallverzögert, Funktion einschaltwischend, Funktion ausschaltw1 Schließer potenzialfrei 10A/250V AC, 230V-LED-Lampen bis 200W, Glühlampen 2000W*. Stand-by-Verlust nur 0,02-0,4 Watt. Für Einbaumontage. 45mm lang, 45mm breit, 18mm tief. Mit der Eltako-Duplex-Technologie (DX) können die normalerweise...47,29 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Eltako Phasenwächter, 230V, min.Rück=0,1s, max.Rück=8s, Funktion Phasenfolgeüberwachung, Funktion Phasenausfallerkennung, Funktion UnterspannungserkennunNetzüberwachungsrelais mit Drehfeldüberwachung. 1 Wechsler potenzialfrei 10A/250V AC. 1 Wechsler potenzialfrei 10A/250V AC. 230V-LED-Lampen bis 200W, Glühlampen 2000W. Stand-by-Verlust nur 0,8 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 1 Teilungseinheit = 18mm breit, 58mm tief. Zur Überwachung von 230V AC Spannung zwischen 1 bis 3 Außenleitern und dem Neutralleiter und zur Überwachung des Drehfeldes (rechtsdrehend) in den Drehschalter-Stellungen 2 Ph und 3 Ph. In der Stellung L1/L2/L3 wird nur das Drehfeld überwacht, unabhängig von der Netzspannung. Versorgungsspannung L1-N 180-250V/50Hz. Bei Ausfall von L1 fällt das Relais ohne Rückfallverzögerung sofort ab. Mit dem unteren Drehschalter auf der Frontseite können zwei Anzugs- bzw. Rückfallspannungen eingestellt werden und muss die Anzahl überwachter Außenleiter angegeben werden. U1: 161V Rückfallspannung und 185V Anzugsspannung, U2: 196V Rückfallspannung und 206V Anzugsspannung gem. VDE 0100, Teil 718 (früher: VDE 0108, Teil 1). LED-Anzeige für korrekt anliegende Spannung. Bei falscher Polung oder einem fehlenden Außenleiter blinkt die LED schnell. Rückfallverzögerung RV mit dem oberen Drehschalter einstellbar von 0,1 bis 8 Sekunden. Während die RV-Zeit läuft, blinkt die LED langsam. Anzugsverzögerung 0,5s. Maximale Geräteabsicherung 16A.53,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Funktion
-
BADEZIMMERSPIEGEL, mit Touch-Funktion, Memory-Funktion, kein BeschlagenDieser beleuchtete Badezimmerspiegel ist mehr als nur ein Accessoire. Er ist ein echter Blickfang. Er ist ein echter Blickfang, der jedem Badezimmer ein trendiges Flair verleiht und Ihre Gäste beeindrucken wird. Lichtintensität und Farbtemperatur lassen sich mit der intuitiven Touch-Funktion ganz nach Wunsch einstellen. Die Memory-Funktion speichert Ihre Lieblingseinstellungen. So wird dieser schöne Spiegel schnell zu einem unverzichtbaren Begleiter, den Sie nicht mehr missen möchten! Beschreibung: ● Der Badezimmerspiegel muss mit dem Stromnetz verbunden werden, ● Bequeme und smarte Touch-Steuerung, ● Einstellbare Lichthelligkeit und 3 Lichtfarben zur Auswahl, einschließlich warmweiß (3000K), Tageslicht (4500K), kaltweiß (6500K), ● Antbeschlagfunktion mit Abschaltautomatik, ● Memory-Funktion, um die letzten Einstellungen zu speichern, ● Der lackierte Aluminiumrahmen sorgt für Robustheit im täglichen Gebrauch, ● Wasserfest (IP44), bietet eine längere Lebensdauer, ● Rückseitige, bruchsichere Folie verbessert die Sicherheit bei Transport und Gebrauch, ● Keine Montage erforderlich, einfach an der Wand befestigen, ● Hinweis: Berührungstaste an für weißes Licht, aus für blaues Licht. Wenn Sie die Stromversorgung des Touch Key vollständig abschalten möchten, schließen Sie bitte das Netzkabel an den Wandschalter an, Technische Daten: ● Farbe: Weiß+Silber, ● Material: Aluminium(hinterer Rahmen), Glas, ● Gesamtabmessungen: Ø 60 x 3T cm, ● Maße Antibeschlagfolie: 30L x 20B cm, ● Länge des Netzkabels: > 0,6 m, ● Helligkeit: 1020 Lm, ● Eingang: 220-240 V, 50/60 Hz, 23 W, ● Ausgang: DC 12 V, 1,5 A,18 W, ● Gesamtleistung: 29 W, ● Wasserdichte-Klasse: IP44, Lieferumfang: ● 1 x LED-Badspiegel, ● 1 x Montageanleitung, ● 1 x Montage-Bausatz, ● 1 x Paar Handschuhe,57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.