Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Erzeugen
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
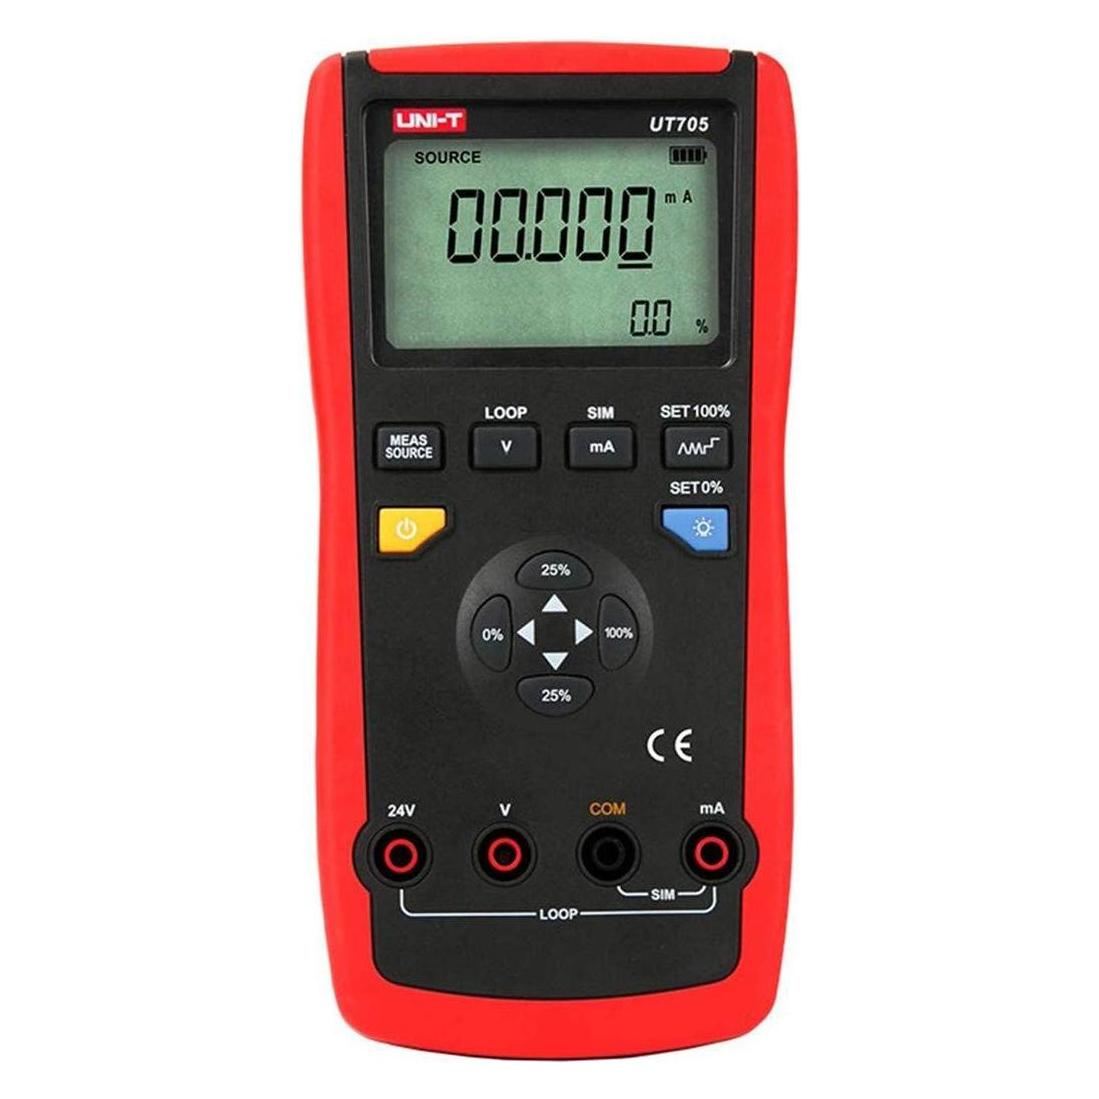
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Persen Verlag Mit Natur symmetrische Bilder und Muster erzeugenEgal ob im Wald, im Park nebenan oder auf dem Pausenhof direkt vor der Tür - in dieser Unterrichtseinheit finden sich zahlreiche Ideen, wie sich fächerverbindender Unterricht unter freiem Himmel bezogen auf Bäume, Hecken und Sträucher verwirklichen lässt. Ob Bodenmosaike bauen, symmetrische Blumensträuße erstellen oder einen Blätterdruck kreieren - in dieser Unterrichtseinheit dreht sich alles um symmetrische Bilder und Muster. Neben Impulskarten, Anleitungen und Bildern enthalten die Materialien zahlreiche Hinweise und didaktische Kommentare für die Lehrkraft.5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strom und Wärme selbst erzeugen, Ratgeber von Verbraucherzentrale NRW, Johannes SpruthSo machen Sie Ihr Zuhause energieautark Wenn Sie sich von Energieanbietern unabhängig machen, können Sie den steigenden Energiepreisen mit Zuversicht entgegensehen und Ihre eigene Energiewende starten. Grundsätzlich stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Aber wie können sie effizient genutzt werden, um in der Energieversorgung so autark wie möglich zu sein? - Wir erklären die technischen Möglichkeiten zur Strom- und Wärmeerzeugung, Energiespeicherung und hybriden Systemen. - Anhand von drei Beispielhaushalten veranschaulichen wir die Umsetzung für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. - Wir zeigen, welche Technologie am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerke, Wärmepumpen oder Windkraftanlagen. Zudem erklären wir, wie die Kombination von Technologien noch mehr Autarkie ermöglicht. - Wir liefern die notwendigen Kennzahlen für die Technologievarianten, einschliesslich Investitions- und Betriebskosten, Amortisationszeit, CO2-Emissionen und Grad der Selbstversorgung. - Mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre gewünschte Versorgung wirtschaftlich und klimafreundlich ist. - Enthält zahlreiche Beispielberechnungen und Checklisten. Fünf Schritte zur Energieautarkie - Schritt 1: Bestimmen und bewerten Sie Ihren aktuellen Energieverbrauch. - Schritt 2: Überprüfen Sie, welche Energiequellen verfügbar sind und welche Technologien genutzt werden können, um diese zu erschliessen. - Schritt 3: Bestimmen Sie anhand von Beispielen, welche Ergebnisse diese Techniken bringen können. - Schritt 4: Wenden Sie diese Ergebnisse auf Ihr eigenes Grundstück unter Verwendung der entsprechenden Umrechnungsfaktoren an. - Schritt 5: Erreichen Sie die grösstmögliche Unabhängigkeit, indem Sie die Nutzung der Techniken optimieren. Zahlreiche neue technische Systeme ermöglichen es, ein wirtschaftliches Ergebnis bei der eigenen Energieerzeugung zu erzielen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Erzeugen
-
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.