Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Code
Top-Angebote
Produkte zum Begriff Code:
-
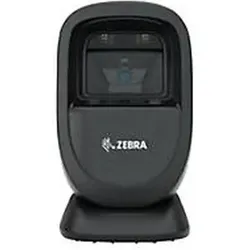
Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code), Barcode Scanner, SchwarzVon Lebensmittelgeschäften und Drogerien bis hin zu Fast-Food-Restaurants und anderen Einzelhandelsumgebungen – der Thekenplatz ist begrenzt, Stösse und verschüttete Flüssigkeiten gehören unter Umständen zur Tagesordnung, und die Zufriedenstellung von Kunden ist eine Grundvoraussetzung. Die Präsentationsscanner der DS9300-Serie passen überall hin, scannen alles und verrichten ganztägig zuverlässig ihren Dienst.294,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
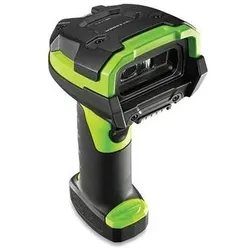
Zebra LI3678-SR, Handheld bar code reader, 1D, Codabar, Code 11, Code 128, Code 39, Code 93, GS1-128 (1D-Barcodes), Barcode Scanner, Schwarz, GrünDer Zebra LI3678-SR ist ein leistungsstarker Handscanner, der speziell für die Erfassung von 1D-Barcodes entwickelt wurde. Mit seiner robusten Bauweise und der hohen IP67-Schutzart ist er ideal für den Einsatz in anspruchsvollen Umgebungen, in denen Staub und Wasser eine Herausforderung darstellen. Der Scanner unterstützt eine Vielzahl von linearen Barcode-Formaten, darunter Codabar, Code 11, Code 128, Code 39, Code 93 und GS1-128, was ihn zu einem vielseitigen Werkzeug für verschiedene Anwendungen macht. Die kabellose Kommunikation ermöglicht eine Reichweite von bis zu 100 Metern, was die Flexibilität bei der Nutzung erhöht. Mit einer leistungsstarken Lithium-Ionen-Batterie ausgestattet, bietet der LI3678-SR eine lange Betriebsdauer, die für den täglichen Einsatz in geschäftigen Umgebungen ausgelegt ist. Robuste IP67-Schutzart für staubdichte und wasserdichte Anwendungen. Unterstützt eine Vielzahl von 1D-Barcode-Formaten. Kabellose Reichweite von bis zu 100 Metern. Ausgestattet mit einer langlebigen Lithium-Ionen-Batterie. Vielseitige Anschlussmöglichkeiten, einschliesslich USB und RS-232.679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
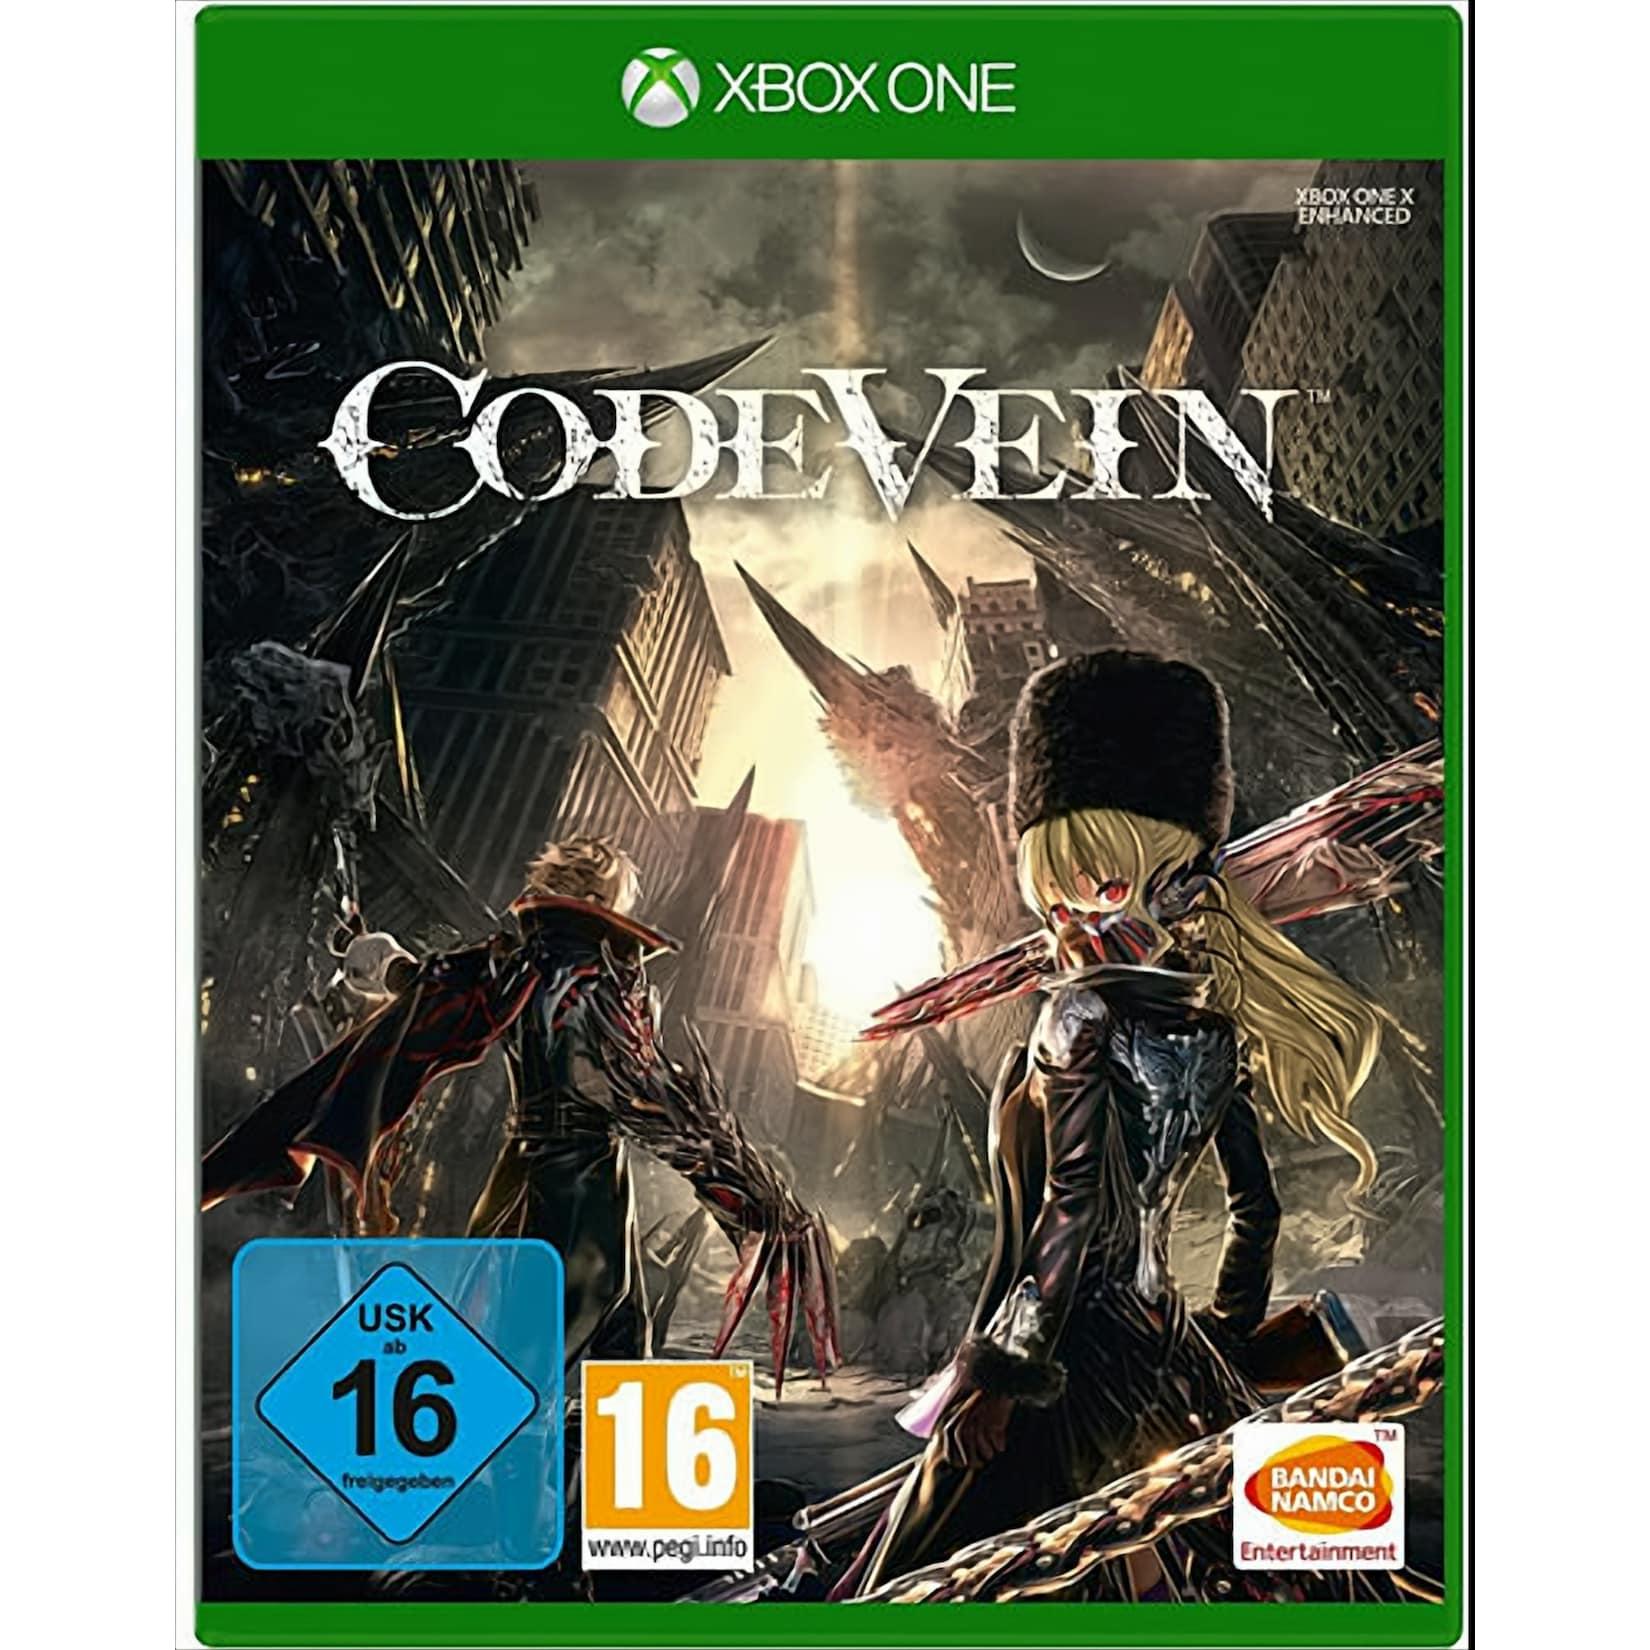
Code VeinIm Angesicht des sicheren Todes erheben wir uns! In einer nicht allzu fernen Zukunft ist die Welt, wie wir sie kennen, bei einer mysteriösen Katastrophe untergegangen. Die in den Himmel ragenden Wolkenkratzer einst Zeichen des Wohlstands sind nur noch leb24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Spricht man Code Geass "Code Giess" oder "Code Giass" aus?
Code Geass wird in der Regel "Code Giess" ausgesprochen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Top-Angebote
Produkte zum Begriff Code:
-
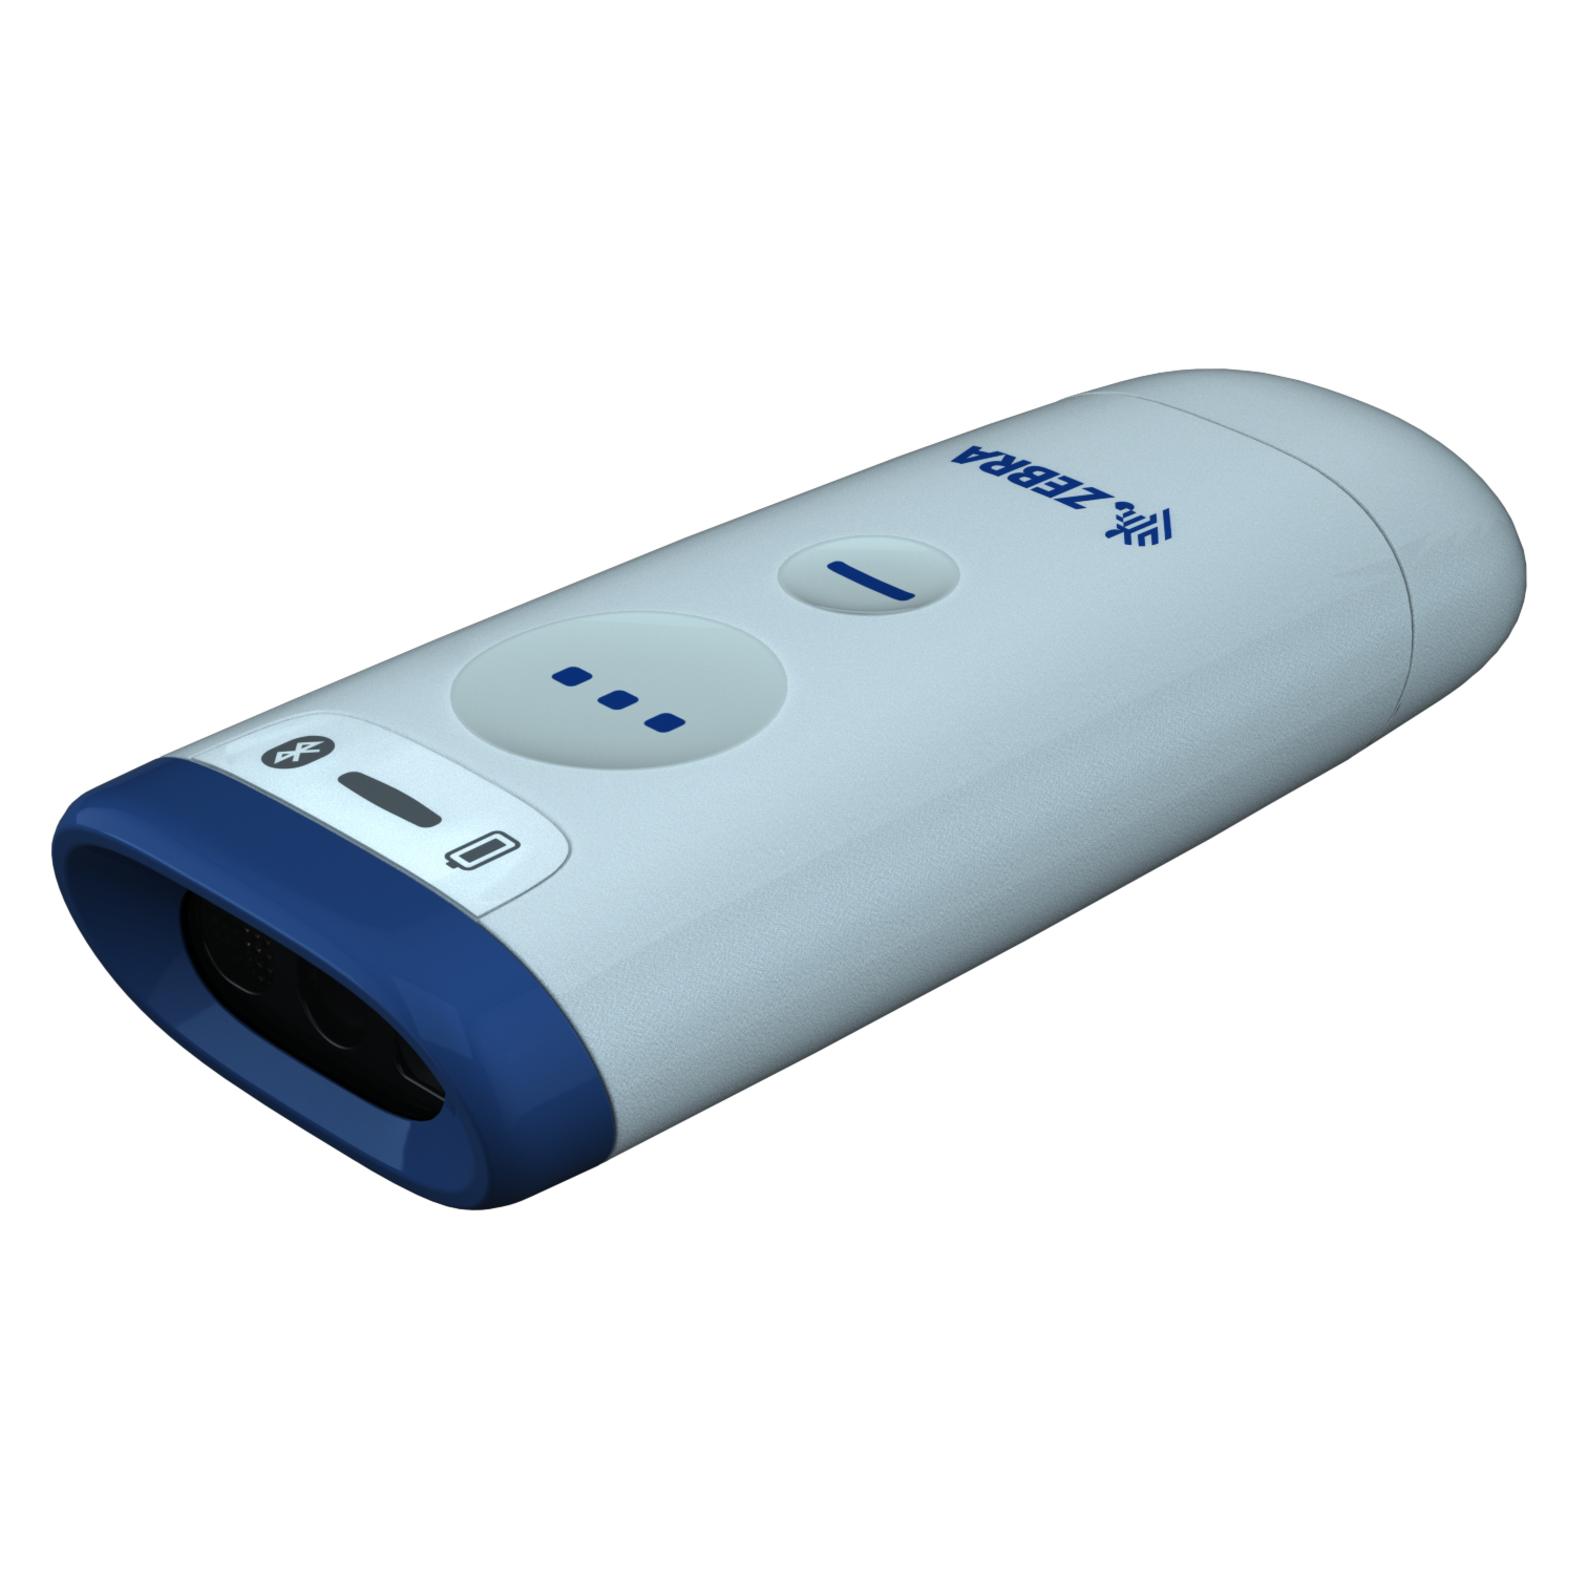
Zebra CS60, Tragbares Barcodelesegerät, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,GS1 Dat (QR-Code), Barcode Scanner, SchwarzExtrem vielseitig mit einzigartigem konvertierbarem Design Der äusserst vielseitige Taschenformat-Scanner der CS60-Serie passt sich jedem Workflow an. Das bahnbrechende Design bietet hervorragenden Investitionsschutz, da Sie problemlos zwischen kabelgebundenem und kabellosem Betrieb, Handheld- und Freihandbetrieb wechseln können, wenn sich Ihre Anforderungen ändern. An beliebige Arbeitsabläufe anpassbar Als kabelloser Taschenformat-Scanner ist der CS60 klein genug, um ihn in die Tasche zu stecken oder an einem Trageband zu tragen. Und als kabelgebundener Scanner bietet der CS60 kompakte Handheld- oder Freihand-Scanfunktionen für den Kassenschalter, den Selbstbedienungs-Kiosk und viele andere Anwendungsbereiche. Egal ob Sie anfänglich ein kabelgebundenes oder ein kabelloses Modell erwerben, können Sie den Modus jederzeit ändern. Modernste Mobilität Mit induktiver Qi-Aufladung, NFC-Kopplung in Sekundenbruchteilen, Bluetooth 5.0 mit WLAN-freundlichem Modus, 18-Stunden-Akku und Virtual Tether-Auffindefunktionen ist der kabellose CS60 problemlos tragbar, wenn Mobilität wichtig ist. Einfache Konfiguration und Verwaltung DataCapture DNA ist eine einzigartige Sammlung von Tools, mit denen Sie Implementierung, Aktualisierung, Fehlerbehebung, Verwaltung und Anwendungsentwicklung für Ihr Geschäft vereinfachen können.769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
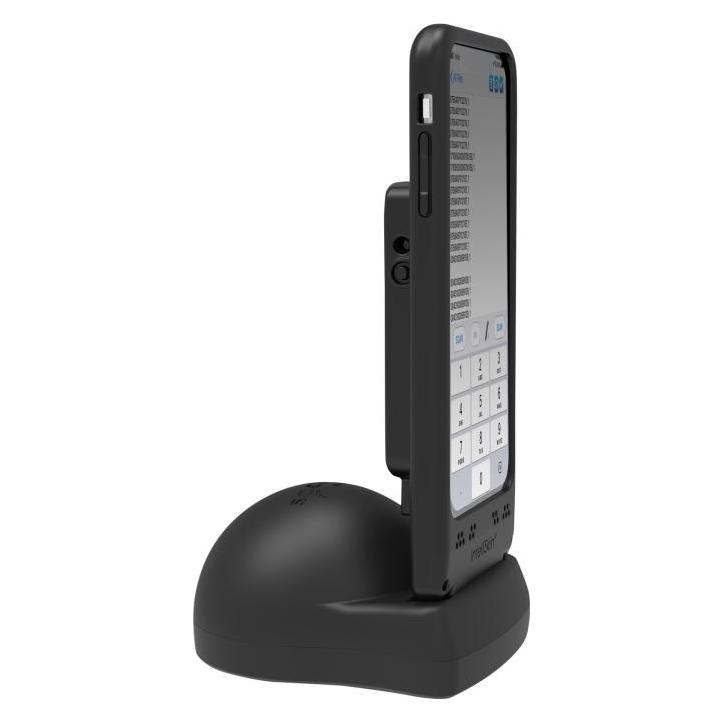
Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code), Barcode Scanner, SchwarzVon Lebensmittelgeschäften und Drogerien bis hin zu Fast-Food-Restaurants und anderen Einzelhandelsumgebungen – der Thekenplatz ist begrenzt, Stösse und verschüttete Flüssigkeiten gehören unter Umständen zur Tagesordnung, und die Zufriedenstellung von Kunden ist eine Grundvoraussetzung. Die Präsentationsscanner der DS9300-Serie passen überall hin, scannen alles und verrichten ganztägig zuverlässig ihren Dienst.294,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Spricht man Code Geass "Code Giess" oder "Code Giass" aus?
Code Geass wird in der Regel "Code Giess" ausgesprochen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Code
-
Zebra LI3678-SR, Handheld bar code reader, 1D, Codabar, Code 11, Code 128, Code 39, Code 93, GS1-128 (1D-Barcodes), Barcode Scanner, Schwarz, GrünDer Zebra LI3678-SR ist ein leistungsstarker Handscanner, der speziell für die Erfassung von 1D-Barcodes entwickelt wurde. Mit seiner robusten Bauweise und der hohen IP67-Schutzart ist er ideal für den Einsatz in anspruchsvollen Umgebungen, in denen Staub und Wasser eine Herausforderung darstellen. Der Scanner unterstützt eine Vielzahl von linearen Barcode-Formaten, darunter Codabar, Code 11, Code 128, Code 39, Code 93 und GS1-128, was ihn zu einem vielseitigen Werkzeug für verschiedene Anwendungen macht. Die kabellose Kommunikation ermöglicht eine Reichweite von bis zu 100 Metern, was die Flexibilität bei der Nutzung erhöht. Mit einer leistungsstarken Lithium-Ionen-Batterie ausgestattet, bietet der LI3678-SR eine lange Betriebsdauer, die für den täglichen Einsatz in geschäftigen Umgebungen ausgelegt ist. Robuste IP67-Schutzart für staubdichte und wasserdichte Anwendungen. Unterstützt eine Vielzahl von 1D-Barcode-Formaten. Kabellose Reichweite von bis zu 100 Metern. Ausgestattet mit einer langlebigen Lithium-Ionen-Batterie. Vielseitige Anschlussmöglichkeiten, einschliesslich USB und RS-232.679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Code VeinIm Angesicht des sicheren Todes erheben wir uns! In einer nicht allzu fernen Zukunft ist die Welt, wie wir sie kennen, bei einer mysteriösen Katastrophe untergegangen. Die in den Himmel ragenden Wolkenkratzer einst Zeichen des Wohlstands sind nur noch leb24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zebra CS60-HC, Handheld bar code reader, 1D/2D, LED, Codabar, Code 11, Code 128, Code 39, Code 93, G (1D-Barcodes, 2D-Barcodes) (CS6080-HC4F00BVZWW)Zebra CS60-HC, Handheld bar code reader, 1D/2D, LED, Codabar, Code 11, Code 128, Code 39, Code 93, G (1D-Barcodes, 2D-Barcodes) (CS6080-HC4F00BVZWW)564,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.