Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was sind die wichtigsten Unterschiede zwischen einer Kaskoversicherung und einer Haftpflichtversicherung im Bereich der Autoversicherung?
Die Kaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Haftpflichtversicherung Schäden an Dritten abdeckt, die durch den Versicherungsnehmer verursacht wurden. Die Kaskoversicherung ist optional und bietet einen erweiterten Schutz, während die Haftpflichtversicherung gesetzlich vorgeschrieben ist und nur Schäden an Dritten abdeckt. Die Kaskoversicherung umfasst in der Regel auch Diebstahl, Vandalismus und Elementarschäden, während die Haftpflichtversicherung diese Schäden nicht abdeckt. Die Kaskoversicherung hat in der Regel eine Selbstbeteiligung, während die Haftpflichtversicherung in der Regel keine Selbstbeteiligung hat. **
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **


Ähnliche Suchbegriffe für Bereich
Top-Angebote
Produkte zum Begriff Bereich:
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ansmann Materialfeuchtemessgerät Messbereich Baufeuchtigkeit (Bereich) 0 bis 12.2% vol Messbereich Holzfeuchtigkeit (Bereich)Das Messgerät ist sofort einsatzbereit, durch die einfache Einstellung des zu messenden Materials ermöglicht es Ihnen ein schnelles und einfaches Aufspüren von oberflächennaher Feuchtigkeit. Aufgrund der robusten Einstich-Stahlmessstifte ist eine solide Verbindung mit dem Prüfgut möglich. Dies gewährleistet schnelle Messergebnisse bei der Holzfeuchteerfassung von Schnitt- und Brennholz oder der Materialfeuchteermittlung an Baustoffen wie Estrich, Mörtel oder Ziegel.20,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
Wie kann die Fahrzeugabsicherung sowohl im Bereich der Autoversicherung als auch im Bereich der Diebstahlsicherung verbessert werden?
Die Fahrzeugabsicherung kann im Bereich der Autoversicherung verbessert werden, indem Versicherungsunternehmen modernste Technologien wie Telematik und Fahrzeugverfolgungssysteme nutzen, um das Risiko von Diebstahl und Unfällen zu reduzieren. Im Bereich der Diebstahlsicherung können Fahrzeuge mit fortschrittlichen Alarmanlagen, GPS-Tracking und Diebstahlschutzvorrichtungen ausgestattet werden, um Diebstähle zu verhindern und gestohlene Fahrzeuge wiederzufinden. Zudem können verstärkte Zusammenarbeit zwischen Versicherungsunternehmen, Polizei und Technologieunternehmen dazu beitragen, die Fahrzeugabsicherung zu verbessern und die Kriminalitätsrate zu senken. Darüber hinaus ist die Aufklärung der Fahrzeugbesitzer über die neuesten Sicherheitsmaßnah **
Top-Angebote
Produkte zum Begriff Bereich:
-
New Public Management im Bereich der gesetzlichen Unfallversicherung: Darstellung eines Grundlagenmodells, Taschenbuch von Klaus Krönlein, DiplomicaNew Public Management Im Bereich Der Gesetzlichen Unfallversicherung: Darstellung Eines Grundlagenmodells, Taschenbuch Von Klaus Krönlein, Diplomica Verlag Gmbh, 978-3-8428-7024-6, Seitenanzahl: 13438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung des Pflegebedarfs in Deutschland. Konsequenzen auf den Bereich der gesetzlichen Unfallversicherung, Taschenbuch von Anonymous, GRIN,Entwicklung Des Pflegebedarfs In Deutschland. Konsequenzen Auf Den Bereich Der Gesetzlichen Unfallversicherung, Taschenbuch Von Anonymous, Grin, 978-3-346-49620-1, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Kaskoversicherung und einer Haftpflichtversicherung im Bereich der Autoversicherung?
Die Kaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Haftpflichtversicherung Schäden an Dritten abdeckt, die durch den Versicherungsnehmer verursacht wurden. Die Kaskoversicherung ist optional und bietet einen erweiterten Schutz, während die Haftpflichtversicherung gesetzlich vorgeschrieben ist und nur Schäden an Dritten abdeckt. Die Kaskoversicherung umfasst in der Regel auch Diebstahl, Vandalismus und Elementarschäden, während die Haftpflichtversicherung diese Schäden nicht abdeckt. Die Kaskoversicherung hat in der Regel eine Selbstbeteiligung, während die Haftpflichtversicherung in der Regel keine Selbstbeteiligung hat. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Bereich
-
Ansmann Materialfeuchtemessgerät Messbereich Baufeuchtigkeit (Bereich) 0 bis 12.2% vol Messbereich Holzfeuchtigkeit (Bereich)Das Messgerät ist sofort einsatzbereit, durch die einfache Einstellung des zu messenden Materials ermöglicht es Ihnen ein schnelles und einfaches Aufspüren von oberflächennaher Feuchtigkeit. Aufgrund der robusten Einstich-Stahlmessstifte ist eine solide Verbindung mit dem Prüfgut möglich. Dies gewährleistet schnelle Messergebnisse bei der Holzfeuchteerfassung von Schnitt- und Brennholz oder der Materialfeuchteermittlung an Baustoffen wie Estrich, Mörtel oder Ziegel.20,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Testo 616 Materialfeuchtemessgerät Messbereich Baufeuchtigkeit (Bereich) 0 bis 20% vol Messbereich Holzfeuchtigkeit (Bereich)Für eine schnelle und zerstörungsfreie Betrachtung des Materialfeuchteverlaufs von Hölzern und Baustoffen. Die Anzeige erfolgt in Gewichtsprozent verglichen zur Trockenmasse des Materials. Das testo 616 erleichtert jedem die Arbeit, der Trocknungsverläufe von Böden, Wänden und Oberflächen beobachten muss. Mit integrierten Material-Kennlinien für Weichholz, Hartholz, Spanplatte, Anhydrit-Estrich, Zement-Estrich, Kalksandstein, Porenbeton, Beton, Hochlochziegel und Vollziegel. Die zerstörungsfreie Feuchtebestimmung ist besonders bei Edelhölzern von Vorteil.330,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
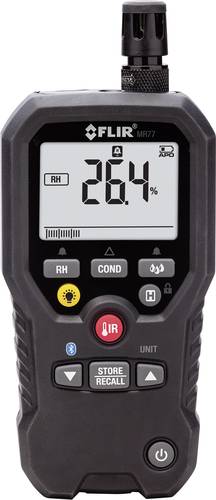
FLIR MR77 Materialfeuchtemessgerät Messbereich Baufeuchtigkeit (Bereich) 0 bis 100% vol Messbereich Holzfeuchtigkeit (Bereich)Das Feuchtemessgerät FLIR MR77 erfüllt alle professionellen Anforderungen an anspruchsvolle und komplexe Messungen. Dank des robusten Designs und vor Ort austauschbaren Sensoren reduzieren sich Ausfallzeiten auf ein Minimum. Vor Ort austauschbarer Temperatur- und Feuchtemessfühler Integriertes IR-Thermometer ermöglicht schnelle, berührungsfreie Messungen von punktuellen Oberflächentemperaturen Externer Stiftmessfühler (enthalten) für invasive Feuchtemessung Großer LCD-Bildschirm zeigt Feuchtigkeit, Luftfeuchte, und Lufttemperaturbereiche deutlich an FLIR Tools Mobile verbindet das FLIR MR77 mit Ihrem kompatiblen Smartphone und Tablet über Bluetooth* Die METERLiNK Technologie integriert Feuchtemesswerte drahtlos in Ihre Infrarotbilder, die mit METERLiNK-fähigen FLIR Wärmebildkameras gemacht wurden Sämtliche Messfühler, die Sie brauchen: Integrierter nicht-invasiver Messfühler für Feuchte, Temperatur und relative Luftfeuchtigkeit, IR-Thermometer und externer Feuchtemessstift.679,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Wie kann die Fahrzeugabsicherung sowohl im Bereich der Autoversicherung als auch im Bereich der Diebstahlsicherung verbessert werden?
Die Fahrzeugabsicherung kann im Bereich der Autoversicherung verbessert werden, indem Versicherungsunternehmen modernste Technologien wie Telematik und Fahrzeugverfolgungssysteme nutzen, um das Risiko von Diebstahl und Unfällen zu reduzieren. Im Bereich der Diebstahlsicherung können Fahrzeuge mit fortschrittlichen Alarmanlagen, GPS-Tracking und Diebstahlschutzvorrichtungen ausgestattet werden, um Diebstähle zu verhindern und gestohlene Fahrzeuge wiederzufinden. Zudem können verstärkte Zusammenarbeit zwischen Versicherungsunternehmen, Polizei und Technologieunternehmen dazu beitragen, die Fahrzeugabsicherung zu verbessern und die Kriminalitätsrate zu senken. Darüber hinaus ist die Aufklärung der Fahrzeugbesitzer über die neuesten Sicherheitsmaßnah **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.