Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **


Ähnliche Suchbegriffe für Beobachten
Top-Angebote
Produkte zum Begriff Beobachten:
-
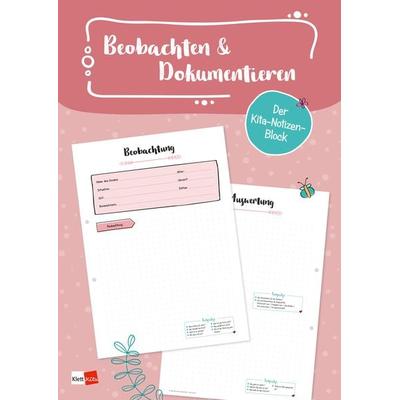
Der Kita-Notizen-Block: Beobachten & DokumentierenDas Freie Beobachten Der Kinder In Alltäglichen Situationen Gehört Zu Den Kernaufgaben Der Pädagogischen Arbeit. Diese Beobachtungsvorlagen Sind Die Perfekte Hilfe Dafür. Die Vorlagen Bieten Orientierung, Lassen Aber Genug Raum Für Beobachtung,...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wahrnehmen und BeobachtenWahrnehmen und Beobachten , Vom Frühgeborenen bis zum alten Menschen – die von Pflegeexpertinnen und -experten geschriebene Reihe „verstehen & pflegen" vermittelt Ihnen das gesamte Wissen, das Sie brauchen, um Menschen jeden Alters professionell zu pflegen. - Alle Inhalte sind leicht verständlich und praxisnah für Sie aufbereitet, so fällt auch das Lernen komplexer Themen leicht! - Viele Beispiele aus der Pflegepraxis ermöglichen den Transfer theoretischer Inhalte in den Pflegealltag. - Zusammenfassungen in jedem Kapitel erleichtern das Lernen und Wiederholen wichtiger Inhalte. - Literaturverweise am Ende jedes Kapitels geben Hinweise zum vertiefenden Nachlesen und erleichtern den Einstieg in das wissenschaftliche Arbeiten. Band 2 beschäftigt sich mit Wahrnehmen und Beobachten als Ausgangspunkt jeder pflegerischen Handlung: - Grundlagen der Wahrnehmung und Beobachtung: Wahrnehmungsprozesse und Einflussfaktoren, Datenerhebung und Informationsweitergabe - Beobachtungskriterien und alle wichtigen Veränderungen vom Normalzustand und deren mögliche Ursache Neu in der vierten Auflage: Aktualisierung aller Inhalte und Berücksichtigung der aktuellen Pflegediagnosen. Durch das optimierte Layout mit verbesserter Leseführung macht das Lernen mit „verstehen & pflegen" noch mehr Spaß! , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20171215, Produktform: Leinen, Titel der Reihe: Verstehen und Pflegen#2#, Redaktion: Lauber, Annette~Schmalstieg, Petra, Auflage: 18004, Auflage/Ausgabe: 4., aktualisierte Auflage, Abbildungen: 285 Abbildungen, Keyword: Altenpflege; Beruf Pflege; Gesundheits- und Krankenpflege; Kinderkrankenpflege; Lehrbuch; Pflege; Pflegeausbildung; Pflegerische Interventionen; Pflegewissenschaft; Prävention; Rehabilitation; generalistische Ausbildung; integrative Ausbildung, Fachschema: Pflege / Berufsbezogenes Schulbuch~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Berufe~Unterricht und Didaktik: Berufsausbildung~Krankenpflege: Forschung und Lehre~Fachkrankenpflege, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 514, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 1244, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783131285935 9783131285928 9783131285911, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Beobachten uns Verstorbene?
Es gibt keine wissenschaftlichen Beweise dafür, dass Verstorbene uns beobachten können. Der Glaube daran ist jedoch in einigen Kulturen und Religionen verbreitet. Es ist letztendlich eine persönliche Überzeugung, ob man daran glaubt oder nicht. **
Top-Angebote
Produkte zum Begriff Beobachten:
-
Tiere beobachten mit dem WildtierguideEgal, Ob Moorfrosch, Fuchs, Hirsch Oder Kranich: In Diesem Buch Nimmt Der Sympathische Wildtier-guide Patrick Alle Draußen-liebhaber Mit Auf Entdeckungstour In Die Natur Und Stellt 65 Arten Vor, Die Auch Einsteiger Beobachten Wollen. Dazu Gibt Er...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder beobachten, Fachbücher von Urs HafnerWann ist ein Kind noch normal und wann schon anormal? Die Frage treibt im 20. Jahrhundert Politiker, Lehrer und Ärzte um. Sie wünschen sich ein gesundes Volk und eine Gesellschaft ohne Kriminelle und Asoziale. Dafür braucht es Prävention. Die junge Disziplin Kinderpsychiatrie verspricht die Lösung des Problems. Sie testet, triagiert und therapiert in den neuen Beobachtungsstationen auffällige Kinder und Jugendliche, die mehrheitlich aus den Unterschichten kommen. Das Neuhaus ist eine der ersten dieser Stationen. Es wird 1937 auf dem Areal der psychiatrischen Klinik Waldau in Bern eröffnet. Der Leiter ist Arnold Weber, der auch für die städtische Erziehungsberatung tätig ist und an der Universität Vorlesungen hält. Wie seine Kollegen bedient Weber sich unterschiedlicher Methoden, favorisiert aber die freudsche Psychoanalyse. Sein Nachfolger Walter Züblin setzt vermehrt auf Medikamente und lokalisiert die Störungen im Hirn. Die Psychiatrie setzt sich von der Dynamik der Psyche ab.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Kita-Notizen-Block: Beobachten & DokumentierenDas Freie Beobachten Der Kinder In Alltäglichen Situationen Gehört Zu Den Kernaufgaben Der Pädagogischen Arbeit. Diese Beobachtungsvorlagen Sind Die Perfekte Hilfe Dafür. Die Vorlagen Bieten Orientierung, Lassen Aber Genug Raum Für Beobachtung,...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wahrnehmen und BeobachtenWahrnehmen und Beobachten , Vom Frühgeborenen bis zum alten Menschen – die von Pflegeexpertinnen und -experten geschriebene Reihe „verstehen & pflegen" vermittelt Ihnen das gesamte Wissen, das Sie brauchen, um Menschen jeden Alters professionell zu pflegen. - Alle Inhalte sind leicht verständlich und praxisnah für Sie aufbereitet, so fällt auch das Lernen komplexer Themen leicht! - Viele Beispiele aus der Pflegepraxis ermöglichen den Transfer theoretischer Inhalte in den Pflegealltag. - Zusammenfassungen in jedem Kapitel erleichtern das Lernen und Wiederholen wichtiger Inhalte. - Literaturverweise am Ende jedes Kapitels geben Hinweise zum vertiefenden Nachlesen und erleichtern den Einstieg in das wissenschaftliche Arbeiten. Band 2 beschäftigt sich mit Wahrnehmen und Beobachten als Ausgangspunkt jeder pflegerischen Handlung: - Grundlagen der Wahrnehmung und Beobachtung: Wahrnehmungsprozesse und Einflussfaktoren, Datenerhebung und Informationsweitergabe - Beobachtungskriterien und alle wichtigen Veränderungen vom Normalzustand und deren mögliche Ursache Neu in der vierten Auflage: Aktualisierung aller Inhalte und Berücksichtigung der aktuellen Pflegediagnosen. Durch das optimierte Layout mit verbesserter Leseführung macht das Lernen mit „verstehen & pflegen" noch mehr Spaß! , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20171215, Produktform: Leinen, Titel der Reihe: Verstehen und Pflegen#2#, Redaktion: Lauber, Annette~Schmalstieg, Petra, Auflage: 18004, Auflage/Ausgabe: 4., aktualisierte Auflage, Abbildungen: 285 Abbildungen, Keyword: Altenpflege; Beruf Pflege; Gesundheits- und Krankenpflege; Kinderkrankenpflege; Lehrbuch; Pflege; Pflegeausbildung; Pflegerische Interventionen; Pflegewissenschaft; Prävention; Rehabilitation; generalistische Ausbildung; integrative Ausbildung, Fachschema: Pflege / Berufsbezogenes Schulbuch~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Berufe~Unterricht und Didaktik: Berufsausbildung~Krankenpflege: Forschung und Lehre~Fachkrankenpflege, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 514, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 1244, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783131285935 9783131285928 9783131285911, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Beobachten
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Beobachten uns Verstorbene?
Es gibt keine wissenschaftlichen Beweise dafür, dass Verstorbene uns beobachten können. Der Glaube daran ist jedoch in einigen Kulturen und Religionen verbreitet. Es ist letztendlich eine persönliche Überzeugung, ob man daran glaubt oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.