Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Aufbewahren
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen39,60 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sommer, Jacqueline: Makramee - Moderne Projekte zum schönen AufbewahrenMakramee - Moderne Projekte zum schönen Aufbewahren , Mit einfachen Schritt-für-Schritt-Anleitungen und Videos.von "Makrabags" , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241031, Produktform: Leinen, Titel der Reihe: mitp Kreativ##, Autoren: Sommer, Jacqueline, Seitenzahl/Blattzahl: 120, Keyword: Geschenkidee; aufbewahren; basteln; buch; büro; deko; dekoration; dekorieren; diy; do it yourself; geschenk; knoten; knüpfen; korb; körbchen; makrabags; makramee; makramee anleitung; makramee buch; makramee korb; makramee tasche; mitp; selbermachen; tasche; verschenken; zuhause, Fachschema: Fancywork, Fachkategorie: Seilarbeiten, Knoten und Makramee, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 190, Höhe: 12, Gewicht: 1, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **

Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
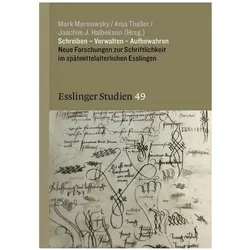
Schreiben Verwalten Aufbewahren, FachbücherDas Fachbuch "Schreiben Verwalten Aufbewahren" bietet eine umfassende Analyse der Dokumentenverwaltung in der spätmittelalterlichen Reichsstadt Esslingen. In Zusammenarbeit mit der Universität Stuttgart und dem Stadtarchiv Esslingen entstanden zwölf Beiträge, die verschiedene Aspekte der Schriftlichkeit und Verwaltungspraxis beleuchten. Die Autorinnen und Autoren nutzen diverse Quellengruppen, um neue Perspektiven auf die Schriftlichkeitsforschung sowie die regionale und allgemeine Stadtgeschichte zu eröffnen. Durch subtile Untersuchungen des Quellenmaterials werden überraschende Einblicke gewonnen, die sowohl für Fachleute als auch für Interessierte von Bedeutung sind. Dieses Buch ist ein wertvoller Beitrag zur Geschichtswissenschaft und bietet eine fundierte Grundlage für weitere Forschungen in diesem Bereich.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Kirschrot 15 cm Poterie Aufbewahren 71501110600001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Kirschrot 15 cm Poterie Aufbewahren 71501110600001 online kaufen39,60 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen39,60 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sommer, Jacqueline: Makramee - Moderne Projekte zum schönen AufbewahrenMakramee - Moderne Projekte zum schönen Aufbewahren , Mit einfachen Schritt-für-Schritt-Anleitungen und Videos.von "Makrabags" , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241031, Produktform: Leinen, Titel der Reihe: mitp Kreativ##, Autoren: Sommer, Jacqueline, Seitenzahl/Blattzahl: 120, Keyword: Geschenkidee; aufbewahren; basteln; buch; büro; deko; dekoration; dekorieren; diy; do it yourself; geschenk; knoten; knüpfen; korb; körbchen; makrabags; makramee; makramee anleitung; makramee buch; makramee korb; makramee tasche; mitp; selbermachen; tasche; verschenken; zuhause, Fachschema: Fancywork, Fachkategorie: Seilarbeiten, Knoten und Makramee, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 190, Höhe: 12, Gewicht: 1, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Aufbewahren
-
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Stay Abdeckung zum Aufbewahren einer GartenliegeDie Abdeckhaube mit Reißverschluss für die Gartenliege Stay von Blomus aus synthetischem Gewebe ist leicht, wasserdicht und bietet einen guten Schutz vor Witterungseinflüssen. Die Abdeckung umfasst das gesamte Möbelstück und lässt sich mit einem Reißverschluss verschließen, sodass sie für die Herbst- und Wintersaison empfohlen wird.63,16 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.