Domain versicherung50plus.de kaufen?
Wir ziehen mit dem Projekt
versicherung50plus.de um.
Sind Sie am Kauf der Domain
versicherung50plus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung50plus.de kaufen?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **

Ähnliche Suchbegriffe für Aktiv
Top-Angebote
Produkte zum Begriff Aktiv:
-
Bauhaus aktivBauhaus aktiv , 42 gestalterische Experimente und Übungen , Ventilführungen, Federn & Teile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20220408, Produktform: Leinen, Redaktion: Stiftung Bauhaus Dessau, Seitenzahl/Blattzahl: 184, Abbildungen: 184 Seiten plus 32 Seiten farbiges Papier, Heißfolienprägung, offene Fadenheftung, Keyword: Bauhaus Weimar; Bauhaus Berlin; Bauhaus-Archiv; Bauhaus Agenten Programm; Kunstschule; Vorkurs; Bauhaus Vorkurs; Lehre am Bauhaus; Bauhaus Grundidee; Bauhaus Technik; Bauhaus Übungsbuch; Bauhaus Übungen; Bauhaus-Pädagogik; Bauhaus erleben; gestalterische Grundprinzipien; Architekturstudium; Kunstvermittlung; Kunstdidaktik; Museumspädagogik; Kunstunterricht; Kunsterziehung; Kunst unterrichten; Kunst Aufgaben; Ideen für den Kunstunterricht; Vorlagen für den Kunstunterricht; Arbeitsmaterialien; Ideensammlung; Design; Design-Übungen; Übungen kreative Gestaltung; Kreativübungen; Kreativität fördern; Wahrnehmungsprozes, Fachschema: Bauhaus~Möbel - Mobiliar~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Kunst: allgemeine Themen~Bauwerke: Gestaltung, Region: Deutschland, Bildungszweck: für alle Bildungsstufen, Style: Bauhaus, Thema: Orientieren, Warengruppe: HC/Kunst allgemein, Fachkategorie: Möbeldesign, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Seemann Henschel GmbH, Verlag: Seemann Henschel GmbH, Verlag: E. A. Seemann, Länge: 297, Breite: 211, Höhe: 19, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783865024084, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **


Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Aktiv:
-
Doppelherz aktiv Abwehr aktiv DIRECTAnwendungsgebiet von Doppelherz aktiv Abwehr aktiv DIRECTDoppelherz aktiv Abwehr aktiv DIRECT sind ein Nahrungsergänzungsmittel mit Süßungsmittel, Granulat mit Zink, Selen, Vitamin C, Histidin und Orangen-Geschmack. Doppelherz aktiv Abwehr aktiv DIRECT versorgen unseren Körper gezielt mit den für unsere Immunabwehr und den Zellschutz wichtigen Nährstoffen Zink, Selen und Histidin. Die Darreichungsform Micro-Pellets erlaubt eine schnelle und einfache Einnahme ohne Wasser, ideal auch für unterwegs. Doppelherz aktiv Abwehr aktiv DIRECT haben einen frischen Orangengeschmack. Sie sind lactose- und glutenfrei.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Doppelherz aktiv Abwehr aktiv DIRECT: Füllstoff Sorbit, L-Ascorbinsäure, L-Histidin 3,8 %, Füllstoff Mannit, Säureregulator Calciumcarbonat, Aroma, Säuerungsmittel Citronensäure, Zinkoxid, mittelkettige Triglyceride, Verdickungsmittel Natrium-Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Süßungsmittel Aspartam, Säureregulator Natriumcitrat, Natriumselenat Zusammensetzung pro Tagesportion (= 1 Beutel) % NRV* Zink 10 mg 100 % Selen 50 μg 91 % Vitamin C 100 mg 125 % L-Histidin 50 mg ** * Nährstoffbezugswerte gemäß EU-Verordnung 1169/2011 ** keine Nährstoffbezugswerte vorhandenGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung von Doppelherz aktiv Abwehr aktiv DIRECT:Nehmen Sie täglich den Inhalt eines Beutels als gezielte Nahrungsergänzung ein. Geben Sie die Micro-Pellets direkt auf die Zunge und lassen Sie sie langsam zergehen, bevor Sie sie schlucken. HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Die empfohlene tägliche Verzehrmenge sollte nicht überschritten werden3,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
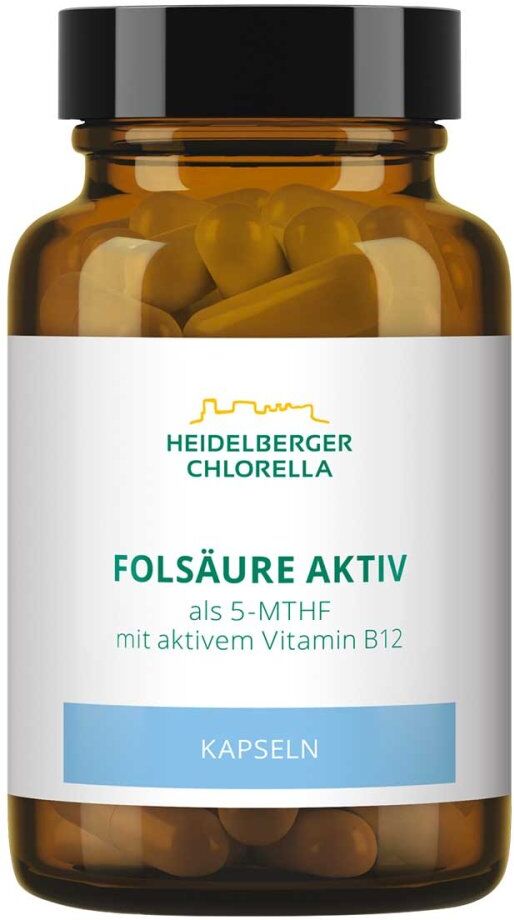
Folsäure Aktiv plus Vitamin B12 aktiv KapselnGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Folsäure Aktiv plus Vitamin B12 aktiv Kapseln sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Folsäure Aktiv plus Vitamin B12 aktiv Kapseln können in Ihrer Versandapotheke www.juvalis.de erworben werden.19,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bauhaus aktivBauhaus aktiv , 42 gestalterische Experimente und Übungen , Ventilführungen, Federn & Teile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20220408, Produktform: Leinen, Redaktion: Stiftung Bauhaus Dessau, Seitenzahl/Blattzahl: 184, Abbildungen: 184 Seiten plus 32 Seiten farbiges Papier, Heißfolienprägung, offene Fadenheftung, Keyword: Bauhaus Weimar; Bauhaus Berlin; Bauhaus-Archiv; Bauhaus Agenten Programm; Kunstschule; Vorkurs; Bauhaus Vorkurs; Lehre am Bauhaus; Bauhaus Grundidee; Bauhaus Technik; Bauhaus Übungsbuch; Bauhaus Übungen; Bauhaus-Pädagogik; Bauhaus erleben; gestalterische Grundprinzipien; Architekturstudium; Kunstvermittlung; Kunstdidaktik; Museumspädagogik; Kunstunterricht; Kunsterziehung; Kunst unterrichten; Kunst Aufgaben; Ideen für den Kunstunterricht; Vorlagen für den Kunstunterricht; Arbeitsmaterialien; Ideensammlung; Design; Design-Übungen; Übungen kreative Gestaltung; Kreativübungen; Kreativität fördern; Wahrnehmungsprozes, Fachschema: Bauhaus~Möbel - Mobiliar~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Kunst: allgemeine Themen~Bauwerke: Gestaltung, Region: Deutschland, Bildungszweck: für alle Bildungsstufen, Style: Bauhaus, Thema: Orientieren, Warengruppe: HC/Kunst allgemein, Fachkategorie: Möbeldesign, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Seemann Henschel GmbH, Verlag: Seemann Henschel GmbH, Verlag: E. A. Seemann, Länge: 297, Breite: 211, Höhe: 19, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783865024084, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
Ähnliche Suchbegriffe für Aktiv
-
Neuroplant AktivAnwendungsgebiet von Neuroplant AktivDas Präparat ist ein pflanzliches Arzneimittel bei depressiven Verstimmungen.Das Arzneimittel wird angewendet beileichten depressiven Episoden (Störungen).Wirkstoffe / Inhaltsstoffe / Zutaten600 mg Johanniskraut Trockenextrakt, (3-7:1), Auszugsmittel: Methanol 80% (V/V)Ascorbinsäure Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Eisen (III) hydroxid oxid x-Wasser Hilfstoff (+)Hypromellose Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Silicium dioxid, gefällt Hilfstoff (+)Stearinsäure Hilfstoff (+)Titan dioxid Hilfstoff (+)Vanillin Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenbei schweren vorübergehenden depressiven Störungen, da hierzu keine ausreichenden Daten vorliegenwährend der Schwangerschaft.bei schweren vorübergehenden depressiven StörungenDas Arzneimittel darf nicht zusammen mit Wirkstoffen aus folgenden Arzneistoffklassen angewendet werden, an deren Abbau und Ausscheidung bestimmte Leberenzyme (Cytochrom P450-3A4, CYP2C9, CYP2C19) oder ein bestimmtes Arzneistofftransportsystem (P-Glykoprotein) beteiligt sind:Arzneimittel in der Anti-HIV („AIDS")- Behandlung, z.B. Indinavir und NevirapinProtease-Hemmstoffe zur Behandlung von Hepatitis-C-Infektionen, z.B. TelaprevirImmunsuppressiva, z.B. Ciclosporin und Tacrolimuszellwachstumshemmende Medikamente in der Krebsbehandlung, z.B. Irinotecan Imatinib und verwandte Substanzen (Proteinkinaseinhibitoren) Vinca-Alkaloide Taxane Etoposid Cyclophosph-amidblutgerinnungshemmende Arzneimittel (Antikoagulantien) vom Cumarintyp, z.B. Warfarin.Des Weiteren darf das Arzneimittel nicht zusammen mit anderen Arzneimitteln zur Behandlung von Depressionen (Antidepressiva) eingenommen werden. Nicht anzuwenden bei Überempfindlichkeit gegen den arzneilich wirksamen Bestandteil oder einen der sonstigen Bestandteile sowie bei bekannter Lichtüberemp50,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die häufigsten Ursachen für Schadenfälle in den Bereichen Haftpflichtversicherung, Autoversicherung und Hausratversicherung und wie können Versicherungsnehmer sich davor schützen?
Die häufigsten Ursachen für Schadenfälle in der Haftpflichtversicherung sind Personenschäden, Sachschäden und Vermögensschäden, die durch Fahrlässigkeit verursacht werden. Versicherungsnehmer können sich davor schützen, indem sie vorsichtig handeln und sich bewusst sind, welche Risiken sie tragen. In der Autoversicherung sind die häufigsten Ursachen für Schadenfälle Unfälle, Diebstahl und Vandalismus. Versicherungsnehmer können sich davor schützen, indem sie defensiv fahren, ihr Auto sicher abstellen und Diebstahlschutzmaßnahmen ergreifen. In der Hausratversicherung sind die häufigsten Ursachen für Schadenfälle Einbruch, Feuer und Wasserschäden. Versicherungsnehmer können sich davor sch **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.